

※本記事の内容は2026年9月時点の情報です。還元率や条件は変更される場合があるため、ご利用前に各公式サイトで最新情報をご確認ください。
目次
電子マネーとは
電子マネーとは、あらかじめお金をチャージしておき、その残高から支払う手段のことです。カードやスマホをかざして支払います。
法律上どこに置かれているかを見ると、性質がつかみやすくなります。チャージして使う電子マネーの多くは、資金決済に関する法律(資金決済法)で「前払式支払手段」と位置づけられています。
前払式支払手段は、払戻しが原則として禁止されています(資金決済法第20条第2項)。「チャージしたお金は現金に戻せない」のが原則です。この一点が、他の支払い手段との最大の違いです。
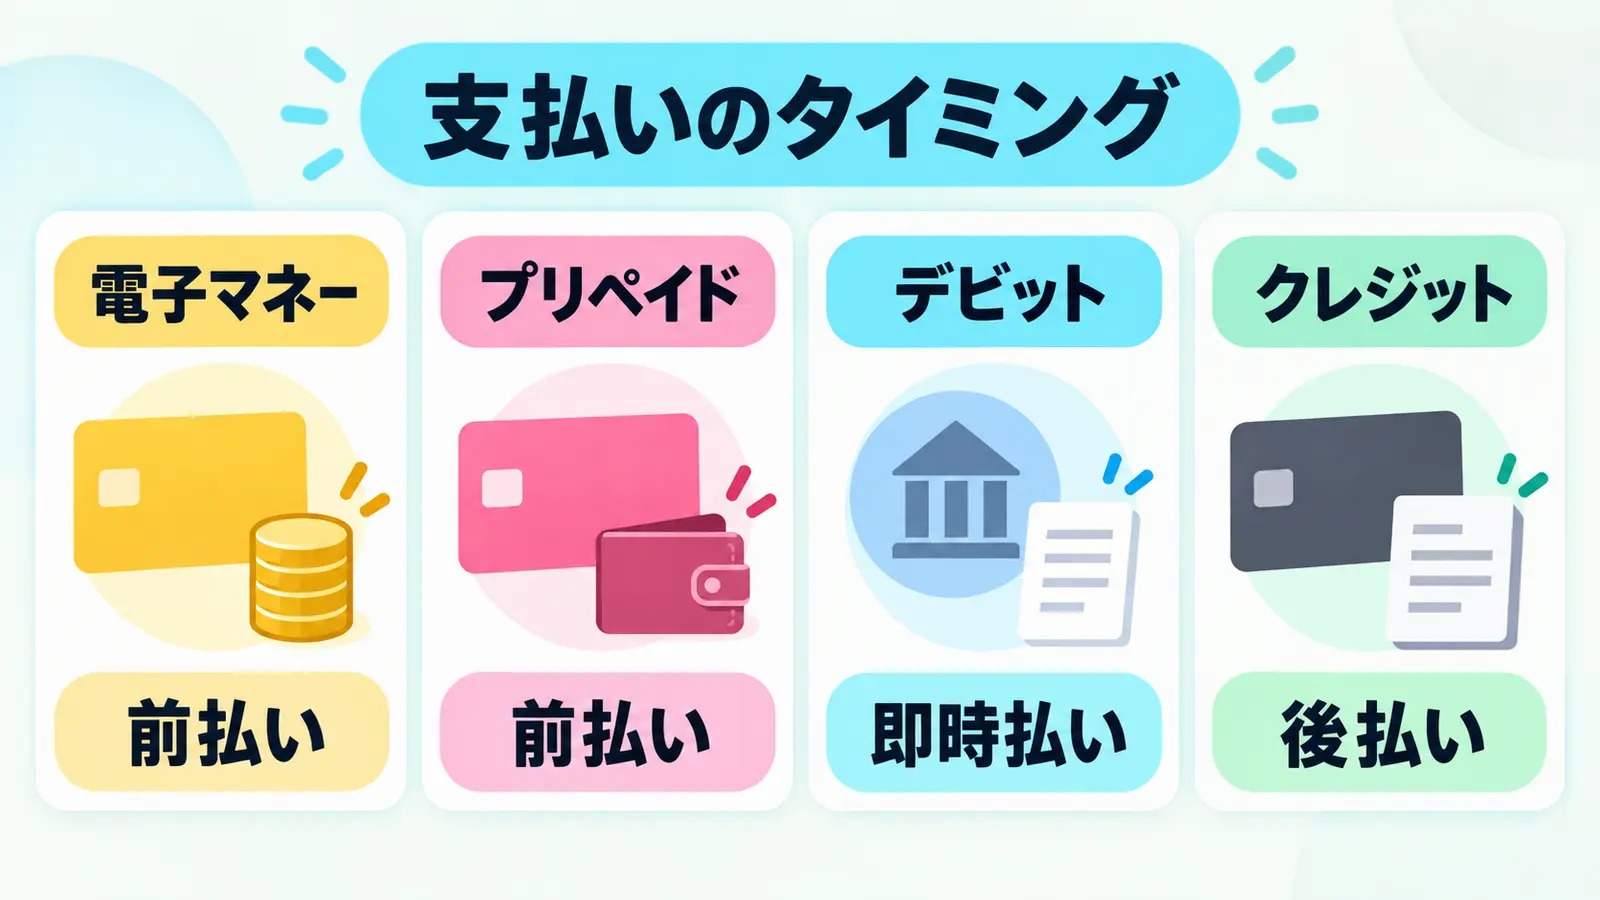
電子マネーの位置づけ|4つの手段のなかでどこか
この表でわかること:先にお金を出す手段は、戻せないのが原則
| 手段 | お金が出ていくタイミング | 残高の払戻し |
|---|---|---|
| 電子マネー | 前払い(チャージ時) | 原則できない |
| プリペイドカード | 前払い(チャージ時) | 原則できない |
| デビットカード | 即時払い | —(口座のお金) |
| クレジットカード | 後払い | —(請求で精算) |
キャッシュレス決済の一例として、QR決済の選び方|還元率より先に見る「使える店」と「原資」もご覧ください。経済産業省の分類では、電子マネーは主な手段のひとつに挙げられています。
残高が返ってこない、その例外
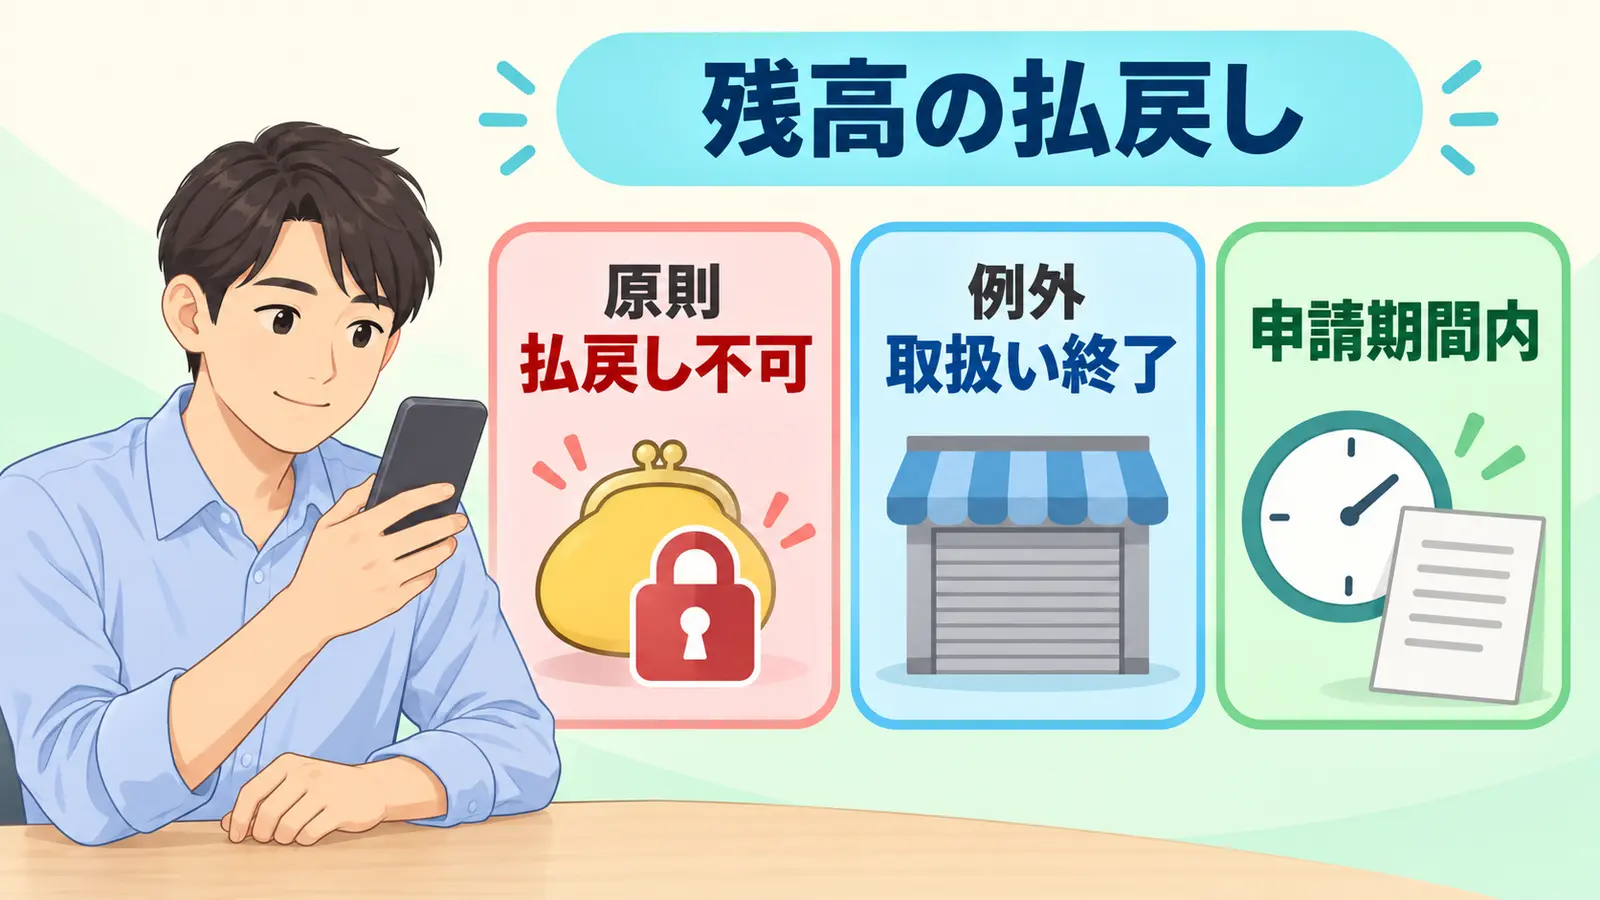
原則は払戻し禁止ですが、例外があります。
発行者が加盟店での取扱いをやめる場合、発行者は払戻しの手続きを行う必要があります。その際は、ホームページ・日刊新聞・店頭の掲示などで告知され、定められた申請期間内に発行者へ申し出れば払戻しを受けられます。
期間を過ぎると受け取れません。使っていない電子マネーの残高がある場合、サービス終了の告知を見落とすと戻ってこないことになります。使わないと決めた電子マネーは、残高を残さず使い切っておくほうが安全です。
なお、資金決済法の対象となる前払式支払手段については、基準日未使用残高の2分の1以上に相当する額を、発行保証金の供託などで保全する仕組みがあります。発行者が破綻したときの備えですが、全額が保全されるわけではありません。
かざして払えるが、タッチ決済とは別の仕組み
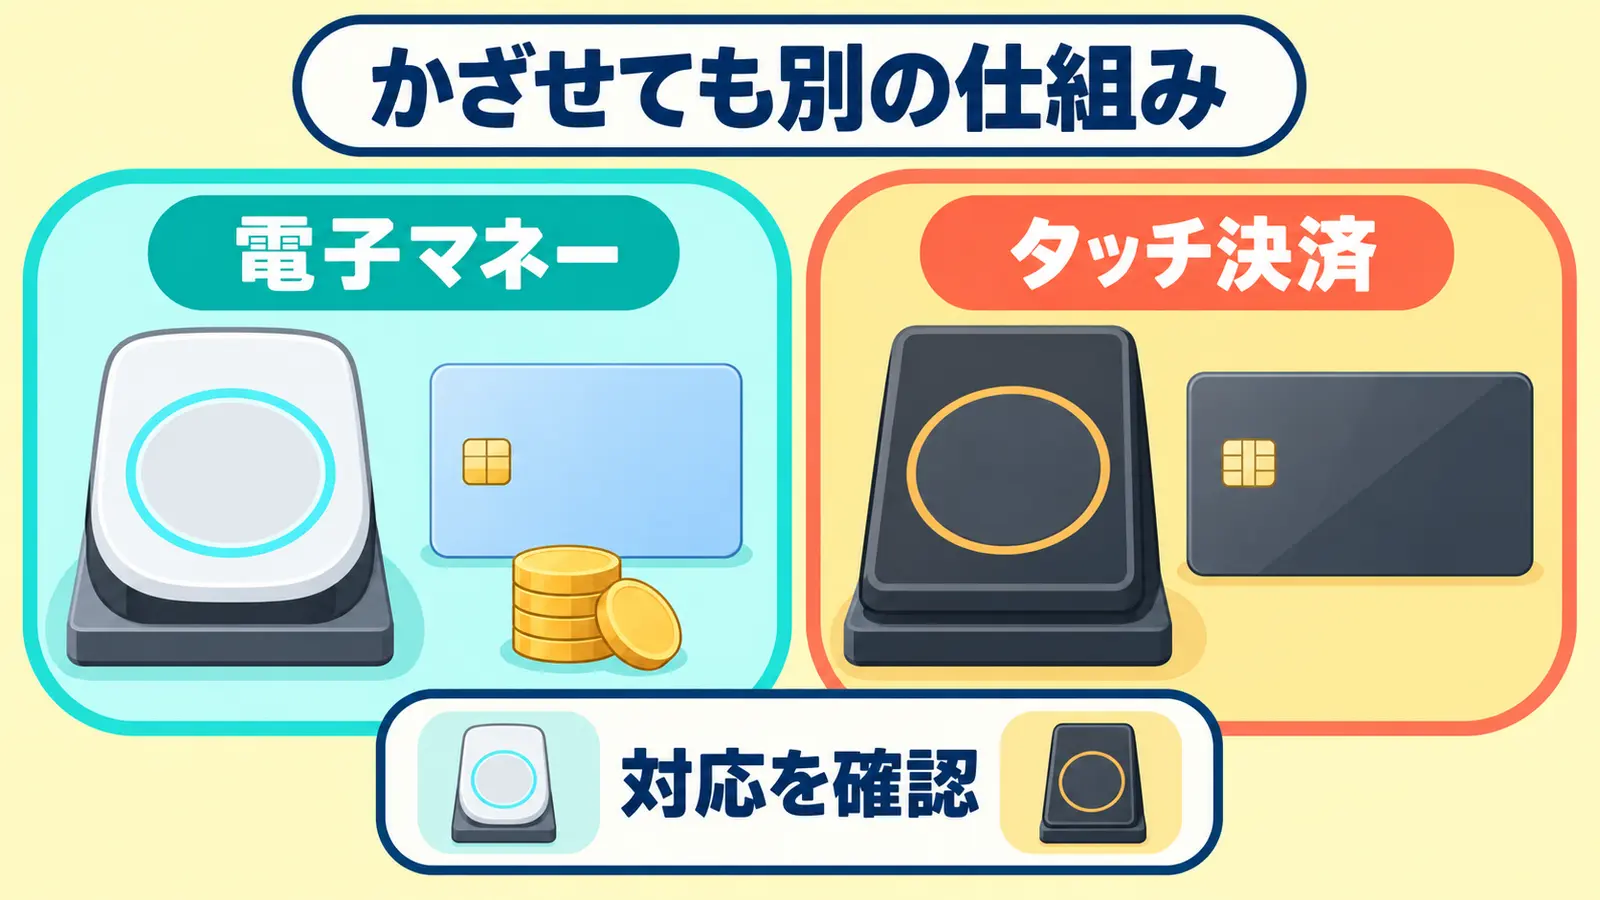
電子マネーの多くは、端末にかざして支払います。ただしクレジットカードのタッチ決済とは別の規格です。
店の端末が対応しているかは規格ごとに別で、「かざせる店ならどれでも使える」わけではありません。レジのマークを確認する必要があります。
クレジットカードの還元率や条件の比べ方はクレジットカードの還元率の正しい比べ方|表示に惑わされない5つの確認で詳しく扱っています。
電子マネーの向き・不向き
向いている場面
- 使いすぎを止めたい。チャージした分しか使えないため、上限が物理的に決まります
- 少額の支払いが多い。かざすだけで完了します
- 審査を受けたくない。チャージ式は与信がありません
向いていない場面
- 大きな金額を扱う。チャージの上限があり、残高は戻せません
- 使う予定が不確かなサービス。残高が塩漬けになります
- ネットの買い物が中心。対応していない店が多くあります
チャージの仕方で還元が変わる
電子マネーそのものに還元が付くかどうかは、発行者の条件によります。ただし、チャージの仕方で還元が変わることがあります。
「電子マネーへのチャージは還元の対象外」と定めている支払い手段が多くあります。クレジットカードでチャージしても、そのカードの還元が付かないことがあります。条件文の「対象外となるお支払い」を確認してください。
逆に、特定の組み合わせだけを対象にしている場合もあります。どちらにしても、条件を読まないと分かりません。
ネットの買い物は経由で足す|電子マネーの出番は少ない
電子マネーは店頭でかざす手段です。ネットの買い物では使える場面が限られます。
ネットぶんの上乗せは、決済とは別の層で確保します。買いに行く前に案件ページを踏めば、電子マネー側の還元と重ならずに記録が残ります。チャージのしかたは変えません。
ハピタスもポイントサイトのひとつで、登録は無料です。店頭は電子マネー、ネットは経由、と分けて考えると整理しやすくなります。
よくある質問
チャージした残高は現金に戻せますか
原則できません。資金決済法は前払式支払手段の払戻しを原則として禁じています。例外は発行者が取扱いをやめる場合で、告知された申請期間のうちに申し出れば払戻しを受けられます。
電子マネーとタッチ決済は同じですか
違います。どちらもかざして払いますが規格が別で、店の端末の対応も別です。
クレジットカードでチャージすると還元は付きますか
付かない場合が多くあります。「電子マネーへのチャージは対象外」と定めているカードが少なくありません。条件文で確認してください。
発行者が倒産したらどうなりますか
資金決済法の対象となる前払式支払手段には、基準日未使用残高の2分の1以上に相当する額を、供託などで保全する仕組みがあります。ただし、全額が戻る保証ではありません。
使わない電子マネーはどうすればいいですか
残高を使い切っておくのが安全です。残したままサービス終了の告知を見落とすと、払戻しの申請期間を過ぎてしまいます。
まとめ
- 電子マネーは前払い。チャージした残高から支払う
- 多くは資金決済法の「前払式支払手段」にあたり、払戻しは原則禁止
- 例外は発行者が取扱いをやめる場合。告知された申請期間内に申し出る必要がある
- かざす動作はタッチ決済と同じでも、規格は別。店の端末の対応も別
- チャージが還元の対象外になっている支払い手段が多い。条件文で確認する
- 金融庁「商品券(プリペイドカード)の払戻しについて」(https://www.fsa.go.jp/policy/prepaid/)2026年9月7日確認。前払式支払手段は払戻しが原則禁止(資金決済法第20条第2項)、発行者が加盟店での取扱いをやめる場合は払戻し手続きを実施し、ホームページ・日刊新聞・店頭掲示などで告知、申請期間内に申し出れば払戻しを受けられる
- 一般社団法人日本資金決済業協会「利用者保護について」(https://www.s-kessai.jp/consumer/prepaid/prepaid_user_protection/)2026年9月17日確認。資金決済法の対象となる前払式支払手段では、基準日未使用残高の2分の1以上に相当する額の保全が求められるが、全額が保全されるわけではないこと
- 経済産業省「キャッシュレス」(https://www.meti.go.jp/policy/mono_info_service/cashless/index.html)2026年9月7日確認。電子マネーが主なキャッシュレス手段のひとつであること
本記事の数値・条件は2026-09-07時点の情報です。最新の内容は各公式サイト・ハピタスの案件ページでご確認ください。
本記事は、公開日または最終更新日(2026-09-07)の時点で編集部が信頼できると判断した情報をもとに作成しています。ポイントの還元率・付与条件・キャンペーン内容・各種サービスの仕様は予告なく変更されることがあり、記事の内容が最新の情報と異なる場合や、誤りが含まれている場合があります。
実際にサービスをご利用の際は、必ず各公式サイトおよびハピタスの該当ページで最新の情報・条件をご自身でご確認ください。本記事の情報にもとづく判断・行動により生じた損害について、当社は責任を負いかねます。