

※本記事の内容は2026年9月時点の情報です。還元率や条件は変更される場合があるため、ご利用前に各公式サイトで最新情報をご確認ください。
目次
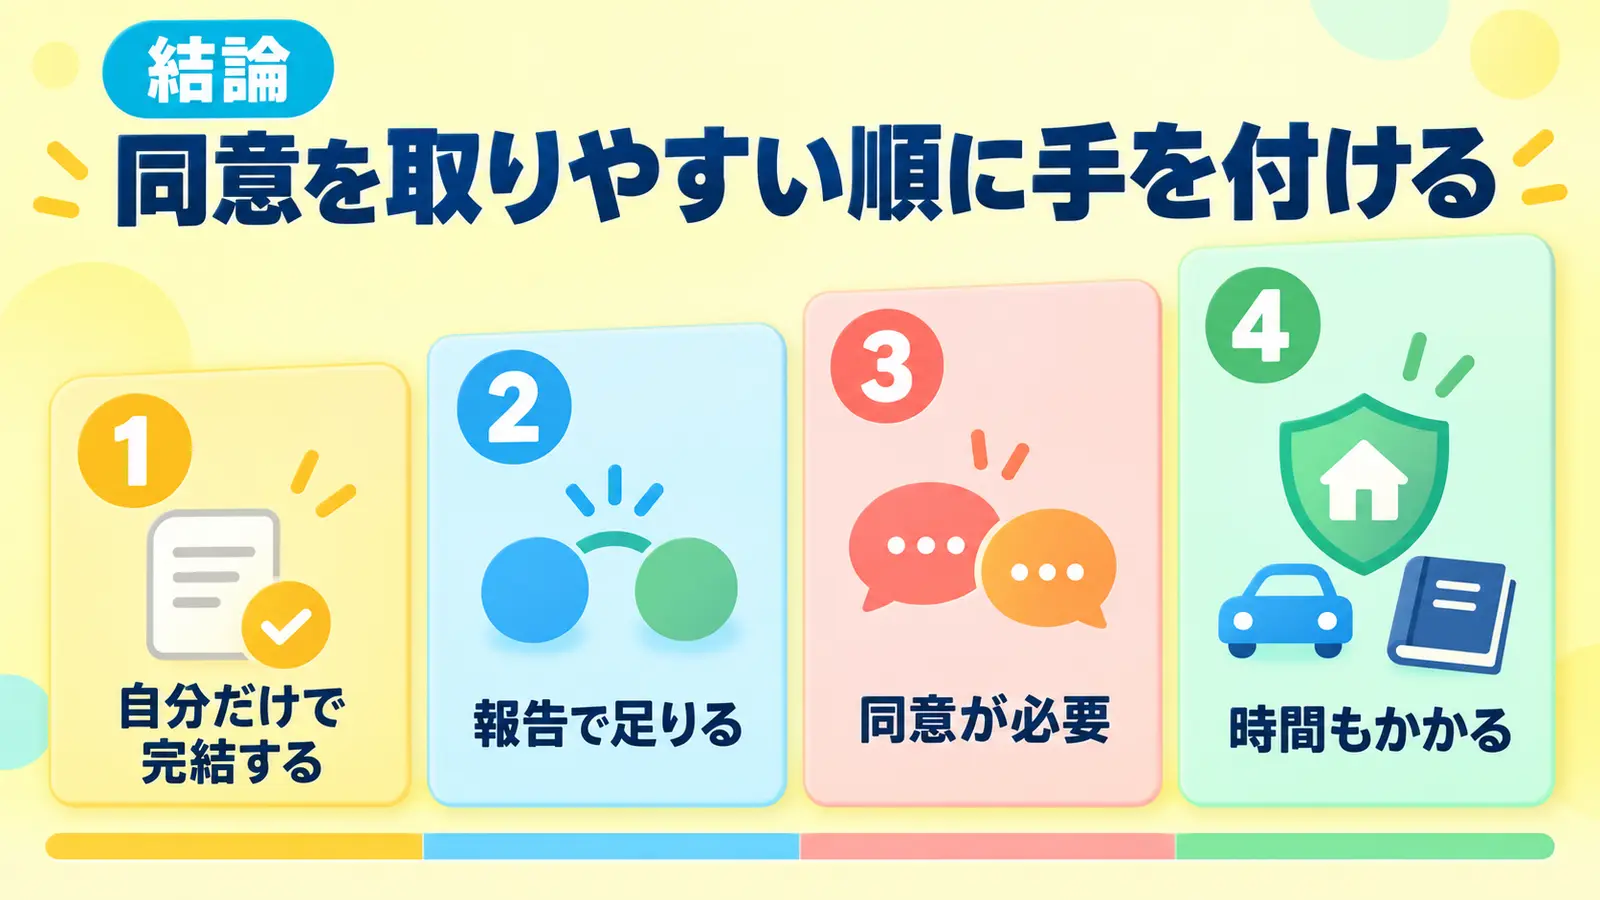
結論:金額の大きい順ではなく、同意を取りやすい順に手を付ける
固定費の見直しは、効果の大きい順にやるのが理屈です。ところが世帯の家計では、その順番どおりに進まないことがあります。家族の同意が必要な費目が混じるためです。
同意が要る費目に最初に手を付けると、話し合いで止まり、そのまま何も変わらないことが起きます。
この表でわかること:1と2だけで、話し合いなしに進められる
| 段階 | 費目の性質 | 同意 | 先にやるか |
|---|---|---|---|
| 1 | 自分だけで完結する(自分の契約・自分の使うもの) | 不要 | 先にやる |
| 2 | 世帯共通だが使い勝手が変わらない(支払い方・契約先の変更) | 報告で足りる | 次にやる |
| 3 | 家族の使い勝手が変わる(通信の契約先、サブスクの解約) | 必要 | あとにする |
| 4 | 家族の安心に関わる(保険、教育、車) | 必要。時間もかかる | 最後にする |
効果の大きさで並べた順番は節約術まとめ|効果・手間・継続性で並べた優先順位と家計の平均値にまとめています。この記事は家族と進める順番に絞ります。
段階1|自分だけで完結するものを先に片づける
成果を先に出すことが目的です。数字が動くと、あとの話し合いが通りやすくなります。
- 自分名義のサブスクで、使っていないもの
- 自分だけが使うアプリの有料機能
- 自分の口座から出ている引き落としで、覚えのないもの
やり方は明細を1か月分見るだけです。口座とカードの明細を並べて、名前が分からない引き落としに印を付けます。
明細を使った固定費の確認範囲は下期に見直すと効く固定費|順番と、明細の見る範囲で扱っています。
段階2|使い勝手が変わらない変更をする
家族の生活は変わらないのに、支出だけが減る変更があります。ここは報告で足りるため、話し合いになりません。
- 支払い方法を変える。還元が付く支払いに寄せる
- 引き落とし日をそろえる。残高不足による手数料を防ぐ
- ATMの利用回数を減らす。まとめて引き出す形に変える
- 年払いに切り替える。月払いより安くなる契約がある場合
年払いへの切り替えは、途中でやめる可能性がある契約では逆効果です。やめても返ってこないことがあります。1年は続けると決められるものだけにしてください。
段階3|家族の使い勝手が変わるものは、先に材料をそろえる
ここからは同意が必要です。「安くなるから」だけでは通りません。使い勝手が落ちる可能性があるためです。
話す前にそろえるのは3つです。
この表でわかること:3つ目を先に言うかどうかで、話の通り方が変わる
| そろえるもの | なぜ必要か |
|---|---|
| いま払っている額(月・年) | 数字がないと比較にならない |
| 変えたあとの額 | 差額が見えないと判断できない |
| 何が不便になるか | 先に言わないと、あとで不信になる |
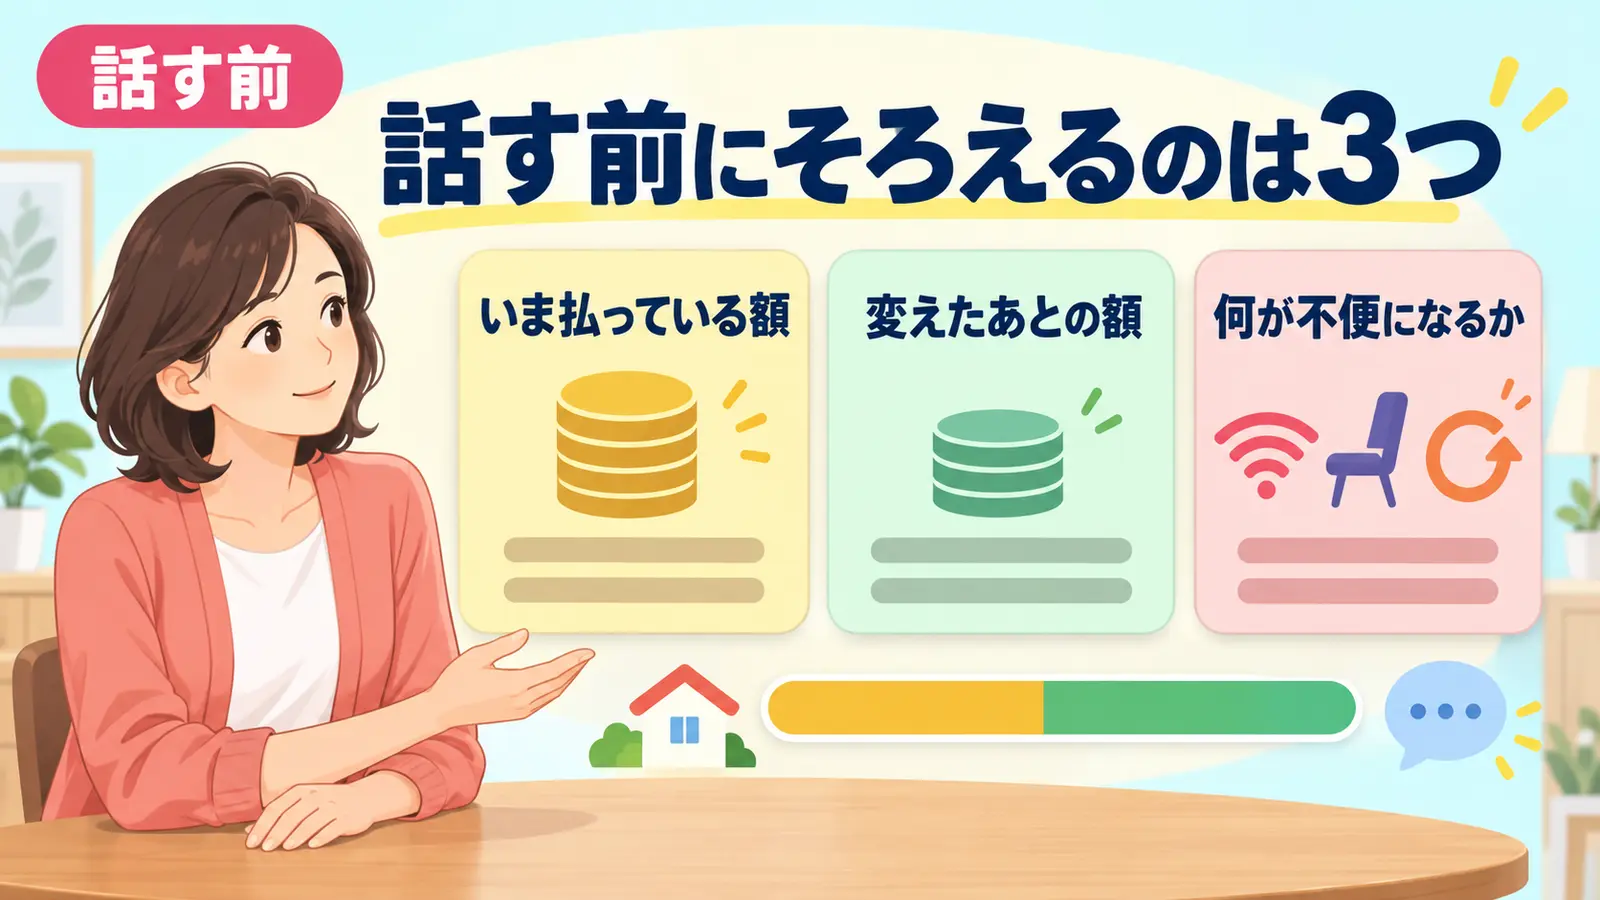
3つ目を隠さないことが重要です。「変えたら不便になった」とあとで言われると、次の見直しができなくなります。
通信の契約を変える場合は、次の点を先に確認してください。
- 家族割の影響。1回線だけ変えると、世帯全体では上がることがあります
- 使っているメールアドレスが使えなくなるか
- 端末の分割が残っているか
段階4|保険・教育・車は、期限を決めて別に扱う
この4つ目は、金額が大きいのに、いちばん動かしにくい費目です。家族の安心に関わるためです。
ここでやってはいけないのは、その場の話し合いで決めることです。感情の話になりやすく、結論が出ません。
「今月は情報を集めるだけ」「来月に判断する」と期限を切って分けるのが現実的です。
保険の見直しでは、いま入っている保障を先に切ってから次を決めるという段取りを取らないでください。切れているあいだに何かあると取り返しがつきません。判断が必要な場面は、保険会社の窓口や有資格の専門家をご利用ください。当編集部から個別の助言はいたしません。
家族で共有する数字は、粒度を落とす
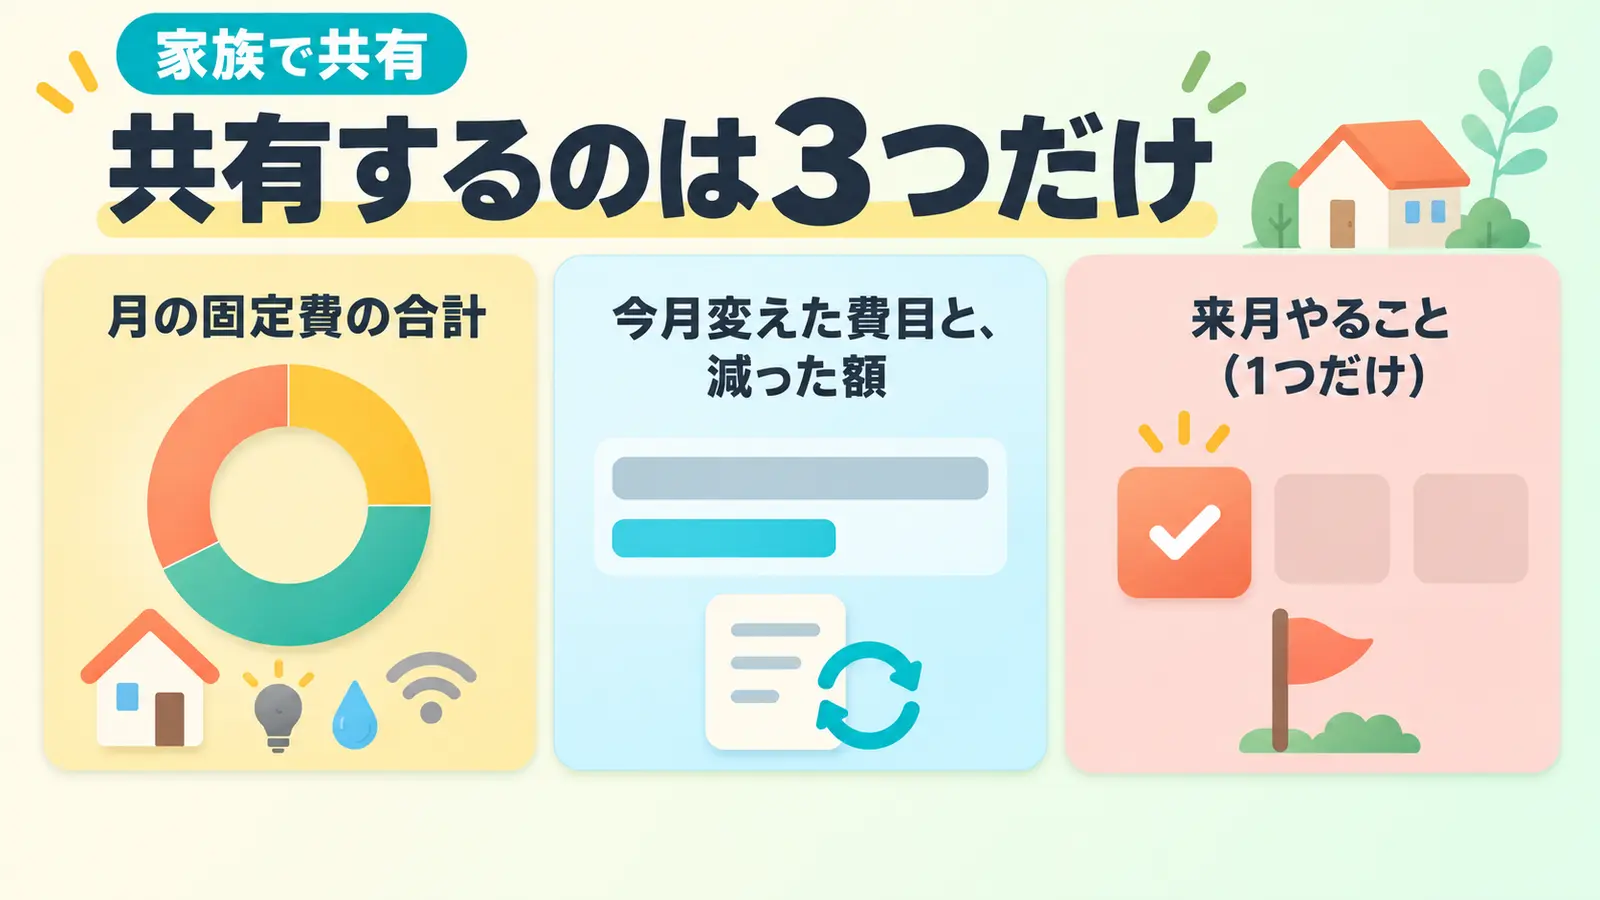
家計を全部共有しようとすると、続きません。共有するのは3つだけで足ります。
- 月の固定費の合計
- 今月変えた費目と、減った額
- 来月やること(1つだけ)
費目ごとの内訳は共有しません。細かい数字を出すと、個別の支出への指摘になり、話が止まります。
世帯で支払いをまとめるときの考え方は家計の支払いをまとめるときのカード選び|世帯ならではの3条件でも扱っています。
減った額を、続く形にする
固定費の見直しは一度で終わります。だからこそ、減った額の行き先を決めておかないと、別の支出に溶けます。
やることは1つです。減った額と同じ金額を、先に別の口座へ移す設定にします。手元に残さないことが要点です。
口座振替と手数料の注意点は銀行でポイ活|給与振込と口座振替で毎月貯める方法と手数料の落とし穴で扱っています。
買い物の側は、経由を習慣にする
固定費の見直しは一度で終わりますが、買い物は毎月あります。ここは手数を増やさずに続けられる形にしておきます。
ネットで買う分は、入口を先に踏んでおくと結果が変わります。決済で付く分と重ならない名義で記録されるため、買うものも決済のしかたも動きません。
家族に説明する必要もありません。買い方が変わらないためです。ハピタスもポイントサイトのひとつで、登録は無料です。
この進め方が向いていない場合
- 家計を1人で管理している場合。同意の段階は不要で、効果の大きい順に進めて構いません
- すでに固定費を見直し終えている場合。変動費の側に移ってください
- 収入が急に減った場合。順番を待つ余裕がないため、金額の大きい費目から手を付ける必要があります。この場合はお金がない時のストレスの特徴と対処法を紹介!収支状況を見直そう!をご覧ください
よくある質問
効果の大きい費目から始めたほうが早いのではないですか
1人で決められる場合はそのとおりです。同意が必要な費目から始めると、話し合いで止まって何も変わらないことがあります。
家族に反対されたらどうすればいいですか
「何が不便になるか」を先に伝えていないことが多いです。差額と不便の両方を出したうえで、判断を委ねる形にすると通りやすくなります。
通信の契約を1回線だけ変えてもいいですか
家族割の影響で、世帯全体では上がることがあります。世帯の合計で計算してから判断してください。
保険は見直したほうがいいですか
当編集部では個別の判断はできません。いま加入している保障を切ってから次を決める順番は避けてください。保険会社の窓口や有資格の専門家にご相談ください。
家計簿は必要ですか
固定費の見直しには、1か月分の明細があれば足ります。継続的な記録は必須ではありません。
まとめ
- 世帯の固定費は効果の大きい順ではなく、同意を取りやすい順に進める
- 段階1(自分だけで完結)と段階2(使い勝手が変わらない)は話し合いなしで進められる
- 同意が必要な費目はいまの額・変えた後の額・何が不便になるかの3つをそろえてから話す
- 保険・教育・車は期限を切って別に扱う。その場で決めない
- 共有する数字は3つだけ。費目ごとの内訳は共有しない
- 減った額は先に別の口座へ移す。手元に残すと溶ける
- 当編集部が編集方針として整理した進め方です(2026年9月7日確認)。金額や制度に関する断定は含んでいません。個別の判断が必要な事柄については、各サービスの公式サイトおよび有資格の専門家にご確認ください
- 一般社団法人 全国銀行協会「えっ、銀行が…!? その時、預金はどうなる(預金保険制度)」(https://www.zenginkyo.or.jp/article/tag-b/3766/)2026年9月7日確認。口座を分ける場合の預金の扱いの確認に使用
- 経済産業省「キャッシュレス」(https://www.meti.go.jp/policy/mono_info_service/cashless/index.html)2026年9月7日確認。支払い方法を変える場合の手段の分類の確認に使用
本記事の数値・条件は2026-09-07時点の情報です。最新の内容は各公式サイト・ハピタスの案件ページでご確認ください。
本記事は、公開日または最終更新日(2026-09-07)の時点で編集部が信頼できると判断した情報をもとに作成しています。ポイントの還元率・付与条件・キャンペーン内容・各種サービスの仕様は予告なく変更されることがあり、記事の内容が最新の情報と異なる場合や、誤りが含まれている場合があります。
実際にサービスをご利用の際は、必ず各公式サイトおよびハピタスの該当ページで最新の情報・条件をご自身でご確認ください。本記事の情報にもとづく判断・行動により生じた損害について、当社は責任を負いかねます。