

※本記事の内容は2026年9月時点の情報です。還元率や条件は変更される場合があるため、ご利用前に各公式サイトで最新情報をご確認ください。
目次
結論:間違えやすいのは「誰が」「どこへ」「いつまでに」の3点
ふるさと納税は、返礼品を選ぶところまでは簡単です。つまずくのは、そのあとの手続きです。
間違えると控除が受けられません。寄附そのものは成立するので、気づかないまま終わることもあります。
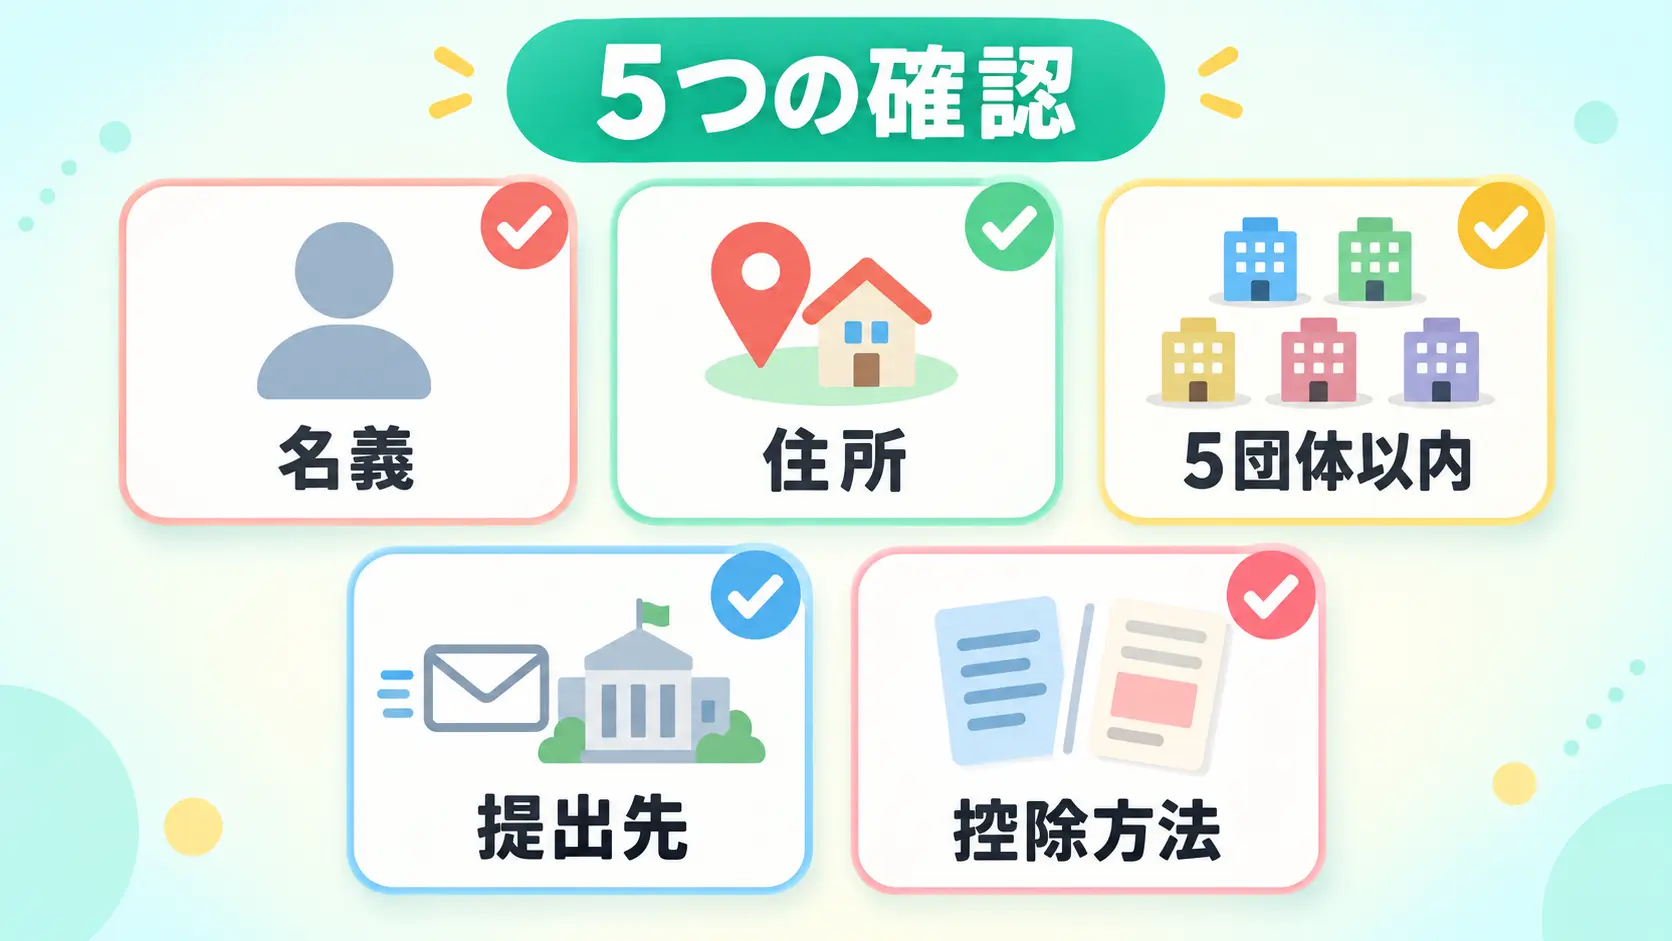
この表でわかること:5項目のうち3つは「控除が受けられない」に直結する
| # | 間違えやすい項目 | 間違えると |
|---|---|---|
| 1 | 寄附する人の名義 | 控除が受けられない |
| 2 | 住所(寄附した翌年の1月1日時点) | 自治体側で処理できない |
| 3 | ワンストップ特例を使えるかの判定 | 確定申告が必要になる |
| 4 | 申請書の提出先と様式 | 特例が適用されない |
| 5 | 控除される税の種類の理解 | 還付を期待して待ち続ける |
サイトの選び方そのものはふるさと納税サイトの選び方|2025年10月のポイント禁止後、何で比べるかで扱っています。この記事は申し込み画面から先の話に絞ります。
項目1|寄附する人の名義
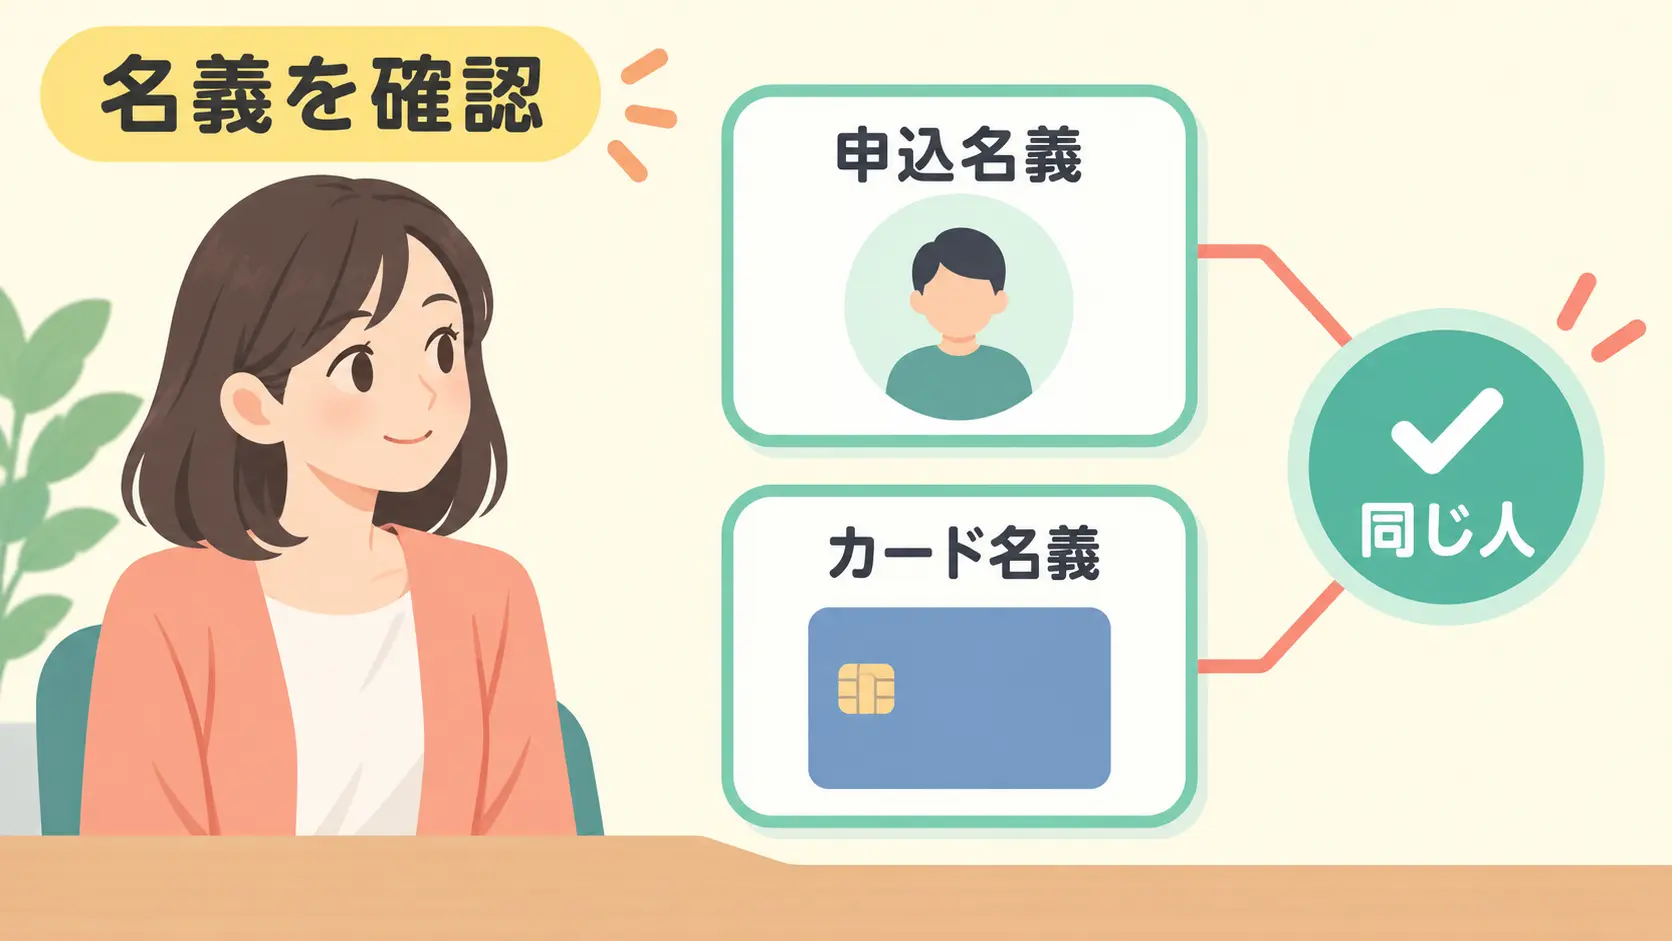
控除を受けるのは、寄附した本人です。家族の名義で寄附すると、自分の控除にはなりません。
間違いが起きやすいのは次の場面です。
- クレジットカードの名義が配偶者で、寄附の申込名義を自分にした
- 買い物のアカウントが家族共用になっていた
- 結婚などで氏名が変わったあと、旧姓のまま申し込んだ
寄附の申込名義と、支払いに使うカードの名義をそろえてください。また、控除を受ける本人の名義で申し込む必要があります。名義が違うと、受領書の宛名も違ってしまいます。
項目2|住所は「寄附した翌年の1月1日時点」で見る
住民税は、寄附した翌年の1月1日時点に住んでいる自治体が課税します。寄附した年の途中で引っ越した場合は、申請書に書く住所を間違えないよう注意してください。
ワンストップ特例の申請後、寄附した翌年の1月1日までに住所や氏名が変わった場合は、寄附先の自治体へ変更届を翌年1月10日までに提出します。オンライン対応を含め、手続き方法は寄附先の案内で確認してください。
項目3|ワンストップ特例が使えるかの判定
ここが最もつまずく項目です。総務省は条件をはっきり示しています。
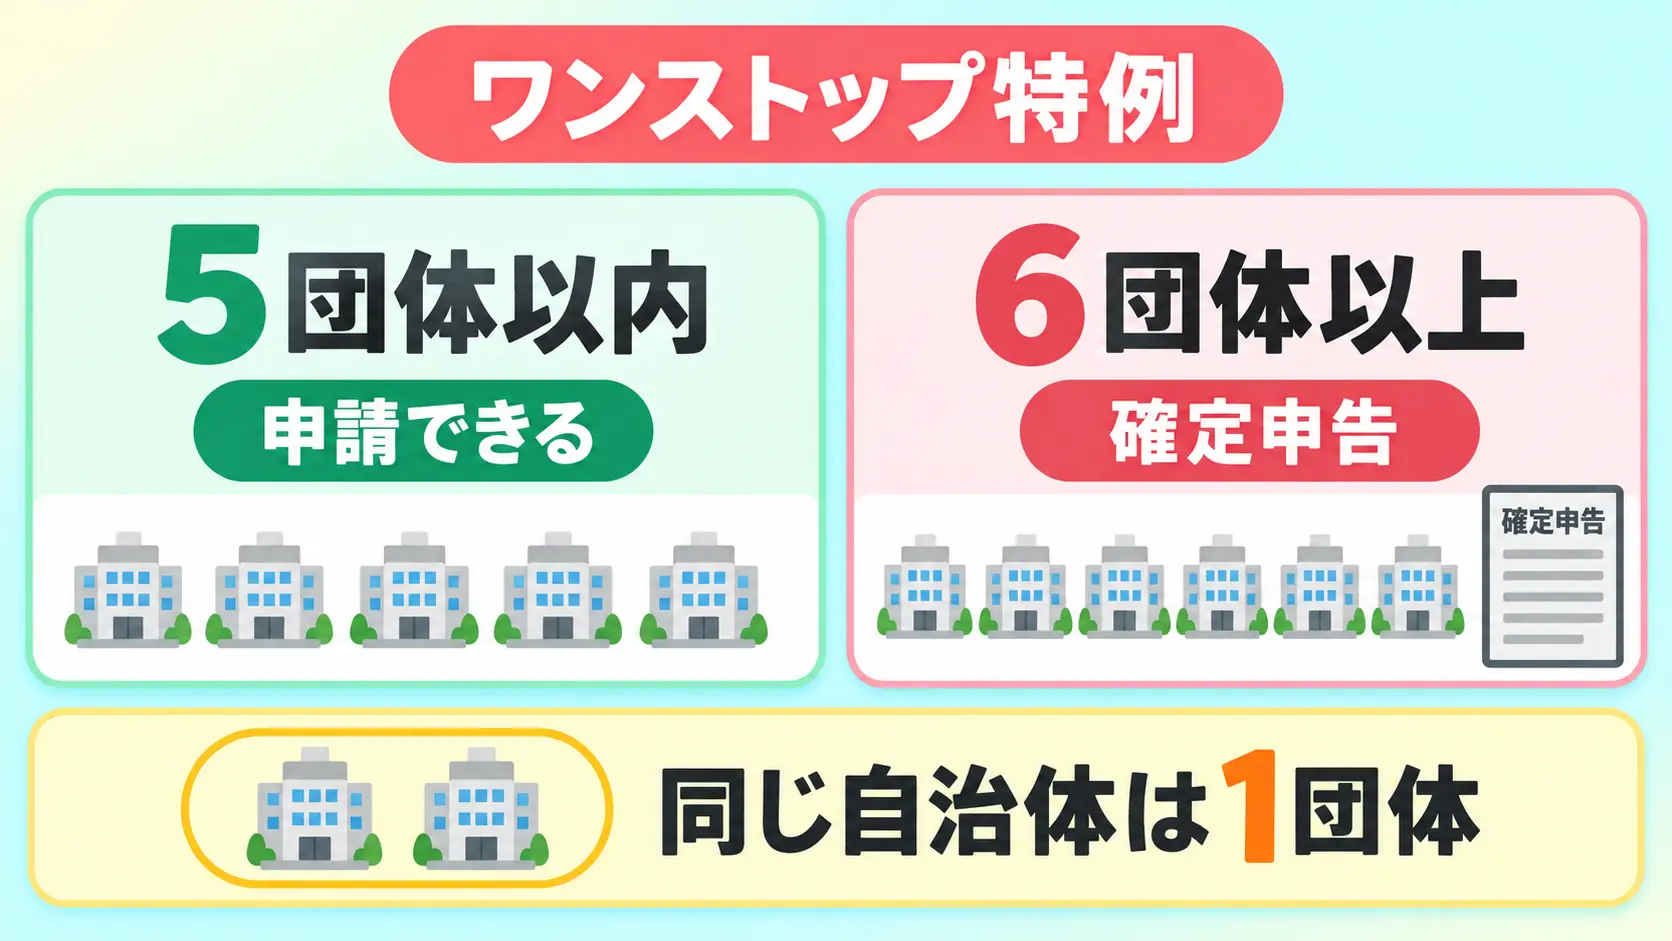
ふるさと納税ワンストップ特例の申請を行うためには、確定申告の不要な給与所得者等で、ふるさと納税先の自治体数が5団体以内である必要があります。
6団体以上にふるさと納税を行った場合は、確定申告を行う必要があります。これは総務省が明記している条件です。「6件目からが対象外」ではなく、6団体以上になった時点で、すべての寄附について確定申告が必要になります。
この表でわかること:どちらか一方。両方はできない
| 自分の状況 | 手続き |
|---|---|
| 確定申告が不要な給与所得者等 かつ 寄附先が5団体以内 | ワンストップ特例を申請できる |
| 寄附先が6団体以上 | 確定申告 |
| もともと確定申告をする(医療費控除・副業など) | 確定申告 |
団体数で数えます。同じ自治体に複数回寄附した場合は1団体です。数え方を間違えると判定がずれます。
項目4|申請書の提出先と様式
ワンストップ特例の申請書は、ふるさと納税を行う際に、ふるさと納税先の自治体に提出します。税務署ではありません。
ふるさと納税先の自治体によって、申請書が異なることがあります。これは総務省が注記している点です。サイトで一括して出せると思い込んでいると、提出漏れが起きます。
なお、令和4年中にされた寄附から、一部の自治体においてマイナンバーカードを利用したワンストップ特例のオンライン申請が可能になっています。対応状況は自治体ごとに違うため、寄附先に問い合わせる必要があります。
項目5|控除される税の種類
ここを理解していないと、還付を期待して待ち続けることになります。
この表でわかること:ワンストップ特例では、お金が振り込まれることはない
| 手続き | 所得税 | 住民税 |
|---|---|---|
| ワンストップ特例 | 控除は行われない | 全額が翌年度分から控除 |
| 確定申告 | その年の所得税から控除(還付されることがある) | 翌年度分が減額される形で控除 |
総務省の説明では、ワンストップ特例制度が適用される場合は所得税からの控除は行われず、その分も含めた控除額の全額が、ふるさと納税を行った翌年度の住民税の減額という形で控除されます。
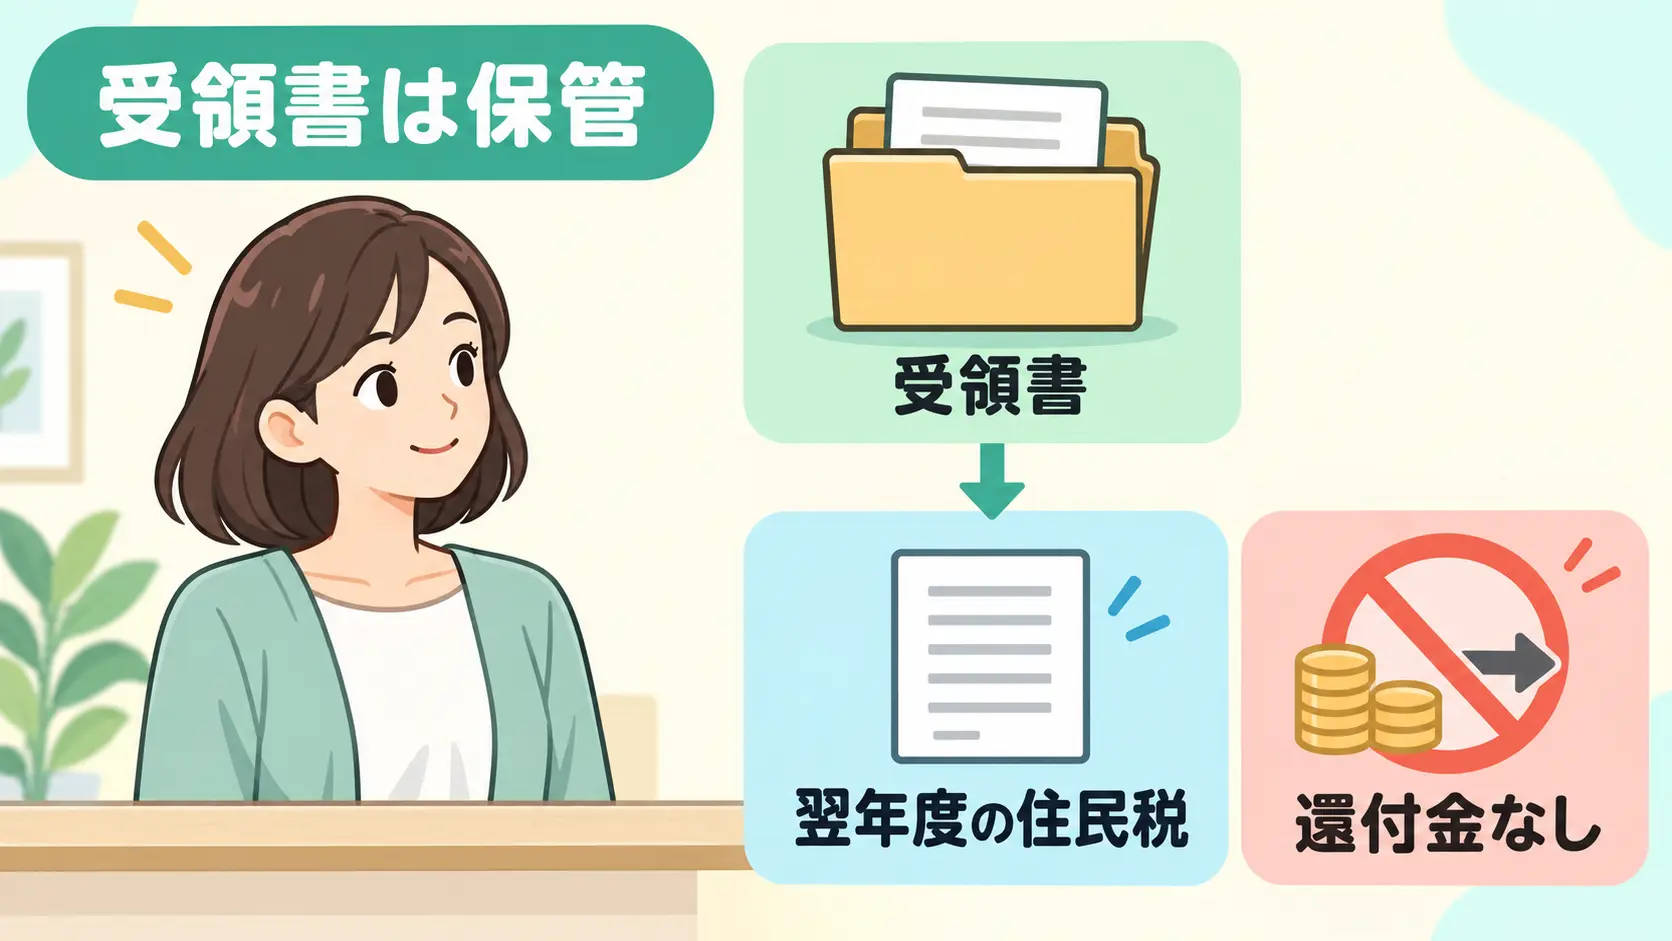
ワンストップ特例では「還付金」は発生しません。翌年度の住民税が減る形で戻ります。振り込みを待っていても何も起きません。
確定申告をする場合は、ふるさと納税を行った翌年の3月15日までに、住所地を管轄する税務署へ確定申告を行います。申告には寄附金受領証明書など、寄附を証明する書類が必要です。源泉徴収等ですでに納めている所得税がある場合は還付されることがありますが、金額は収入や他の控除の状況によります。
なお、控除されるのは寄附した金額のうち2,000円を超える部分で、原則として所得税と住民税から控除されます(一定の上限があります)。計算方法や上限は国税庁「ふるさと納税(寄附金控除)」で確認できます。
受領書は捨てない
確定申告をする場合、寄附金受領証明書など、寄附を証明する書類が必要です。総務省の案内でも「大切に保管してください」とされています。
専用の振込用紙や納入通知書(納付書)で寄附した場合は、払込票控(振込用紙の半券)が寄附を証明する書類となる場合があります。
受領書は再発行に時間がかかることがあります。届いたらまとめて1か所に入れておくのが確実です。
ポイント付与は2025年10月から禁止されている
総務省が指定基準を見直した結果、寄附にあわせてポイント等を付与する事業者を通じた募集は認められなくなりました。適用は令和7年(2025年)10月1日からです。
そのため、「ポイントが付くサイトを選ぶ」という比較軸は現在ありません。ポイント廃止後に何で比べるかはふるさと納税サイトの選び方|2025年10月のポイント禁止後、何で比べるかにまとめています。
ふるさと納税とは別枠で、通常の買い物には経由が効く
ふるさと納税の寄附にポイントを付けることは禁止されました。いっぽう、通常のネットの買い物は対象外の話です。
ふだんの買い物のほうには、たどった経路で決まる上乗せがあります。案件の一覧を通ってから店に入ると、決済側の還元とは重ならない名義で記録されます。ふるさと納税とは切り離して考えると整理しやすくなります。
ハピタスもポイントサイトのひとつで、登録は無料です。
この記事が向いていない人
- もともと確定申告をしている人。ワンストップ特例の話は関係ありません。受領書の保管だけ確認してください
- 寄附の予定がない人。上限額の計算のほうが先になります
税額の計算や個別の判断は、お住まいの自治体の税務担当窓口、所轄の税務署、または税理士へお問い合わせください。当編集部では判断を行いません。
よくある質問
家族の名義で寄附しても自分の控除になりますか
なりません。控除を受けるのは寄附した本人です。申込名義と支払いに使うカードの名義をそろえてください。
ワンストップ特例は何団体まで使えますか
5団体以内です。6団体以上にふるさと納税を行った場合は確定申告が必要になります。同じ自治体への複数回の寄附は1団体として数えます。
申請書はどこに出しますか
ふるさと納税先の自治体です。税務署ではありません。自治体によって申請書が異なることがあります。
ワンストップ特例だと、いつお金が戻ってきますか
お金は戻りません。所得税からの控除は行われず、全額が翌年度分の住民税から減額される形で控除されます。
確定申告の期限はいつですか
原則として、ふるさと納税を行った翌年の3月15日までに確定申告を行います。申告には寄附金受領証明書など、寄附を証明する書類が必要です。
ポイントが付くサイトはどこですか
令和7年(2025年)10月1日以降、寄附にあわせてポイント等を付与する事業者を通じた募集は認められていません。
まとめ
- 間違えやすいのは名義・住所・ワンストップ特例の判定・申請書の提出先・控除される税の種類の5項目
- 控除を受けるのは寄附した本人。申込名義とカードの名義をそろえる
- ワンストップ特例は確定申告が不要な給与所得者等かつ5団体以内。6団体以上は確定申告
- 申請書はふるさと納税先の自治体へ。自治体によって様式が異なることがある
- ワンストップ特例では還付金は発生しない。翌年度の住民税が減る形で戻る
- 2025年10月1日からポイント付与を伴う募集は禁止
- 総務省「ふるさと納税のしくみ|ふるさと納税の流れ」(https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/procedure.html)2026年9月7日確認。ワンストップ特例は確定申告の不要な給与所得者等で寄附先が5団体以内、6団体以上は確定申告が必要、申請書はふるさと納税先の自治体へ提出し自治体によって様式が異なることがある、令和4年中の寄附から一部自治体でマイナンバーカードによるオンライン申請が可能、特例適用時は所得税からの控除は行われず全額が翌年度分の住民税から控除、確定申告は原則として翌年3月15日までに行い寄附を証明する書類が必要、2,000円を超える部分が原則全額控除(一定の上限あり)
- 総務省「報道資料|ふるさと納税の指定基準の見直し等」(https://www.soumu.go.jp/menu_news/s-news/01zeimu04_02000126.html)2026年9月7日確認。寄附に伴いポイント等の付与を行う者を通じた募集の禁止を令和7年10月1日から適用
- 国税庁「ふるさと納税をされた方へ」(https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/keisubetsu/furusato.htm)2026年9月7日確認
- 国税庁「No.1155 ふるさと納税(寄附金控除)」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1155.htm)2026年9月17日確認。控除額の計算方法と上限
- 銚子市「ワンストップ特例申請に関するよくある問合せ」(https://www.city.choshi.chiba.jp/kanko/page1101_00069.html)2026年9月17日確認。申請内容は寄附した翌年1月1日時点の住民税課税地に合わせ、住所・氏名の変更届は翌年1月10日必着
本記事の数値・条件は2026-09-07時点の情報です。最新の内容は各公式サイト・ハピタスの案件ページでご確認ください。
本記事は、公開日または最終更新日(2026-09-07)の時点で編集部が信頼できると判断した情報をもとに作成しています。ポイントの還元率・付与条件・キャンペーン内容・各種サービスの仕様は予告なく変更されることがあり、記事の内容が最新の情報と異なる場合や、誤りが含まれている場合があります。
実際にサービスをご利用の際は、必ず各公式サイトおよびハピタスの該当ページで最新の情報・条件をご自身でご確認ください。本記事の情報にもとづく判断・行動により生じた損害について、当社は責任を負いかねます。