

※本記事の内容は2026年9月時点の情報です。還元率や条件は変更される場合があるため、ご利用前に各公式サイトで最新情報をご確認ください。
目次
結論:金利より先に、手数料の無料回数を数える
ネット銀行を比べるとき、多くの人が最初に金利を見ます。ですが、金利で得られる額より、手数料で失う額のほうが大きくなることがあります。
この記事は金融サービスに関わる内容を含みます。公的機関と各社の公表資料をもとに整理したもので、特定の金融機関や商品を選ぶよう促す意図はありません。金利・手数料・条件は改定されます。口座を開く前に、各社の公式サイトで最新の内容をご確認ください。判断が必要な場面は、金融機関の窓口・税務署・有資格の専門家へお願いします。個別の助言について当編集部は対応しておりません。
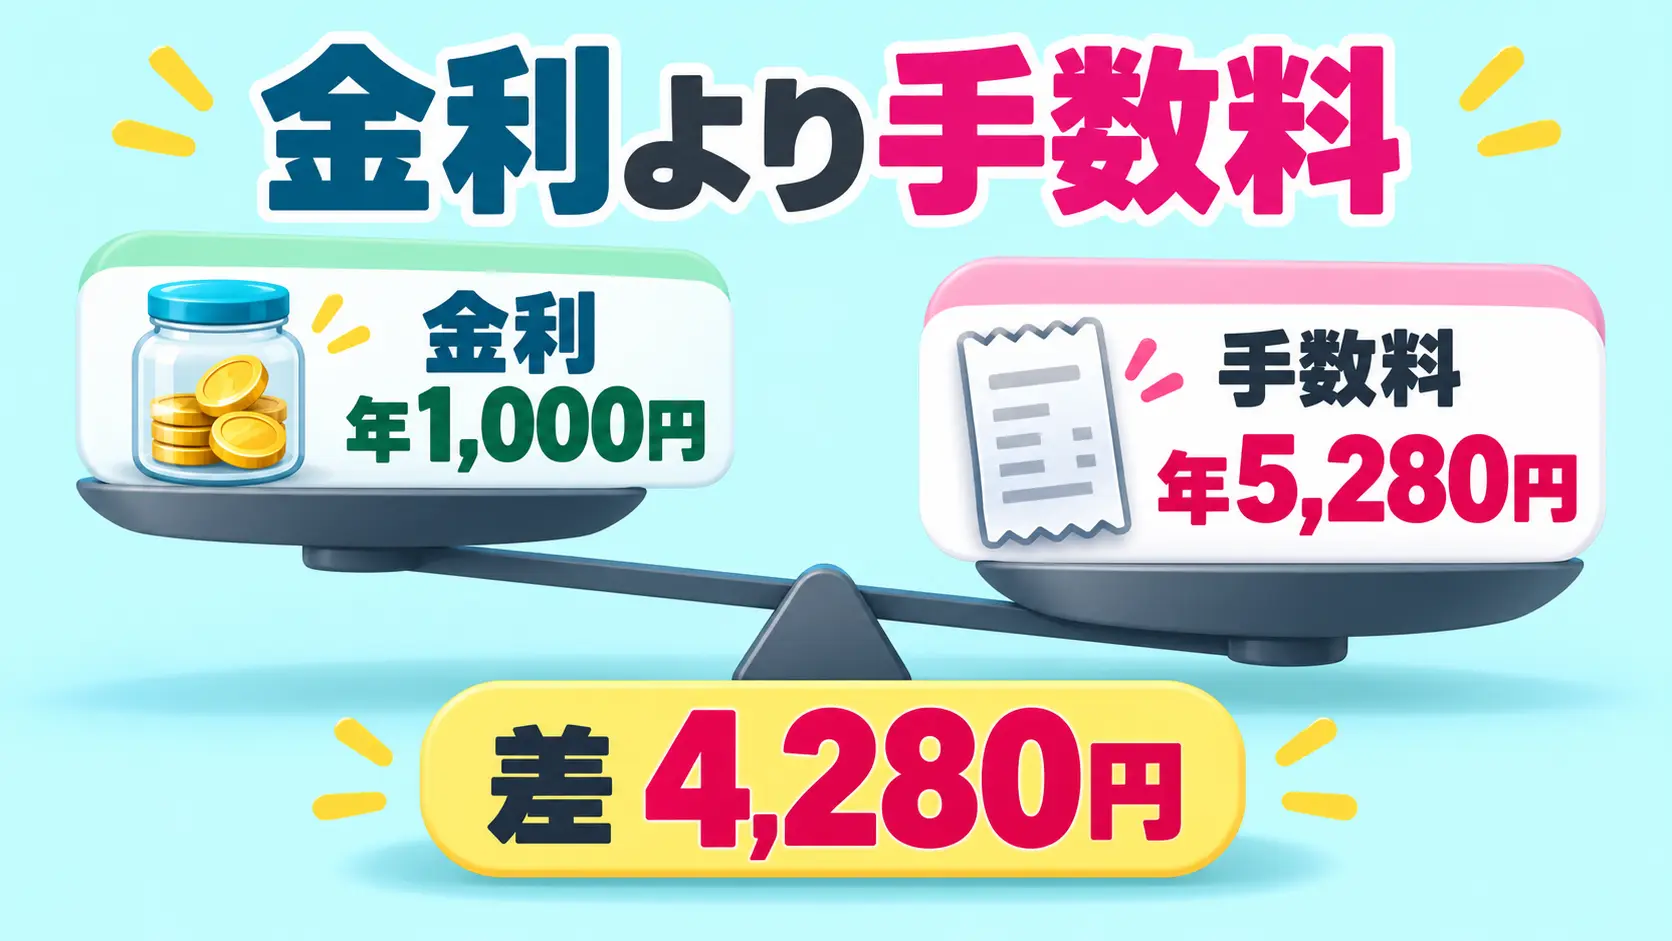
実額で確かめてみます。普通預金に50万円を置いた場合、年0.2%の金利で受け取れるのは年1,000円です(税引前)。いっぽう、ATM手数料が1回110円かかる銀行で月4回引き出すと、年5,280円になります。
検算:500,000円×0.2%=1,000円。110円×4回×12か月=5,280円。差は4,280円で、手数料のほうが大きくなります。
この関係は預ける額によって逆転します。預ける額が大きければ金利の効きが大きくなり、少なければ手数料の影響が大きくなります。まず自分の預金額と引き出し回数を出してから比べてください。
比較で見る7項目
この表でわかること:1と2は毎月効く。3以降は条件次第
| # | 見る項目 | なぜ先に見るか |
|---|---|---|
| 1 | ATM手数料の無料回数と条件 | 毎月確実に発生する。金利より効きやすい |
| 2 | 振込手数料の無料回数と条件 | 同上 |
| 3 | 普通預金の金利と、その適用条件 | 条件付きの金利が多い |
| 4 | 給与振込・口座振替の対応 | 条件達成の前提になることが多い |
| 5 | 使えるATMの種類 | 生活圏にあるかで変わる |
| 6 | アプリでできることの範囲 | 窓口がないため、ここが実質的な窓口 |
| 7 | 預金保険の対象かどうか | 万一のときの保護範囲 |
個別の銀行のランキングは載せません。条件が頻繁に変わるため、順位が意味を持つ期間が短いからです。同じ考え方で書いた記事としてポイントサイトの比較基準|還元率ランキングでは選べない理由と10の確認項目があります。
項目1・2|無料回数は「条件付き」が前提
無料回数は、多くの場合条件によって増える形になっています。
- 預金残高がいくら以上か
- 給与振込の受け取りがあるか
- 指定のカードやサービスを使っているか
- 取引の回数がいくつ以上か
条件を満たせない月は、無料回数が減ります。「月5回無料」と書かれていても、それは最上位の条件を満たした場合であることが多いです。自分が満たせる条件のときの無料回数を確認してください。
自分の必要回数の出し方は簡単です。直近3か月の明細で、ATMの利用回数と振込の回数を数えます。その回数が無料枠に収まるかを見ます。
項目3|金利は「条件付き」と「全員」を分けて読む
普通預金の金利には、誰でも適用されるものと、条件を満たした場合だけ適用されるものがあります。
条件付きの金利は、多くの場合他のサービスの利用が前提です。証券口座との連携、指定の支払いの利用などが典型です。
条件を外したときの金利(=自分に確実に適用される金利)で計算してください。そのうえで、上乗せ分は「取れたら得」として扱うのが安全です。
項目4|給与振込は、条件達成の起点になりやすい
無料回数や金利の条件で、もっとも達成しやすいのが給与振込の受け取りです。毎月自動で満たされるためです。
ただし給与の振込先は勤務先の手続きが必要です。変更に時間がかかることがあります。「変えれば条件を満たせる」と分かっていても、すぐには動かせません。
家計管理とポイ活を両立する考え方は家計を管理する人のポイ活|手間を増やさず始める3つの順番で扱っています。
項目5|使えるATMは生活圏で確認する
ネット銀行では、提携しているATMを使うのが一般的です。
確認するのは「自宅と職場の近くにあるか」だけです。提携数の多さではありません。提携数が多くても、自分の生活圏になければ意味がありません。
あわせて、入金(預け入れ)ができるATMかどうかも確認してください。出金だけ対応している場合があります。
項目6|アプリが実質的な窓口になる
実店舗を持たないネット銀行では、手続きはアプリかウェブで行うのが基本です。オンラインで完結しない手続きでは、書面のやり取りが必要になる場合があります。
確認しておくとよいのは次の点です。
- 振込の上限額を自分で変えられるか
- カードやアプリを止める操作がすぐできるか
- 取引の明細を何か月分さかのぼれるか
- 問い合わせの手段(チャット・電話・フォーム)
紛失や不正利用のときに、自分でどこまで止められるかは事前に確認しておいてください。止める操作に電話が必要な場合、営業時間の制約を受けます。
項目7|預金保険の対象かどうか
預金保険制度に加入するネット銀行の対象預金も、預金保険制度の対象です。
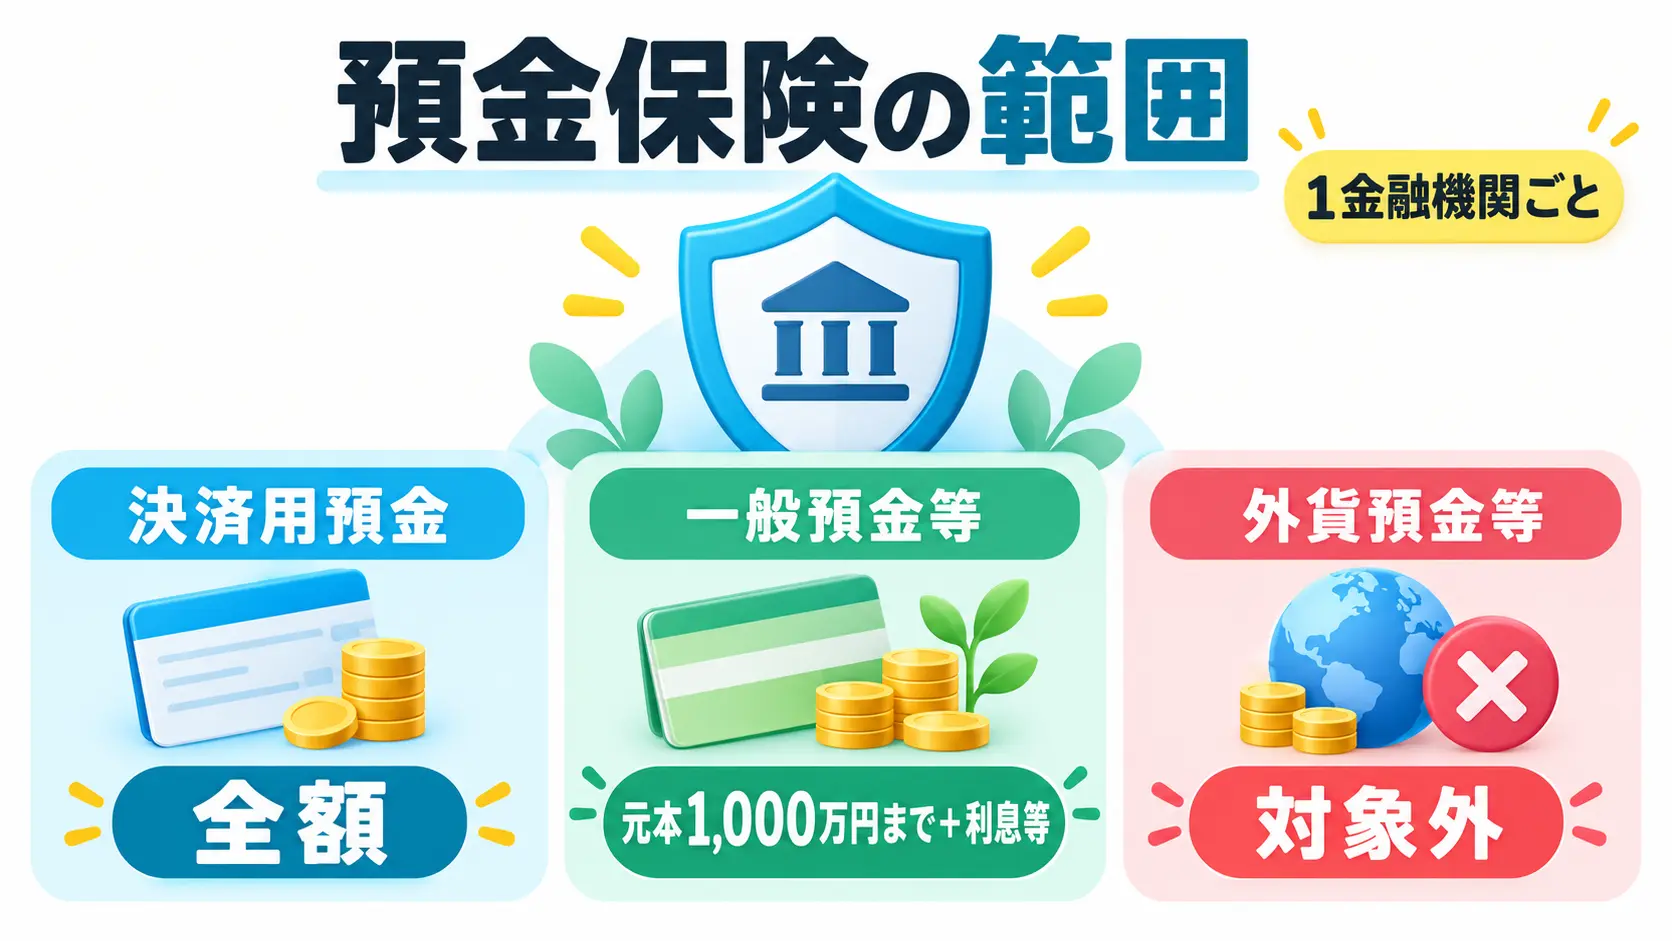
保護の範囲は預金保険機構が示しています。一般預金等については金融機関ごとに残高を合算し、1人あたり元本1,000万円までと、破綻した日までの利息等が保護されます。決済用預金にあたるもの(当座預金、利息のつかない普通預金など)は金額の上限なく全額です。
決済用預金には、①決済サービスを提供できる ②預金者が払い戻しをいつでも請求できる ③利息がつかないという3つの要件を満たす必要があります。
この表でわかること:1,000万円は「1金融機関ごと」に合算して数える
| 預金の種類 | 保護の範囲 |
|---|---|
| 決済用預金(当座預金、利息のつかない普通預金など) | 全額 |
| 一般預金等 | 1金融機関ごとに元本1,000万円まで+破綻日までの利息等 |
| 1,000万円を超える部分 | 破綻した金融機関の財産の状況に応じて支払われ、一部カットされることがある |
| 外貨預金等 | 預金保険の対象外 |
1,000万円は口座ごとではなく、1金融機関ごとに合算して数えます。同じ銀行に複数の口座を持っていても、合算されます。外貨預金は預金保険の対象外です。
また、仕組預金の利息等については、預け入れ時における通常の円定期預金(同一の期間・金額)の店頭表示金利までが対象で、それを超える部分は対象外とされています。
口座を開くなら、ポイントサイト経由を1つ挟む
ネット銀行の口座開設では、オンラインで手続きを進める場合があります。そのため、どのページを入口にして申し込むかも確認しておきたいポイントです。
ハピタスの案件ページから申込フォームへ進み、獲得条件を満たして承認されると、銀行側のキャンペーンとは別にハピタスポイントを獲得できます。申し込む口座の内容は変わりません。
ただし承認には条件が付きます。口座開設の案件では、入金することや一定期間そのまま置いておくことを求められる例が多いです。案件ページの獲得条件と却下条件は、申し込む前に読んでおいてください。アプリ側へ移ったり別のタブで開き直したりすると、判定が正しく行われない場合があります。
ハピタスもポイントサイトのひとつで、登録は無料です。
ネット銀行が向いていない人
- 窓口で相談したい人。実店舗を持たない銀行では対面相談ができません
- 現金の入出金が多い人。ATMの無料回数を超えると手数料が積み上がります
- スマホの操作に不安がある人。手続きはオンライン操作が中心です
- 預金額が少ない人。金利の差より手数料の差のほうが効きます
よくある質問
金利がいちばん高い銀行を選べばいいですか
預金額によります。預金額が少ない場合、手数料の無料回数のほうが効きます。まず自分の預金額と引き出し回数を出してから比べてください。
無料回数はいつも同じですか
多くは条件によって変わります。条件を満たせない月は無料回数が減ります。自分が満たせる条件のときの回数を確認してください。
ネット銀行の預金は保護されますか
預金保険制度に加入する金融機関の対象預金は保護されます。一般預金等は1金融機関ごとに元本1,000万円までと破綻日までの利息等が保護されます。決済用預金は全額です。
複数の口座を持てば1,000万円ずつ保護されますか
同じ金融機関では合算されます。1,000万円は1金融機関ごとの上限です。
外貨預金も保護されますか
外貨預金等は預金保険の対象外です。
どの銀行がおすすめですか
特定の金融機関を推すことは当編集部ではできません。7項目を自分の条件に当てはめて比べてください。迷う場合は金融機関の窓口へお問い合わせください。
まとめ
- 金利より先に手数料の無料回数を数える。預金額が少ないと手数料の影響のほうが大きい
- 無料回数と金利は条件付きが前提。自分が満たせる条件のときの数字で比べる
- ATMは提携数ではなく生活圏にあるか。入金できるかも確認する
- 実店舗を持たないネット銀行ではアプリが実質的な窓口。止める操作の手段を先に確認する
- 預金保険は1金融機関ごとに元本1,000万円+利息等。決済用預金は全額、外貨預金は対象外
- 預金保険機構「保護の範囲」(https://www.dic.go.jp/yokinsha/page_000016.html)2026年9月7日確認。一般預金等は1金融機関ごとに合算して預金者1人当たり元本1,000万円までと破綻日までの利息等、決済用預金は全額保護、1,000万円を超える部分と外貨預金等の扱い、仕組預金の利息等の扱い
- 預金保険機構「(4)保護される預金等の範囲」(https://www.dic.go.jp/yokinsha/page_000109.html)2026年9月7日確認。決済用預金の3要件(決済サービスを提供できる/払い戻しをいつでも請求できる/利息がつかない)
- 金融庁「預金保険制度」(https://www.fsa.go.jp/policy/payoff/)2026年9月7日確認
- 一般社団法人 全国銀行協会「えっ、銀行が…!? その時、預金はどうなる(預金保険制度)」(https://www.zenginkyo.or.jp/article/tag-b/3766/)2026年9月7日確認
本記事の数値・条件は2026-09-07時点の情報です。最新の内容は各公式サイト・ハピタスの案件ページでご確認ください。
本記事は、公開日または最終更新日(2026-09-07)の時点で編集部が信頼できると判断した情報をもとに作成しています。ポイントの還元率・付与条件・キャンペーン内容・各種サービスの仕様は予告なく変更されることがあり、記事の内容が最新の情報と異なる場合や、誤りが含まれている場合があります。
実際にサービスをご利用の際は、必ず各公式サイトおよびハピタスの該当ページで最新の情報・条件をご自身でご確認ください。本記事の情報にもとづく判断・行動により生じた損害について、当社は責任を負いかねます。