

※本記事の内容は2026年9月時点の情報です。還元率や条件は変更される場合があるため、ご利用前に各公式サイトで最新情報をご確認ください。
目次
キャッシュレスとは
キャッシュレスとは、物理的な現金(紙幣・硬貨)を使わなくても支払いや受け取りができる状態のことです。経済産業省はこの状態を「キャッシュレス」と定義しています。
注意したいのは、キャッシュレスが特定のサービスの名前ではないという点です。クレジットカードもコード決済も電子マネーも、すべてキャッシュレスの手段のひとつです。「キャッシュレスを始める」という言葉は、実際には「どの手段を使うかを選ぶ」という話になります。
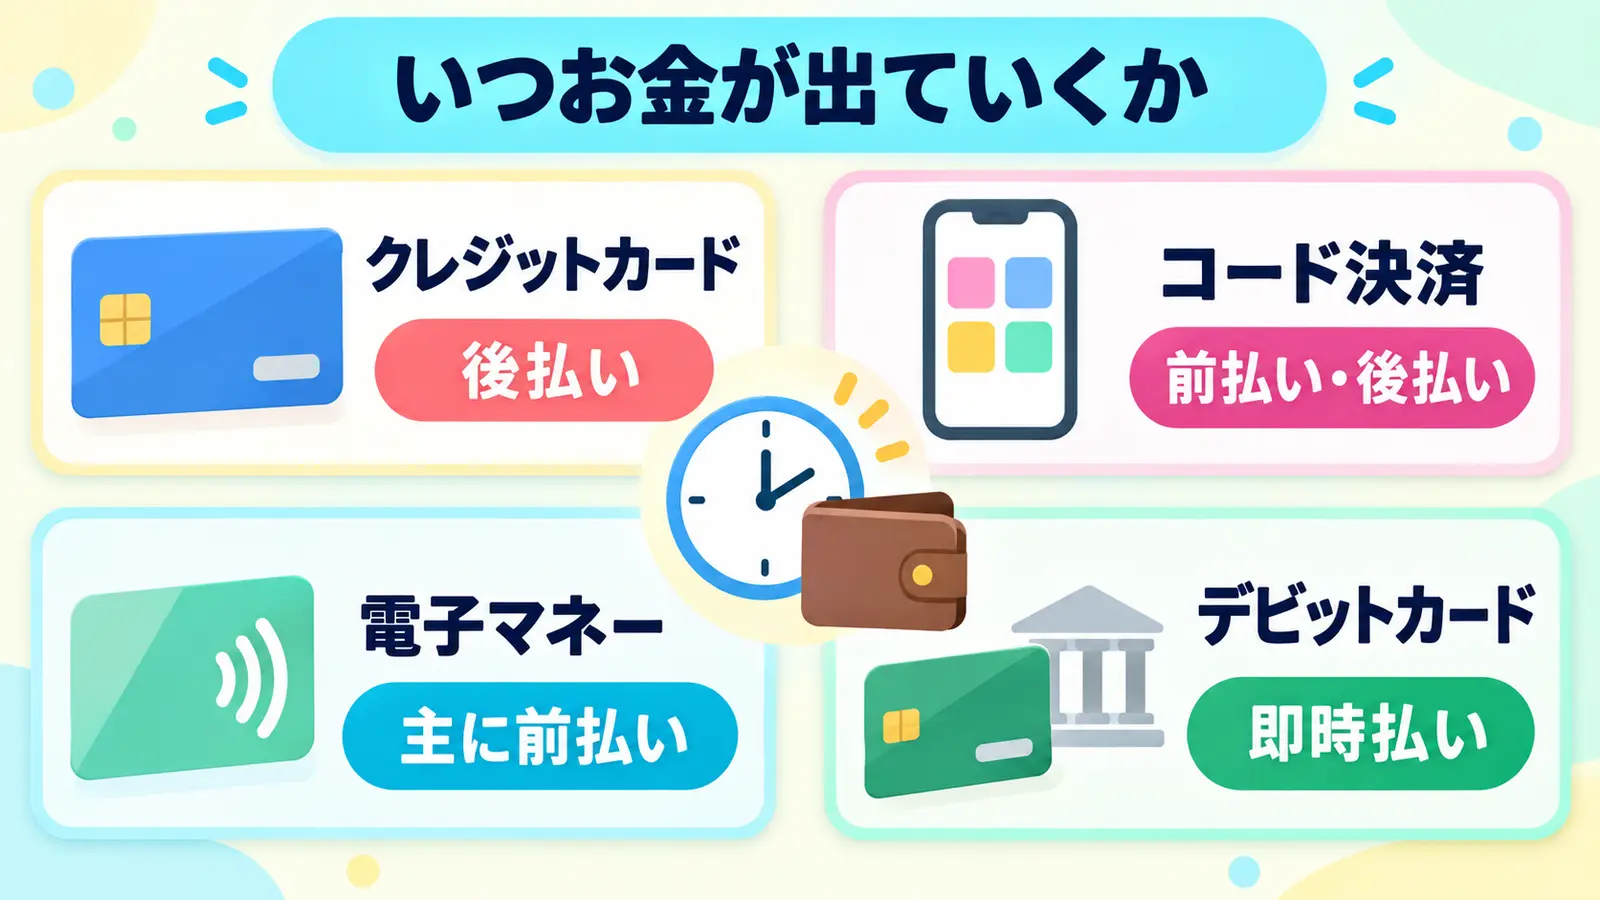
経済産業省は、主な手段として次の4つを挙げています。
この表でわかること:4つの違いは「いつお金が出ていくか」にある
| 手段 | 支払いのタイミング | 代表的なもの |
|---|---|---|
| クレジットカード | 後払い | 各カード会社が発行するカード |
| コード決済 | 前払い・後払いのどちらもある | スマホアプリでコードを読む/見せる方式 |
| 電子マネー | 主に前払い(チャージ) | 交通系IC、流通系の電子マネー |
| デビットカード | 即時払い(口座から引き落とし) | 銀行が発行するカード |
この4つを覚えておくと、あとの話がほとんど整理できます。違いは機能ではなく、お金が出ていくタイミングです。
数字で見るとどこまで進んでいるか
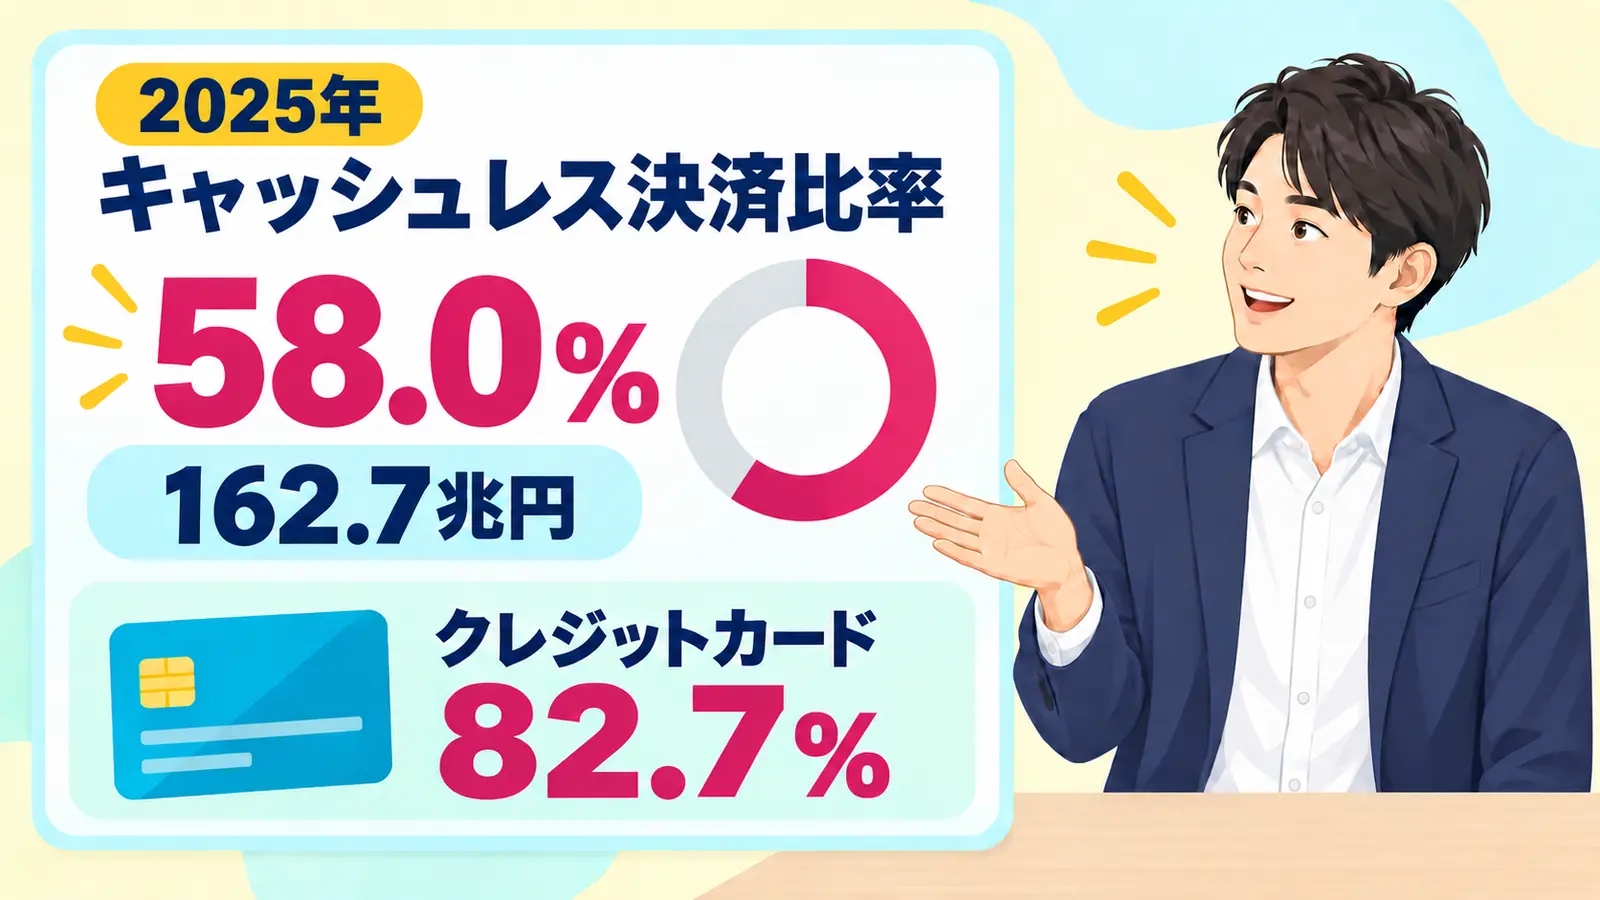
経済産業省は毎年、キャッシュレス決済比率を算出して公表しています。2026年3月31日に公表された数値では、2025年のキャッシュレス決済比率は58.0%(162.7兆円)でした。
その内訳は次のとおりです。
この表でわかること:キャッシュレスの8割はクレジットカード。コード決済は2番目
| 手段 | 金額に占める割合 | 金額 |
|---|---|---|
| クレジットカード | 82.7% | 134.6兆円 |
| コード決済 | 10.2% | 16.6兆円 |
| 電子マネー | 3.7% | 6.0兆円 |
| デビットカード | 3.4% | 5.5兆円 |
「キャッシュレス=スマホ決済」という印象とは、実態がずれています。金額でみると8割以上がクレジットカードです。コード決済は伸びていますが、まだ1割程度です。
これは、コード決済が日常の小さな買い物で使われ、クレジットカードが金額の大きい支払いで使われているためだと考えられます。回数と金額は別の話です。「よく使う手段」と「金額が大きい手段」は一致しません。
なお経済産業省は、キャッシュレス決済比率を2030年までに65%にするという中間目標と、将来的に80%という目標を掲げています。
混同されやすい言葉との境目
「電子マネー」とは範囲が違う
電子マネーはキャッシュレスの手段のひとつです。キャッシュレスのほうが広い言葉です。「キャッシュレスにした」と言っても、電子マネーを使っているとは限りません。
「スマホ決済」は方法の呼び方
スマホ決済は、スマホを使って支払うことの総称です。中身はコード決済であることも、クレジットカードのタッチ決済をスマホに載せたものであることもあります。同じ「スマホ決済」でも、お金の出どころが違います。
「ポイント還元」はキャッシュレスの一部ではない
還元は各社が独自に付けている特典です。キャッシュレスの定義には含まれません。還元がなくてもキャッシュレスは成立します。この2つを混ぜると、還元率が下がったときに「キャッシュレスをやめる」という判断になってしまいます。
キャッシュレスにすると何が変わるか
変わること
- 支払いの記録が残る。いつ・どこで・いくら使ったかが、あとから確認できます
- 現金を持ち歩く量が減る
- 還元が付く手段がある。ただし手段ごとに条件が違います
変わらないこと
- 支出の総額は変わりません。支払い方を変えただけでは、使う金額は減りません
- 使えない店があります。手段ごとに対応状況が違います
記録が残ることは長所ですが、残高を見ずに使えることは短所にもなります。現金は財布の中身が減れば止まりますが、キャッシュレスにはその歯止めがありません。使いすぎる自覚がある場合は、前払いの手段(チャージ式)から始めるほうが安全です。
始め方|どの手段から選ぶか
手段を全部そろえる必要はありません。順番があります。
この表でわかること:手段を増やす前に、1つを1か月使ってみる
| 順番 | やること | 理由 |
|---|---|---|
| 1 | よく行く店で使える手段を1つ調べる | 使えない手段を選ぶと、結局現金に戻る |
| 2 | 支払い方法を1つに絞って1か月使う | 複数を並行すると、どれがいくら使ったか分からなくなる |
| 3 | 明細を1か月分見る | 支出の内訳が初めて見える |
| 4 | 必要なら2つ目を足す | 役割が重ならない手段だけ足す |
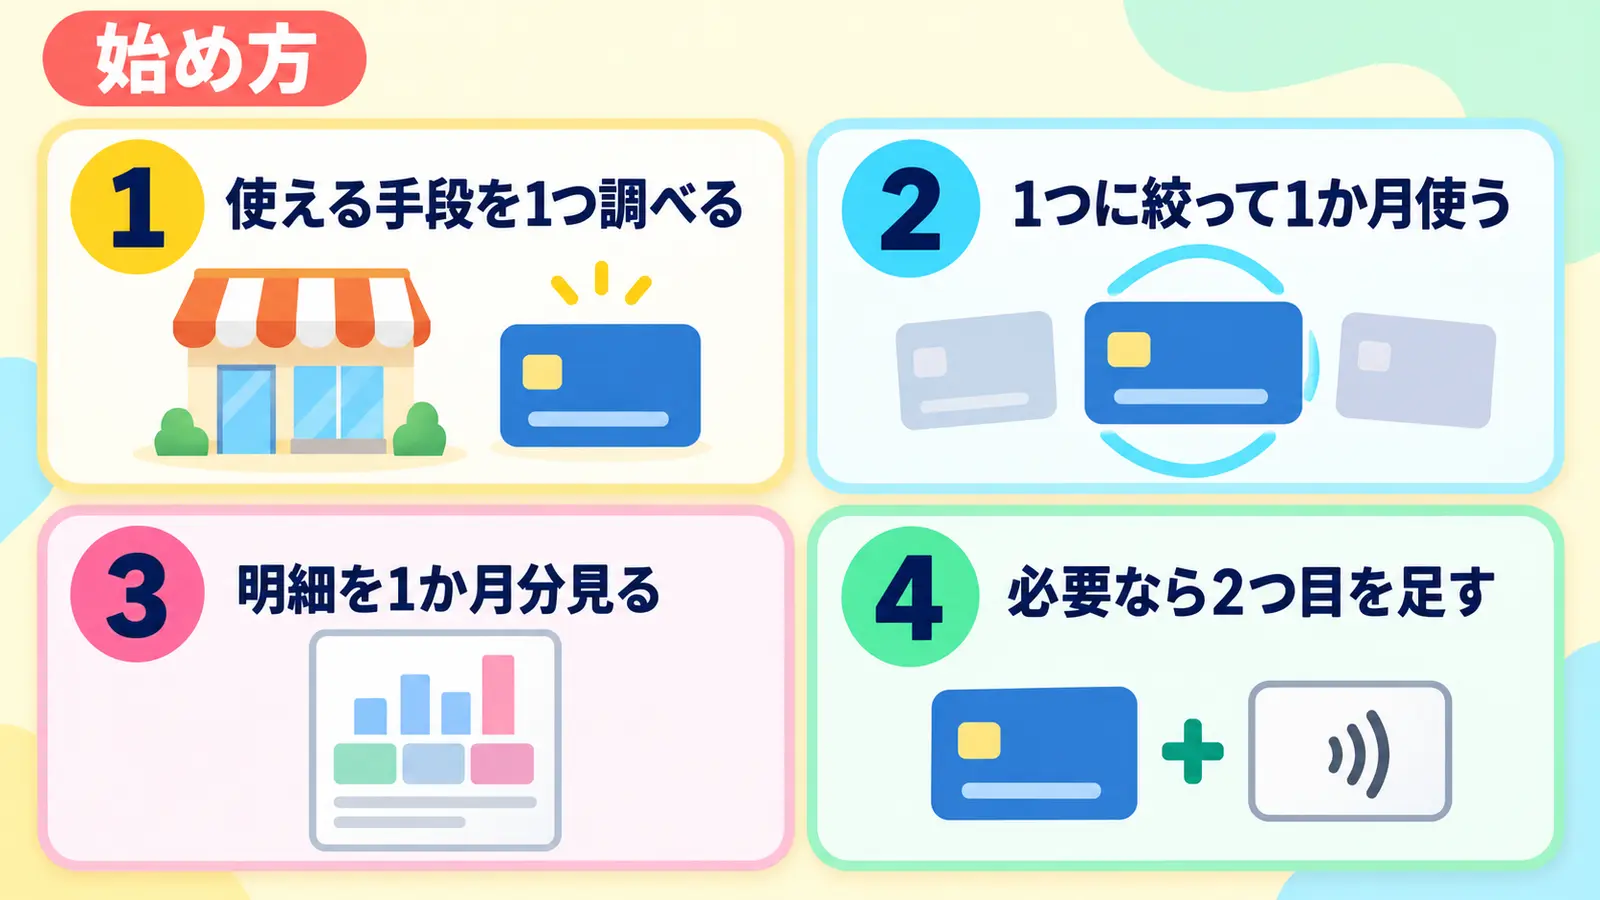
2つ目を足すのは、1つ目で足りない場面が実際に出てからでかまいません。「使える店が多いから」という理由だけで増やすと、残高が分散して管理できなくなります。
ネットの買い物では、ポイントサイト経由が支払い手段の外側に乗る
キャッシュレスの還元は、支払い手段そのものに付くものです。これとは別に、ネットの買い物では「どこを経由して店に入ったか」で決まる還元があります。
ネット通販には、決済とは別の名義で記録される層があります。買いに行く前に案件ページを踏むだけです。支払い方法は今のままで、変わるのはたどる経路だけです。
ハピタスもポイントサイトのひとつです。登録は無料で、経由するだけで対象の買い物にポイントが付きます。仕組みはポイントサイトとは?仕組みと、無料で使える理由をわかりやすく解説で説明しています。
キャッシュレスに向いていない場面
すべての場面で有利になるわけではありません。
- 現金しか使えない店をよく使う場合。手段を増やしても出番がありません
- 残高や明細を見る習慣がない場合。支出が把握できなくなるおそれがあります
- 手数料がかかる支払いの場合。還元より手数料が大きければ、現金のほうが安く済みます
この3つに当てはまる場合は、無理に切り替えないという判断も正しいです。
よくある質問
キャッシュレスとスマホ決済は同じ意味ですか
違います。キャッシュレスは現金を使わない状態全体を指し、スマホ決済はその中の一手段です。クレジットカードで支払うのもキャッシュレスです。
キャッシュレス決済比率58.0%は、支払い回数の割合ですか
金額の割合です。経済産業省が算出しているのは決済金額に対する比率で、2025年は162.7兆円でした。回数の割合ではありません。
どの手段がいちばんお得ですか
使う店によって変わるため、一律には決まりません。還元率だけで選ぶと、使える店が少なくて出番がないことがあります。まず生活圏で使えるかを確認するほうが確実です。
現金は使わないほうがいいですか
そうとは言えません。現金しか使えない店や、手数料がかかる支払いでは現金のほうが安く済みます。両方を持っておくのが現実的です。
まとめ
- キャッシュレスとは、現金を使わなくても支払いができる状態のこと(経済産業省の定義)
- 主な手段はクレジットカード・コード決済・電子マネー・デビットカードの4つ。違いはお金が出ていくタイミング
- 2025年のキャッシュレス決済比率は58.0%(162.7兆円)。金額の8割超はクレジットカード
- 還元はキャッシュレスの定義に含まれない。混ぜて考えないこと
- 始めるときは1つに絞って1か月。増やすのは足りない場面が出てから
- 経済産業省「キャッシュレス」(https://www.meti.go.jp/policy/mono_info_service/cashless/index.html)2026年9月7日確認。キャッシュレスの定義、主な手段、2025年のキャッシュレス決済比率58.0%(162.7兆円)とその内訳、2030年65%・将来80%の目標
- 経済産業省 ニュースリリース「2025年のキャッシュレス決済比率を算出しました」(2026年3月31日公表/2026年6月18日関連資料差し替え、https://www.meti.go.jp/press/2025/03/20260331006/20260331006.html)2026年9月8日確認。2025年のキャッシュレス決済比率は58.0%(162.7兆円)。分子の内訳はクレジットカード82.7%(134.6兆円)、デビットカード3.4%(5.5兆円)、電子マネー3.7%(6.0兆円)、コード決済10.2%(16.6兆円)。将来的な目標は国内指標で80%、中間目標は2030年に国内指標で65%(国際比較指標で55%)
本記事の数値・条件は2026-09-07時点の情報です。最新の内容は各公式サイト・ハピタスの案件ページでご確認ください。
本記事は、公開日または最終更新日(2026-09-07)の時点で編集部が信頼できると判断した情報をもとに作成しています。ポイントの還元率・付与条件・キャンペーン内容・各種サービスの仕様は予告なく変更されることがあり、記事の内容が最新の情報と異なる場合や、誤りが含まれている場合があります。
実際にサービスをご利用の際は、必ず各公式サイトおよびハピタスの該当ページで最新の情報・条件をご自身でご確認ください。本記事の情報にもとづく判断・行動により生じた損害について、当社は責任を負いかねます。