

目次
結論:先取り貯金は「自動で移す設定」を1回するだけで始められる
先取り貯金で大事なのは金額より仕組みです。毎月自分で振り替える方法だと、忙しい月や出費の多い月に止まります。
金融広報中央委員会「知るぽると」は、貯蓄や投資に回す額を給料からあらかじめ差し引く「先取り貯蓄」を勧めています。方法として、給与振込口座から貯蓄用の口座への自動振替や、勤務先の財形貯蓄制度などを挙げています。どれも一度設定すれば、あとは手を動かさなくても続きます。
先取り貯金が続きやすい理由
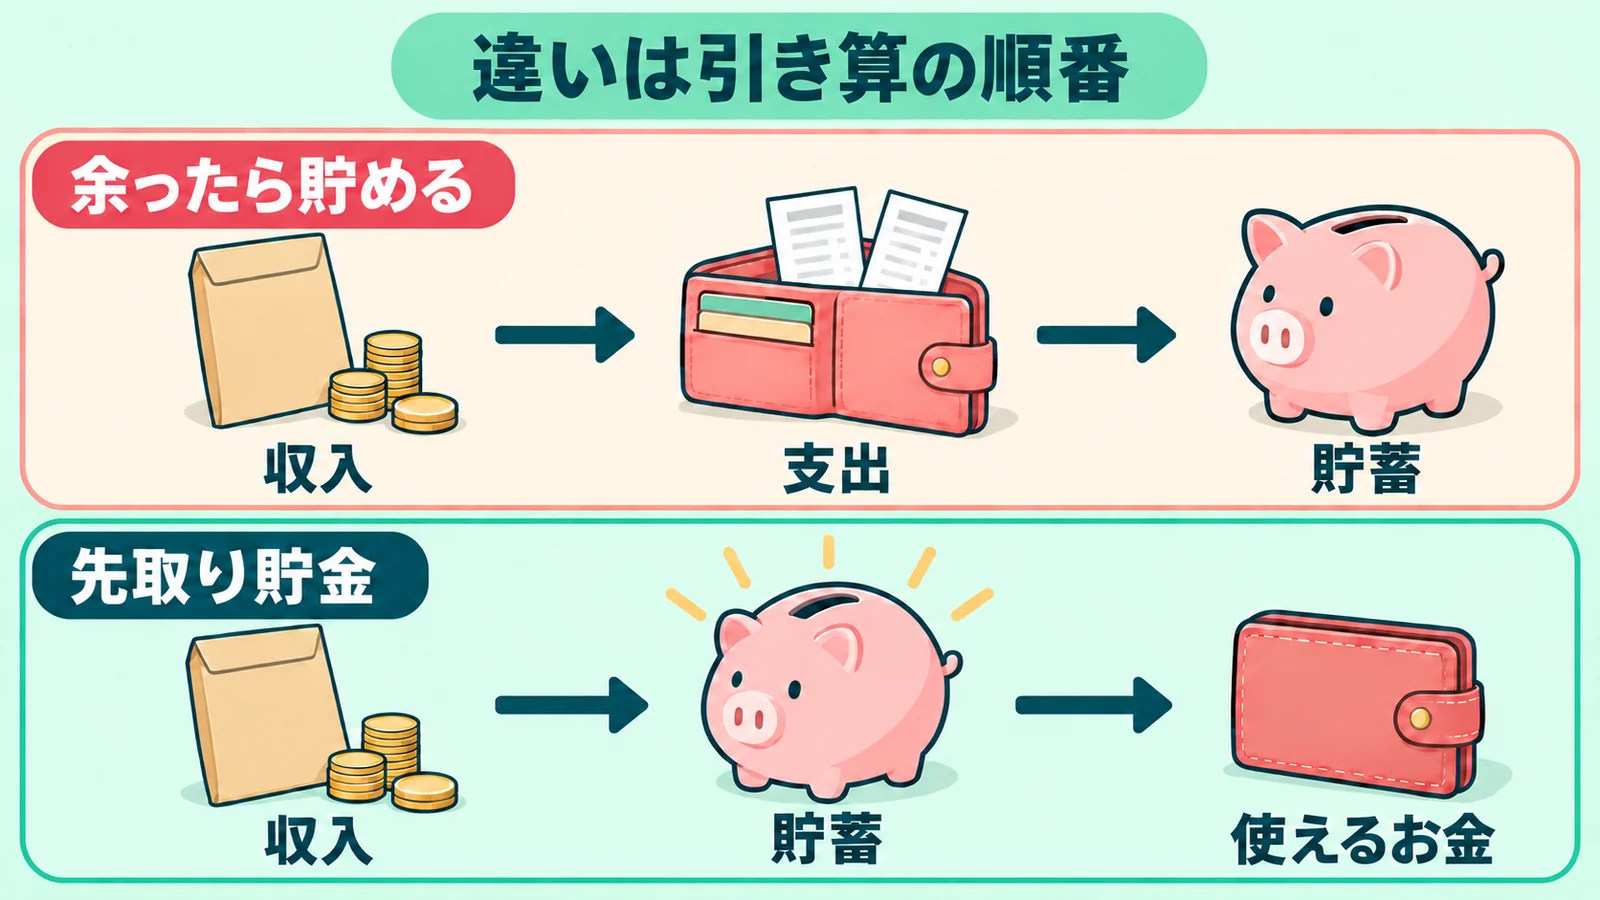
余ったら貯めるやり方は、「収入-支出=貯蓄」の順番です。支出が先に決まるため、貯蓄は毎月の残り次第になります。
この表でわかること:違いは金額ではなく、引き算の順番にある
| やり方 | 計算の順番 | 起きやすいこと |
|---|---|---|
| 余ったら貯める | 収入-支出=貯蓄 | 出費の多い月は0円になる |
| 先取り貯金 | 収入-貯蓄=使えるお金 | 使えるお金の範囲でやりくりする習慣が付く |
知るぽるとは、給料18万円から2万円を先に差し引いて別口座で積み立て、残りの16万円でやりくりする例を示しています。別の口座に移しておくことで、赤字の月に取り崩しにくくなるとも説明しています。口座の分け方はお金が貯まらない人がやっている習慣とは?収入と支出を見直して着実に貯金!で扱っています。
先取り貯金の3つの仕組み
この表でわかること:勤務先に財形があればそれが手間の少ない選択肢。なければ銀行の積立を使う
| 仕組み | どう貯まるか | 公式で確認できた条件 |
|---|---|---|
| 財形貯蓄 | 勤務先が給与から天引きして積み立てる | 勤務先に制度が必要。一般財形は3年以上、毎月またはボーナス時の天引き。月々1,000円から(厚生労働省) |
| 積立定期預金 | 指定日に普通預金から自動で振り替える | 例:みずほ積立定期預金は月々1,000円から、1,000円単位。申込は店舗のみ |
| 口座間の自動振替 | 給与振込口座から貯蓄用の口座へ毎月移す | 取り扱いと手数料は銀行ごとに違う |
財形貯蓄を使う先取り貯金
厚生労働省の案内では、一般財形貯蓄は目的を問わない使途自由な貯蓄で、契約時の年齢制限はありません。財形年金貯蓄と財形住宅貯蓄は55歳未満が対象で、利子等に非課税の枠があります。始められるかどうかは、勤務先の人事・福利厚生の担当に確認してください。
積立定期預金を使う先取り貯金
積立定期預金は、指定した日に決まった額を自動で積み立てる商品です。みずほ積立定期預金では、指定日の残高が一定額を超えたときだけ超過分を積み立てる「スイング積立方式」も選べます。
先取り貯金のやり方(設定の手順)
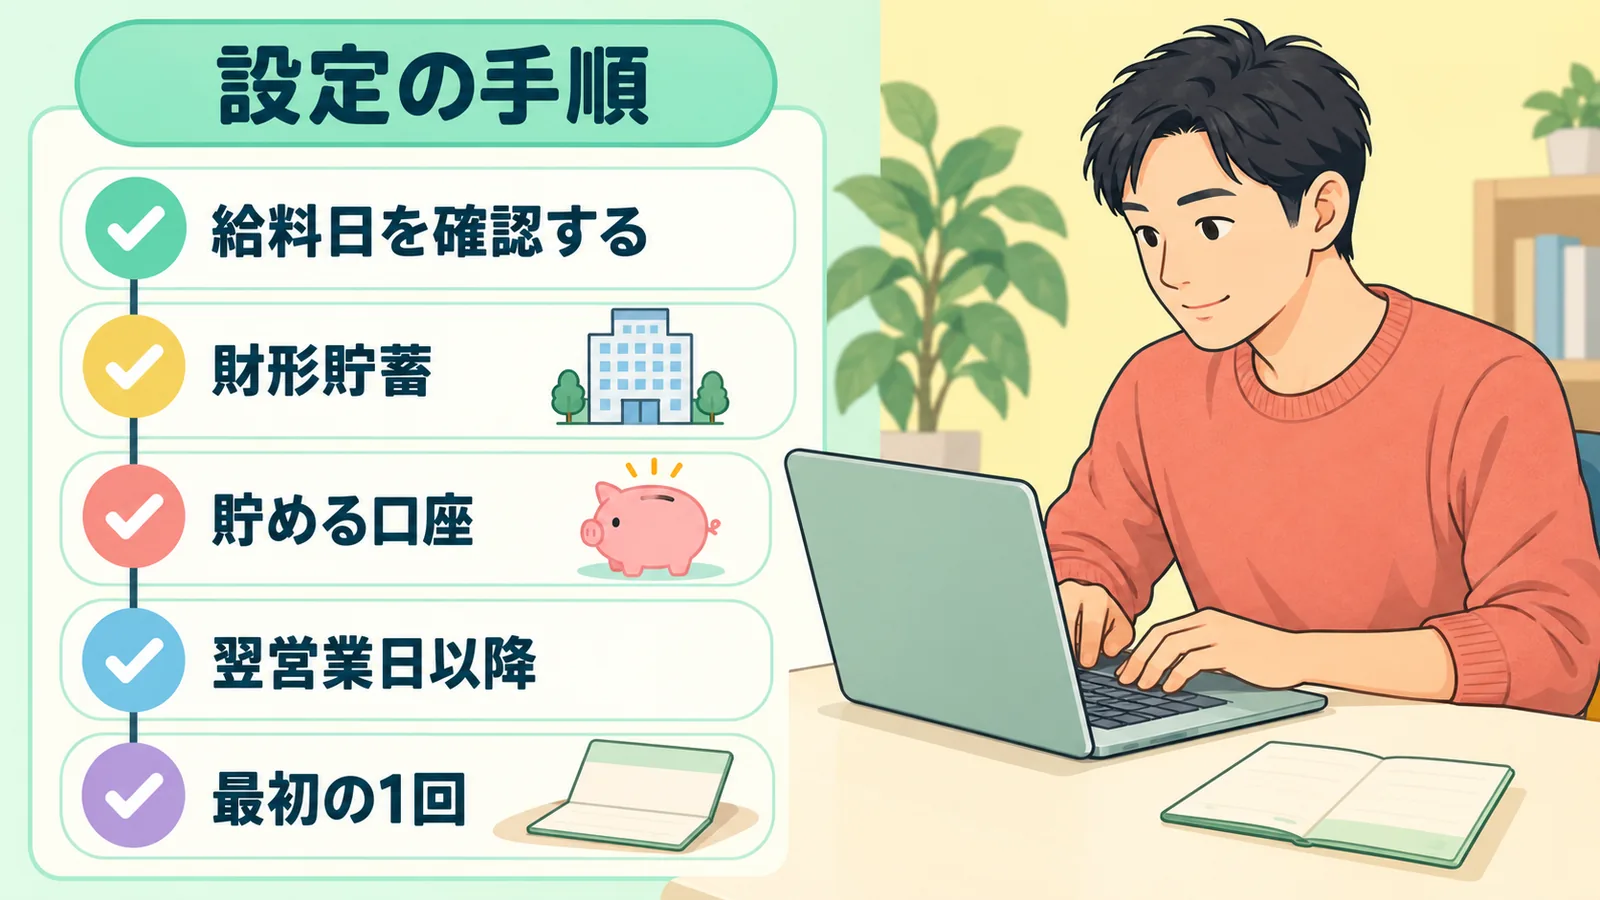
- 給料が振り込まれる口座と、給料日を確認する
- 勤務先に財形貯蓄があるかを聞く
- 財形がなければ、貯める口座を決める(給与口座と別の口座が望ましい)
- 積立日を給料日の翌営業日以降に設定する
- 金額を決めて設定し、最初の1回が引き落とされたかを通帳で確認する
4番で給料日と同じ日にすると、給料日が休日でずれた月に入金前の振替になることがあります。引き落とし日との並べ方はカードの選び方は還元率以外で決まる|先に見る4つの条件も参考にしてください。給与振込口座を貯まる口座として使う考え方は銀行でポイ活|給与振込と口座振替で毎月貯める方法と手数料の落とし穴で扱っています。
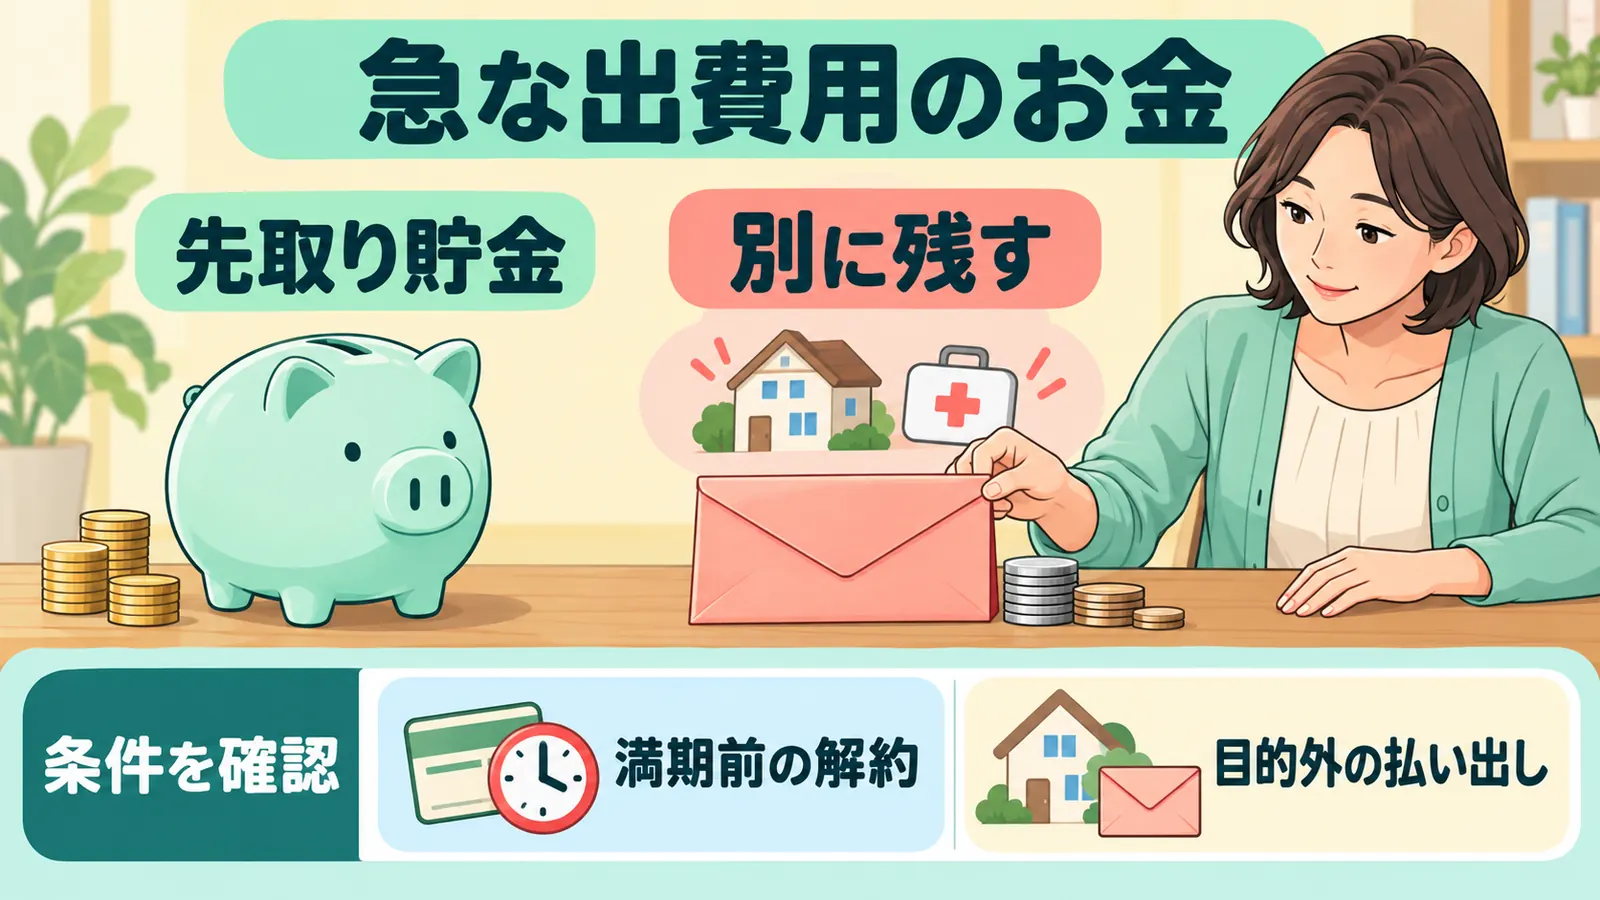
積立定期預金を満期前に解約すると、約束の利率ではなく期日前解約利率になります。みずほ銀行は、条件によっては0%になる場合があるとしています。財形年金貯蓄・財形住宅貯蓄も、目的外の払い出しは原則として利子等が課税の対象になります。急な出費用のお金は先取り貯金とは別に残し、条件は各金融機関・勤務先の規定で確認してください。
続く先取り貯金の金額の決め方
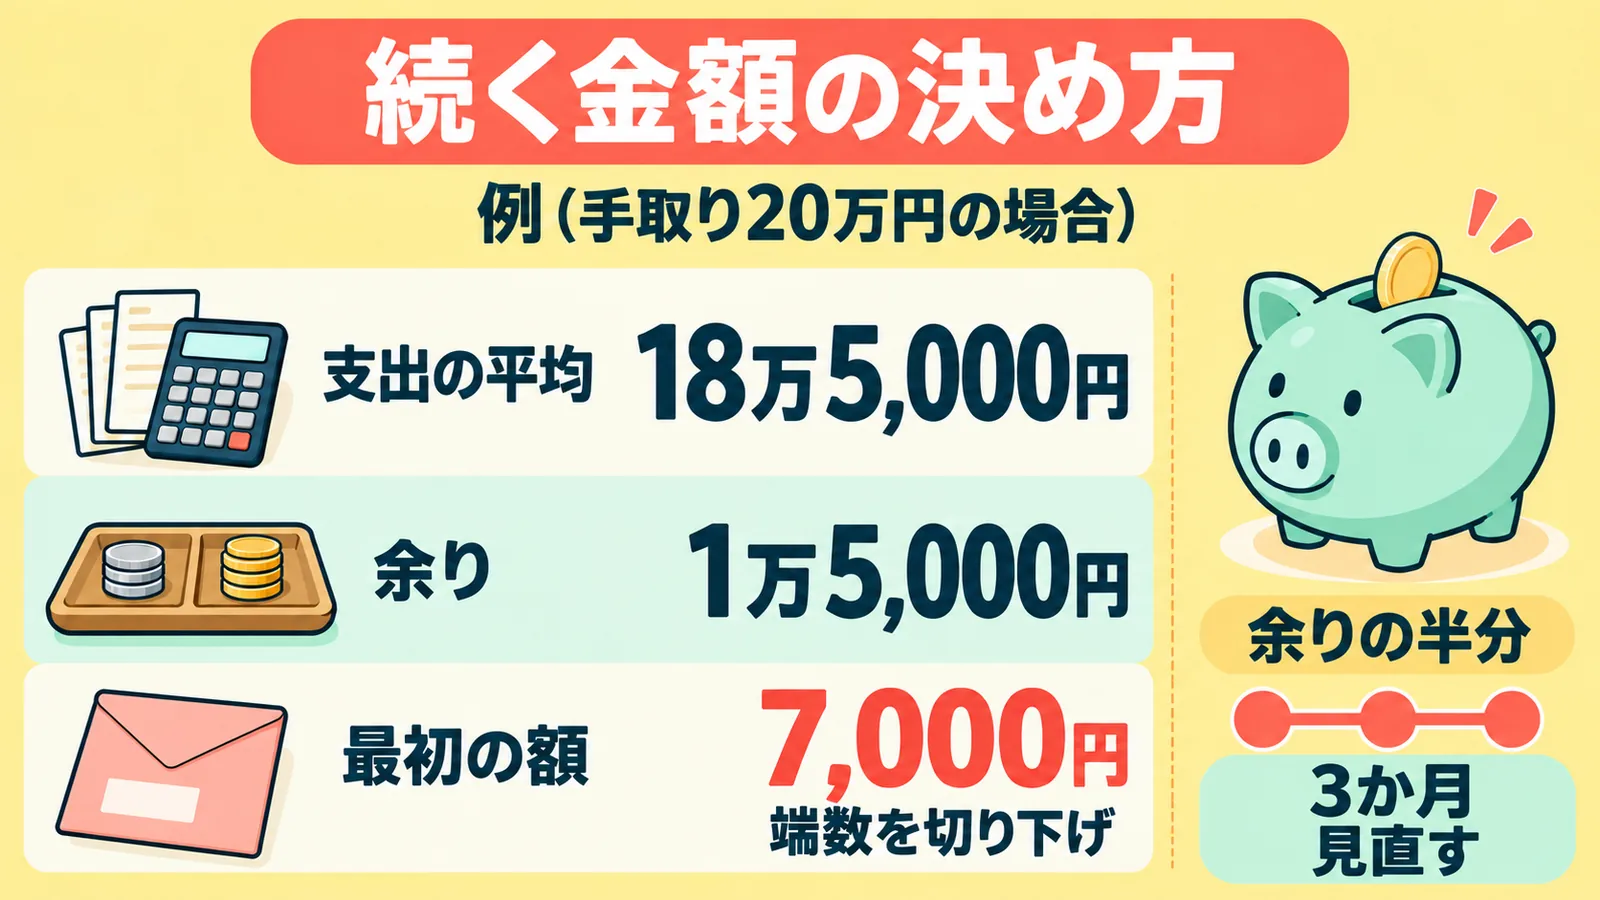
金額は「いくら貯めたいか」ではなく、「いくらなら止めずに続けられるか」で決めます。次の3段階で出します。
この表でわかること:最初から余りの全額にすると、予定外の出費で止まりやすい
| 段階 | やること | 例(手取り20万円の場合) |
|---|---|---|
| 1. 支出を出す | 直近3か月の支出を平均する | 月18万5,000円 |
| 2. 余りを出す | 手取りから支出の平均を引く | 月1万5,000円 |
| 3. 最初の額を決める | 余りの半分から始め、3か月続いたら見直す | 月7,000円から |
例の数字は計算の手順を示すための仮のものです。厚生労働省は財形を「月々1,000円から」と案内しており、みずほ積立定期預金は1,000円単位(スイング積立方式は1万円単位)なので、ここでは1,000円未満の端数を切り下げます。3か月続いて使う口座に余裕が残るなら、1,000円ずつ上げていきます。
支出を減らして余りを増やすなら、固定費から見直すのが近道です。進め方は固定費の見直しは何から?家族ともめずに進める4つの順番にまとめています。
先取り貯金が向いていない人
- 収入の額や入る日が毎月変わる人:定額の自動振替が合いません。入金があった日に割合で移すほうが続きます
- 手元の生活費がほとんど残らない人:先取りした分を毎月引き出すなら、まず支出の見直しが先です
- 給料が口座振込ではない人:厚生労働省によると、給料の銀行振込は労働者の同意が前提です。現金で受け取っている場合は、受け取った日に自分で入金する仕組みから始めます
- 金利の高い借入の返済中の人:貯金より返済を先に進めたほうが家計の負担が減る場合があります
先取り貯金のあとの支出は、ポイントサイト経由で還元を拾う
先取り貯金は「使えるお金」を先に決める方法です。残った使えるお金の中でも、ネットの買い物やサービスの申し込みで受け取れる還元は取りこぼさないようにできます。
ハピタスは、ネットの買い物や申し込みの入口として使えるポイントサイトです。登録は無料です。どのくらい貯まるかの見積もり方はポイ活は月いくら?自分の場合を計算する方法と現実的な範囲で扱っています。
よくある質問
先取り貯金の積立日は給料日の何日後がよいですか
給料日の翌営業日以降が安全です。給料日が休日にずれても、入金より先に振り替えられることを避けられます。
先取り貯金の口座はネット銀行でもよいですか
問題ありません。ただし給与口座から移す手数料がかかると、その分だけ貯まる額が減ります。無料で移せる方法を先に確認してください。
ボーナスも先取り貯金に入れたほうがよいですか
財形貯蓄はボーナス時の天引きも選べます。毎月の額を小さくしてボーナスで上乗せすると、毎月の生活費に余裕を残せます。
先取り貯金を途中でやめたり減らしたりできますか
一般財形貯蓄は、積立の中断に法律上の特段の制限はないとされています(契約で期間の制限がある場合あり)。積立定期は設定の変更ができますが、満期前の解約は利率が変わります。
まとめ
- 先取り貯金のやり方は、給料日のあとに自動で移る設定を1回すること
- 違いは引き算の順番。収入-貯蓄=使えるお金
- 仕組みは財形貯蓄・積立定期預金・口座間の自動振替の3つ
- 積立日は給料日の翌営業日以降に置く
- 金額は余りの半分から始め、3か月ごとに見直す
- 満期前の解約や目的外の払い出しは条件が変わる。急な出費用のお金は別に残す
※本記事の内容は2026年9月時点の情報です。還元率や条件は変更される場合があるため、ご利用前に各公式サイトで最新情報をご確認ください。
- 金融広報中央委員会「知るぽると」「「先取り貯蓄」で将来の資金を着実に貯めていく」(https://www.shiruporuto.jp/public/document/container/hitori_kurashi/hitori_kurashi_006.html)2026年9月28日確認。先取り貯蓄の考え方、給与振込口座からの自動振替・社内貯金・財形貯蓄などの方法
- 金融広報中央委員会「知るぽると」「家計管理の基本の「キ」は天引き貯蓄」(https://www.shiruporuto.jp/public/document/container/choiyomi/choiyomi024.html)2026年9月28日確認。収入-貯蓄=残額の考え方、給料18万円から2万円を差し引く例、別口座で取り崩しを防ぐ働き
- 厚生労働省「財形貯蓄制度」(https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000106564.html)2026年9月28日確認。3種類の財形貯蓄、一般財形は3年以上・使途自由、月々1,000円から、勤務先に制度が必要、中断・目的外払出の扱い
- みずほ銀行「みずほ積立定期預金」(https://www.mizuhobank.co.jp/deposit/teiki/t_teiki.html)2026年9月28日確認。月々1,000円から1,000円単位、指定日の自動振替、スイング積立方式(1万円以上1万円単位)、店舗のみ申込、期日前解約利率
- 厚生労働省「我が社では従来、希望者にのみ給料を銀行振込にしていたのですが…」(https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000068453.html)2026年9月28日確認。給料の銀行振込は個々の労働者の同意が必要で、同意しない労働者に強制できない旨
本記事の数値・条件は2026-09-28時点の情報です。最新の内容は各公式サイト・ハピタスの案件ページでご確認ください。
本記事は、公開日または最終更新日(2026-09-28)の時点で編集部が信頼できると判断した情報をもとに作成しています。ポイントの還元率・付与条件・キャンペーン内容・各種サービスの仕様は予告なく変更されることがあり、記事の内容が最新の情報と異なる場合や、誤りが含まれている場合があります。
実際にサービスをご利用の際は、必ず各公式サイトおよびハピタスの該当ページで最新の情報・条件をご自身でご確認ください。本記事の情報にもとづく判断・行動により生じた損害について、当社は責任を負いかねます。