

目次
結論:家計の口座は3つに分け、4つ目は目的がはっきりしたときだけ作る
家計の口座を分ける目的は、残高を見ただけで「使ってよいお金」が分かる状態にすることです。そのためには3つで足ります。
口座を増やすほど細かく管理できそうに見えますが、実際は見る場所が増えるだけです。使わない口座が残ると手数料がかかる銀行もあります。4つ目は、住宅資金のように目的と期限が決まったお金ができたときに検討してください。
家計の口座を3つに分ける役割
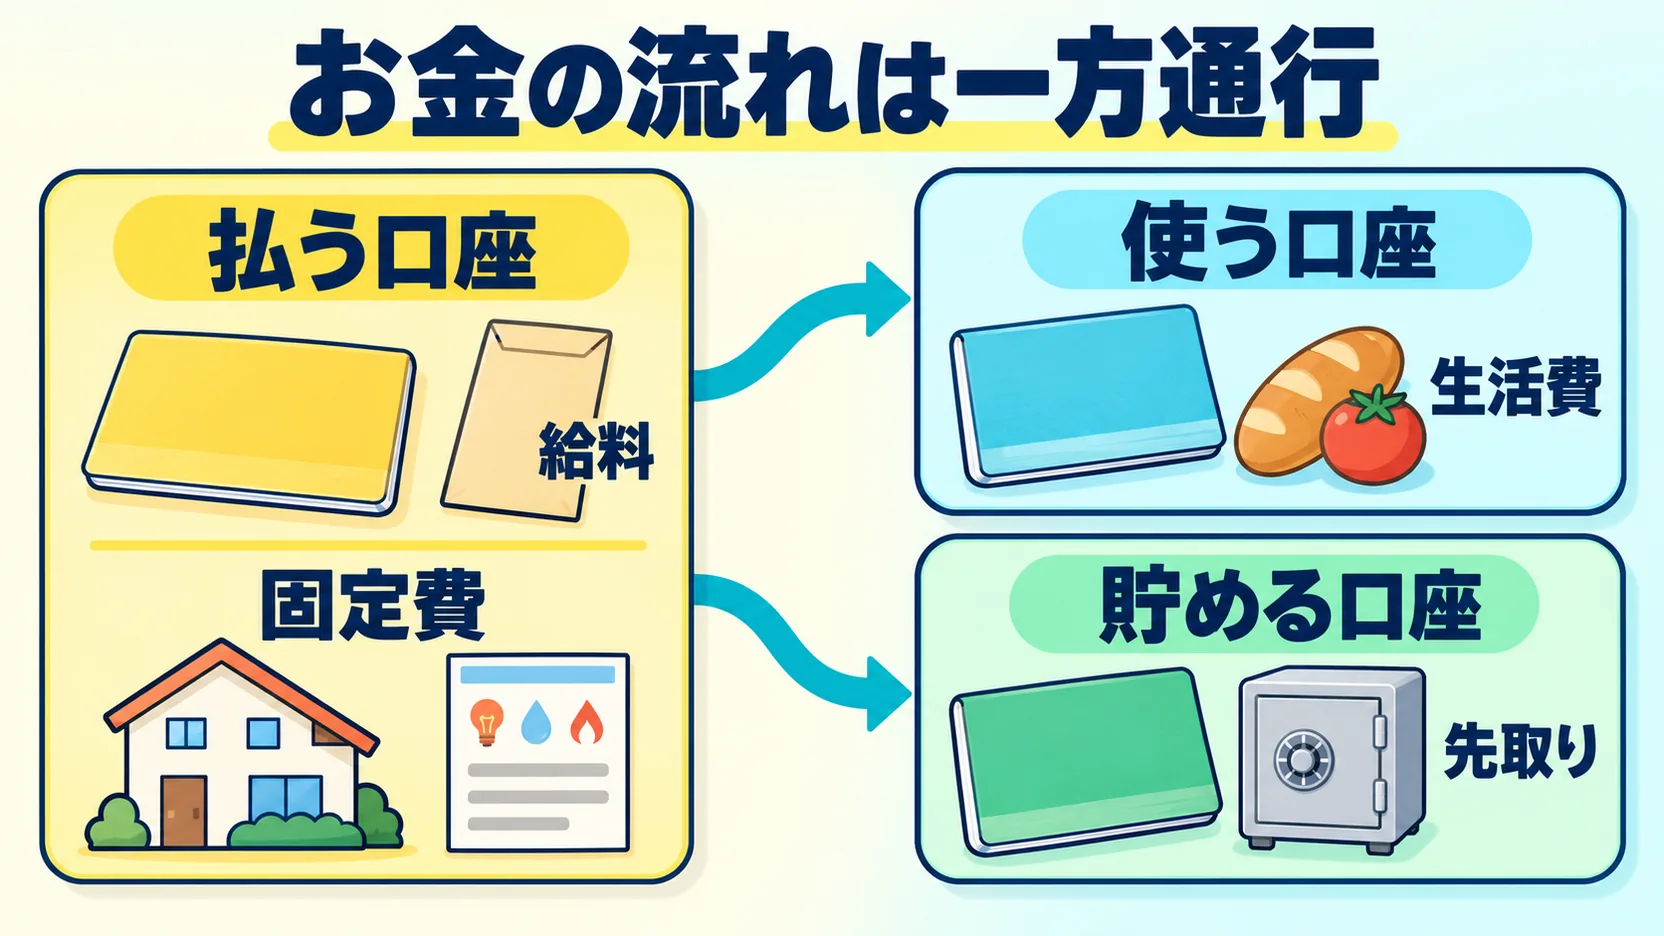
この表でわかること:お金の流れは「払う→使う」「払う→貯める」の一方通行にする
| 口座 | 入るお金 | 出ていくお金 | 置いておく目安 |
|---|---|---|---|
| 払う口座 | 給料 | 家賃・公共料金・カードの引き落とし | 毎月の固定費と、カードの請求1回分 |
| 使う口座 | 払う口座から毎月決まった額 | 食費・日用品など日々の支出 | 1か月分の生活費 |
| 貯める口座 | 給料日に先取りで移す額 | 原則として出さない | 上限は決めずに積み上げる |
ポイントは、貯める口座から使う口座へは戻さないことです。戻せる流れを作ると、口座を分けても結局1つの財布と変わらなくなります。
払う口座は給料が入る口座にする
給料の入る口座を払う口座にすると、給料日から引き落とし日までのあいだに資金を移す必要がありません。家計の支払いをまとめる際のカード選びは家計の支払いをまとめるときのカード選び|世帯ならではの3条件で扱っています。
貯める口座は引き出しにくい場所にする
貯める口座は、キャッシュカードを持ち歩かない、別の銀行にする、積立定期預金にするなど、すぐには引き出せない形にしておくと効果が出ます。先取りの設定はお金が貯まらない人がやっている習慣とは?収入と支出を見直して着実に貯金!にまとめています。
家計の口座を分けると貯まりやすくなる理由
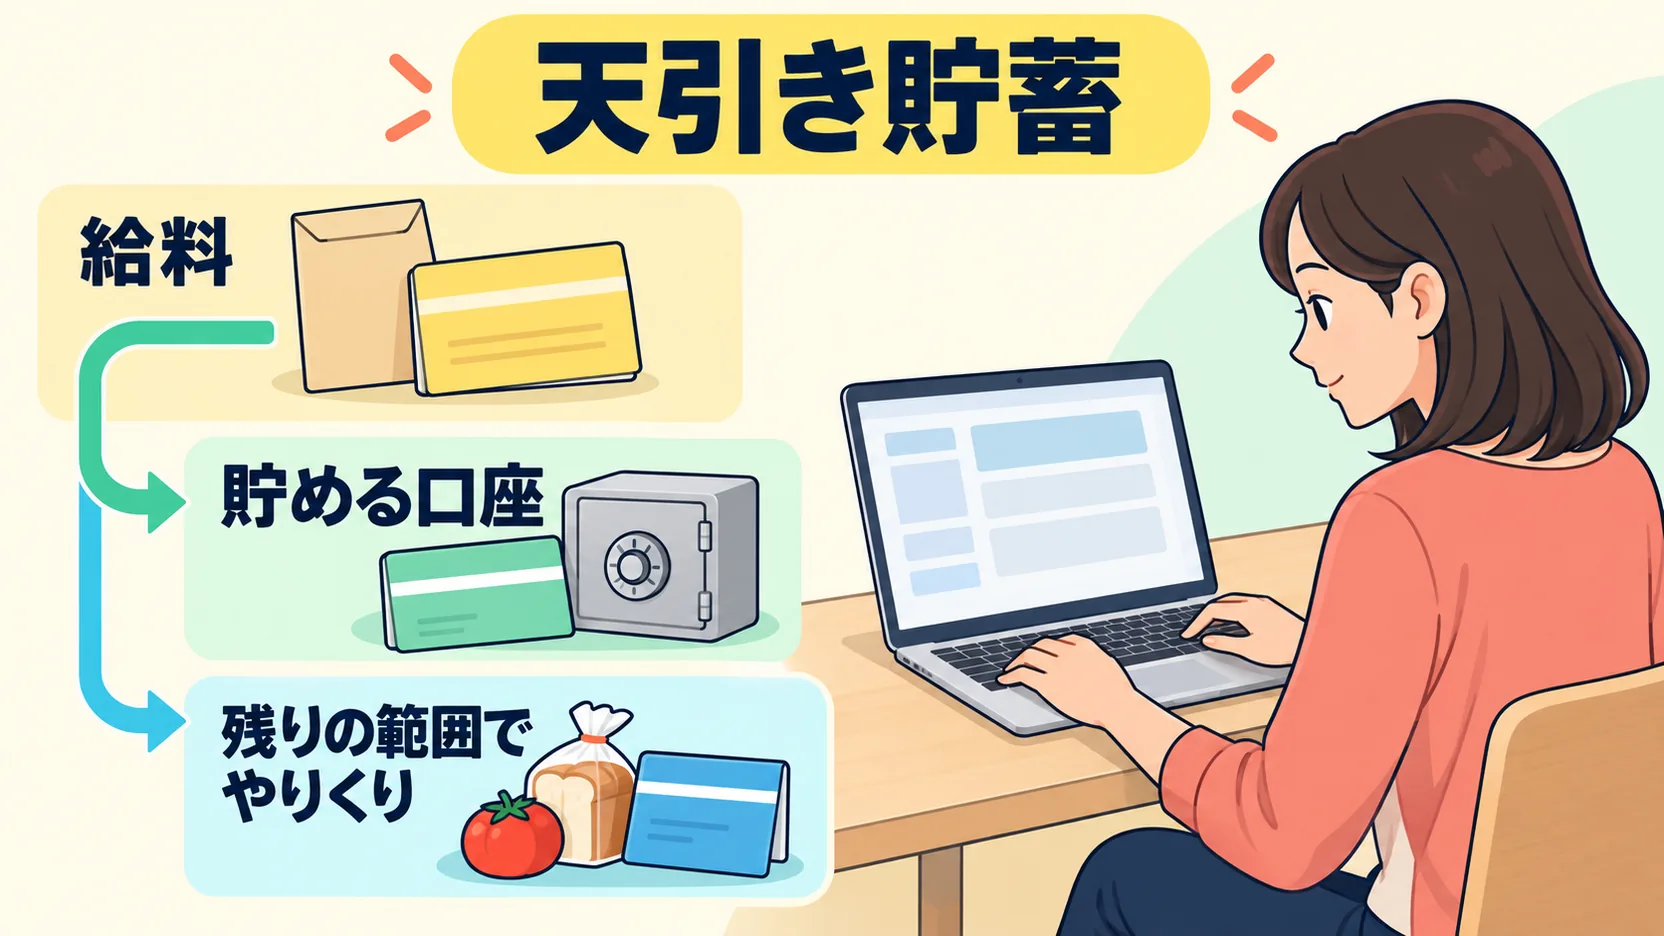
金融広報中央委員会「知るぽると」は、給料が入ったら最初に一定額を差し引いて貯蓄し、残りの範囲でやりくりする「天引き貯蓄」を家計管理の基本として紹介しています。そのうえで、ふだん使う口座とは別の口座に貯蓄することで、月の収支が赤字のときに貯蓄を取り崩してしまうのを防ぐ働きが期待できるとしています。
口座を分ける効果は、意志の強さに頼らずに済むことです。使う口座の残高が減ってきたら、それが「今月の残り」という形で、判断が自動的に絞られます。
家計の口座を分けすぎない理由
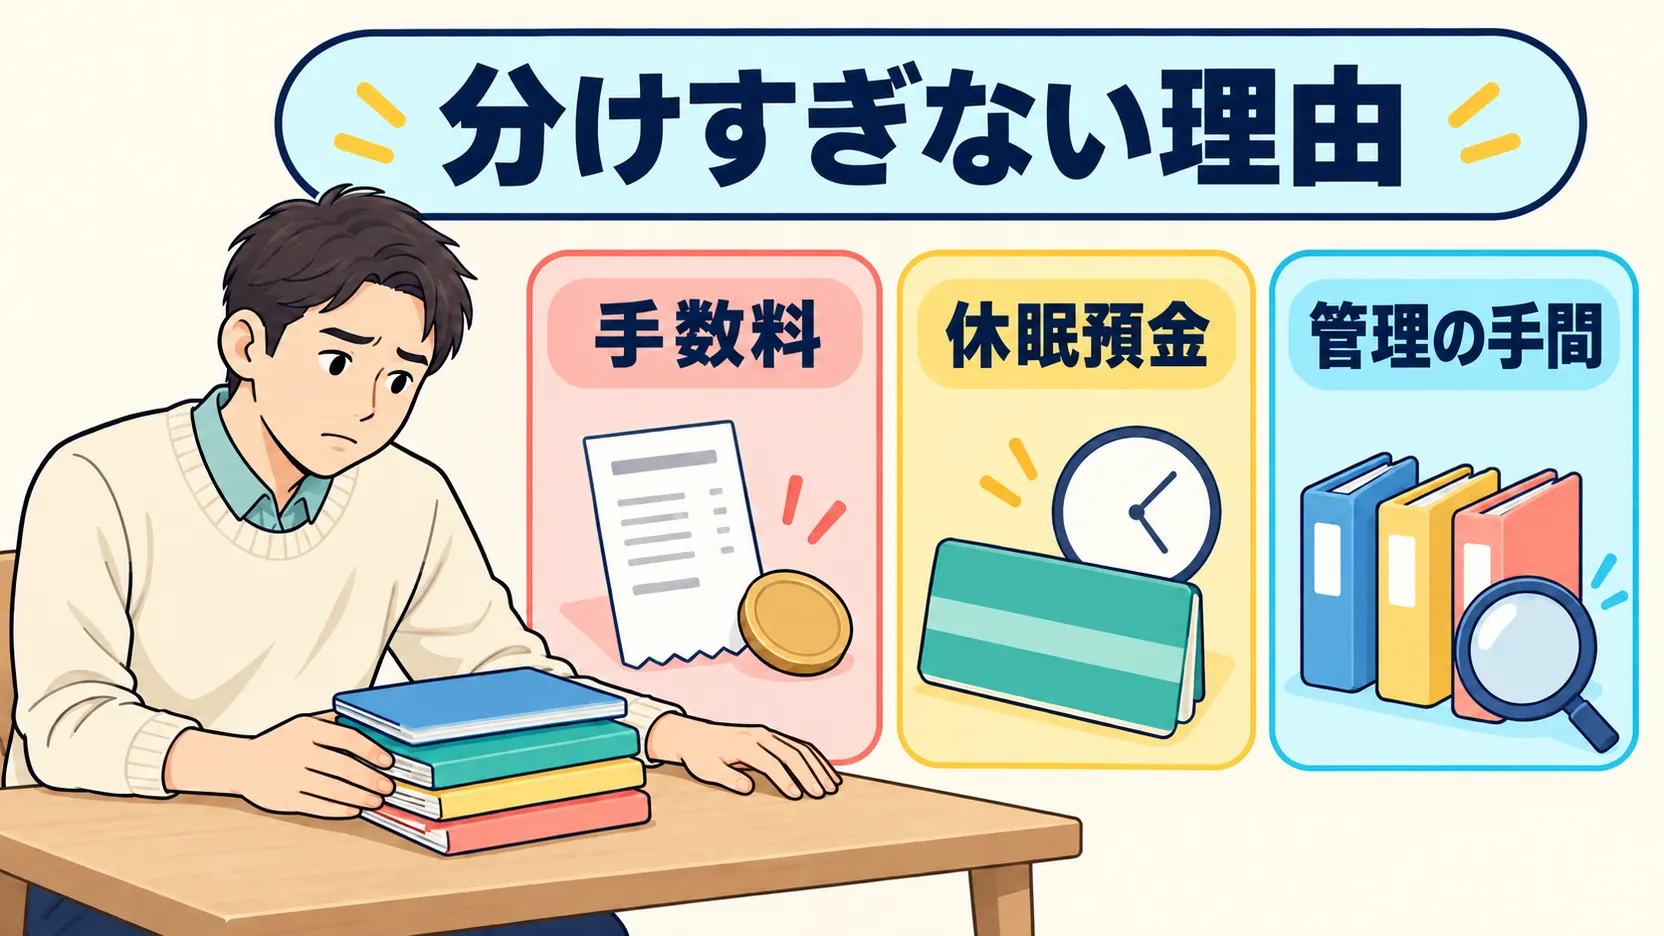
口座を増やすと、次のような負担が出てきます。どれも公的機関や銀行の公式に書かれている仕組みです。
この表でわかること:使わない口座は、手数料と手続きの手間という形でコストになる
| 起きること | 公式に書かれている内容 |
|---|---|
| 手数料がかかる | 三井住友銀行は、Oliveアカウントの対象口座のうち2年以上取引のないものに年1,100円(税込)の未利用口座管理手数料を設けている(残高1万円以上などは免除。事前にメールで案内あり) |
| 休眠預金になる | 金融庁によると、10年以上取引のない預金等は休眠預金等となる。引き出しは可能だが、窓口での手続きで時間がかかることが想定される |
| 確認する場所が増える | 口座ごとに残高・明細・届け出の住所やメールの管理が要る |
三井住友銀行の説明書では、残高が手数料に満たない場合は残高をすべて手数料に充てたうえで、原則として口座を解約するとされています。「少しだけ残して放置」がいちばん損をしやすい形です。使わない口座は、残高を移して解約するほうが管理は楽になります。
口座を分けても、預金保険の上限は銀行ごとに合算される
預金保険機構によると、利息の付く普通預金や定期預金は、1金融機関ごと・預金者ごとに名寄せされ、保護の上限は元本1,000万円とその利息等です(預金保険機構)。口座を同じ銀行の中で何本に分けても、この上限は1つのままです。
家族の名前を借りた口座に自分のお金を入れるのは避けてください。預金保険機構は、他人名義の預金等は保護の対象から除外されるとしています。夫婦で家計を分ける場合も、それぞれ本人名義の口座を使い、最終的な取り扱いは各金融機関の規定で確認してください。
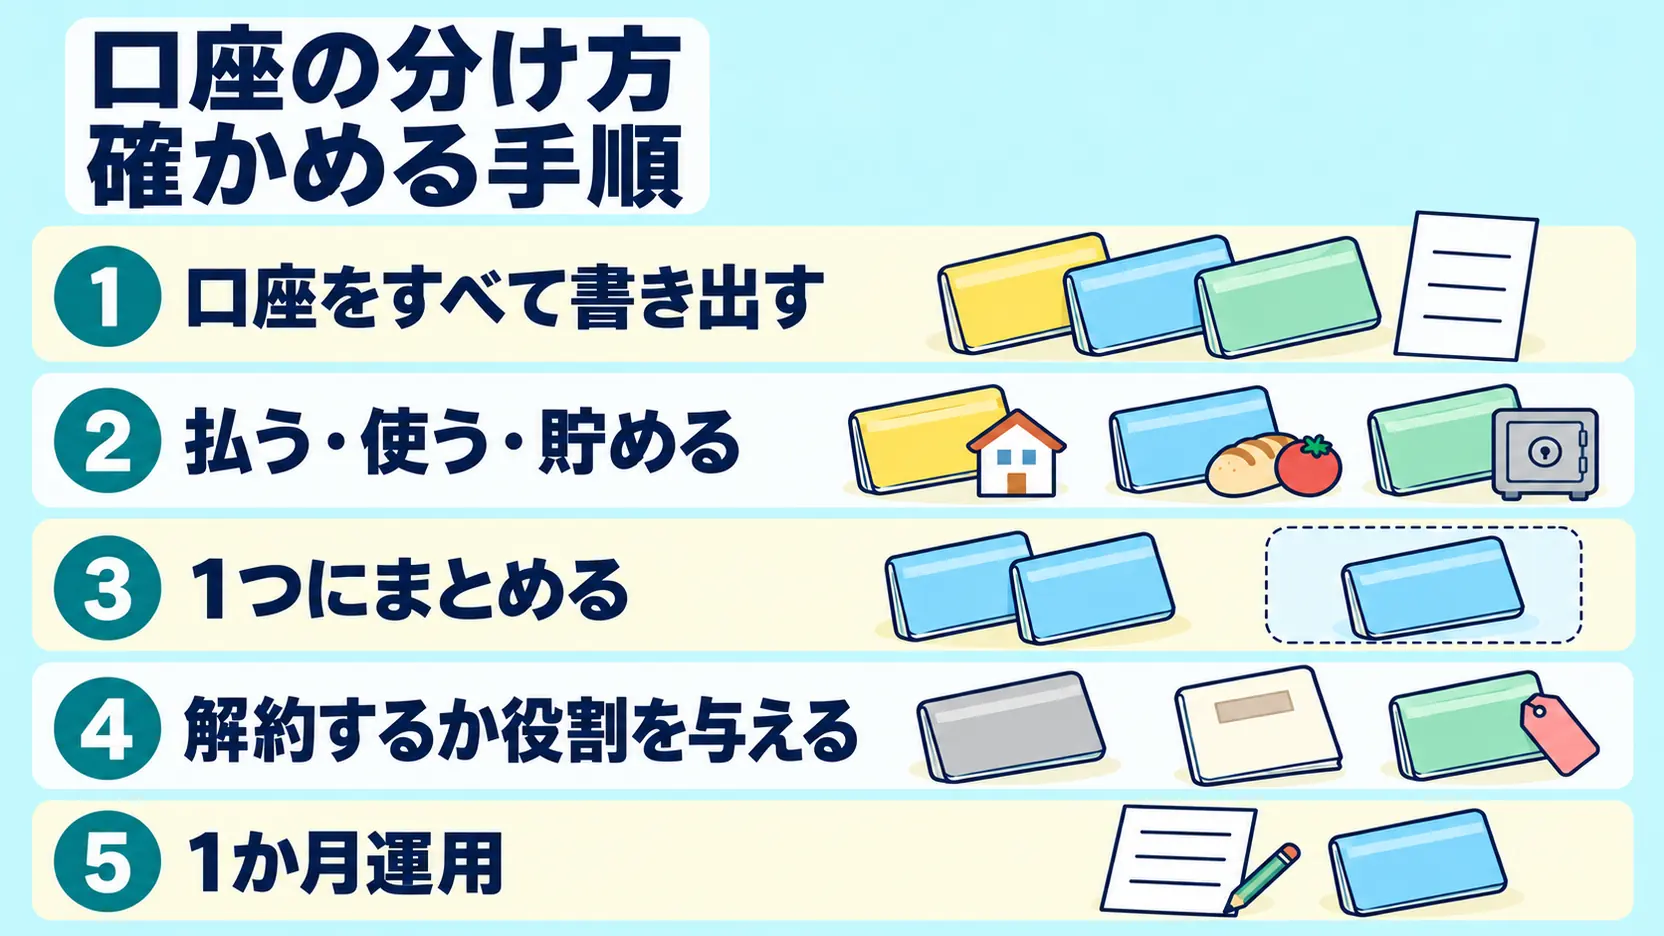
自分の家計で口座の分け方を確かめる手順
- 今ある口座をすべて書き出す(使っていない口座も含める)
- それぞれに「払う・使う・貯める・使っていない」のどれかを付ける
- 同じ役割が2つある場合は、1つにまとめる
- 使っていない口座は、残高を移して解約するか役割を与える
- 1か月運用して、使う口座の残高が月末に何円残ったかを記録する
5番で残った額が、翌月から貯める口座へ増やせる額の目安になります。新しく口座を作るなら、ネット銀行を比較する7項目|金利より手数料の無料回数が重要な理由で手数料の無料回数を比べてからにしてください。
家計の口座を分けるのが向いていない人
- 支出の大半がカード払いの人:カードの明細が家計簿の代わりになるため、使う口座を分ける意味が小さくなります
- 口座の残高を月に1度も見ない人:分けても見なければ効果が出ません。まずは1つの口座で残高を見る習慣から始めてください
- 収入が不定期な人:毎月決まった額を移す仕組みが回りにくく、使う口座が先に尽きることがあります
- 生活費に余裕がない月が続いている人:貯める口座から戻す流れが常態化するなら、分ける前に支出を見直す段階です
家計の口座を新しく作るならポイントサイト経由も確認する
家計の口座を分けるために新しく口座を開くなら、申し込みの入口にポイントサイトを挟めるかも確認しておくと無駄がありません。申込内容は同じで、経由の記録が残るかどうかだけが変わります。例としてネット銀行を比較する7項目|金利より手数料の無料回数が重要な理由で、確認する条件を整理しています。
ハピタスでも銀行口座の案件を扱うことがあります。いま対象の銀行と条件は、ハピタスの案件ページで確かめてください。登録は無料です。
よくある質問
夫婦の家計の口座は、どちらの名義で分ければよいですか
それぞれ本人名義の口座を使います。共通の支払い用口座を作る場合も、名義人は1人です。誰の口座から何を払うかを先に決めておくと、あとで揉めにくくなります。
家計の口座は同じ銀行の中で分けてもいいですか
同じ銀行で分ける場合は、複数口座の開設可否を確認してください。銀行によっては普通預金が原則1人1口座です。預金保険は1金融機関ごとに合算されるため、預金が大きい場合は銀行を分けることも検討してください。
使っていない口座は解約したほうがいいですか
役割がないなら、残高を移して解約するほうが管理は楽です。銀行によっては未利用口座に手数料がかかります。
家計の貯める口座は定期預金にしたほうがいいですか
引き出しにくくしたいなら積立定期預金も選択肢です。満期前に解約すると別の利率が適用されることがあるため、条件を確認してください。
まとめ
- 家計の口座は払う・使う・貯めるの3つに分ける
- お金の流れは一方通行。貯める口座から使う口座へ戻さない
- 別口座に貯めると取り崩しを防ぎやすい(知るぽると)
- 使わない口座は手数料や休眠預金の対象になりうる
- 預金保険は1金融機関ごとに合算。他人名義は対象外
- カード払い中心の人や収入が不定期な人は、無理に分けない
- 金融広報中央委員会「知るぽると」「家計管理の基本の「キ」は天引き貯蓄」(https://www.shiruporuto.jp/public/document/container/choiyomi/choiyomi024.html)天引き貯蓄の考え方、別口座に貯蓄することで取り崩しを防ぐ働き
- 三井住友銀行「未利用口座管理手数料についてのご説明」(https://www.smbc.co.jp/kojin/sougou/ippan/pdf/unused-fee-manual.pdf)Oliveアカウントの対象口座のうち2年以上取引のないものに年1,100円(税込)、事前のメール案内、残高1万円以上などは免除、残高不足時は原則解約
- 金融庁「長い間、お取引のない預金等はありませんか?」(https://www.fsa.go.jp/policy/kyuminyokin/kyuminyokin.html)10年以上取引のない預金等は休眠預金等、引き出しは可能、窓口手続きで時間がかかることが想定される
- 預金保険機構「保護の範囲」(https://www.dic.go.jp/yokinsha/page_000016.html)一般預金等は1金融機関ごとに合算して元本1,000万円までと利息等、他人名義の預金等は保護の対象外
- みずほ銀行「みずほ積立定期預金」(https://www.mizuhobank.co.jp/deposit/teiki/t_teiki.html)満期日前に解約する場合は期日前解約利率が適用される旨
- みずほ銀行「既に普通預金口座がある場合でも、新しく口座を開設することはできますか。」(https://www.faq.mizuhobank.co.jp/faq/show/390?site_domain=default)。総合口座(普通預金)は原則1人1口座、利用目的等による例外あり
本記事は、記載の情報更新日時点で編集部が信頼できると判断した情報をもとに作成しています。ポイントの還元率・付与条件・キャンペーン内容・各種サービスの仕様は予告なく変更されることがあり、記事の内容が最新の情報と異なる場合や、誤りが含まれている場合があります。
実際にサービスをご利用の際は、必ず各公式サイトおよびハピタスの該当ページで最新の情報・条件をご自身でご確認ください。本記事の情報にもとづく判断・行動により生じた損害について、当社は責任を負いかねます。
情報更新日:2026年10月6日
※還元率や条件は変更される場合があるため、ご利用前に各公式サイトで最新情報をご確認ください。