

※本記事の内容は2026年9月時点の情報です。還元率や条件は変更される場合があるため、ご利用前に各公式サイトで最新情報をご確認ください。
目次
結論:主婦のふるさと納税は「税金を納めている人の名義」で行う
ふるさと納税は、寄附額のうち2,000円を超える部分が、一定の上限まで所得税と住民税から原則として全額控除される制度です(総務省)。
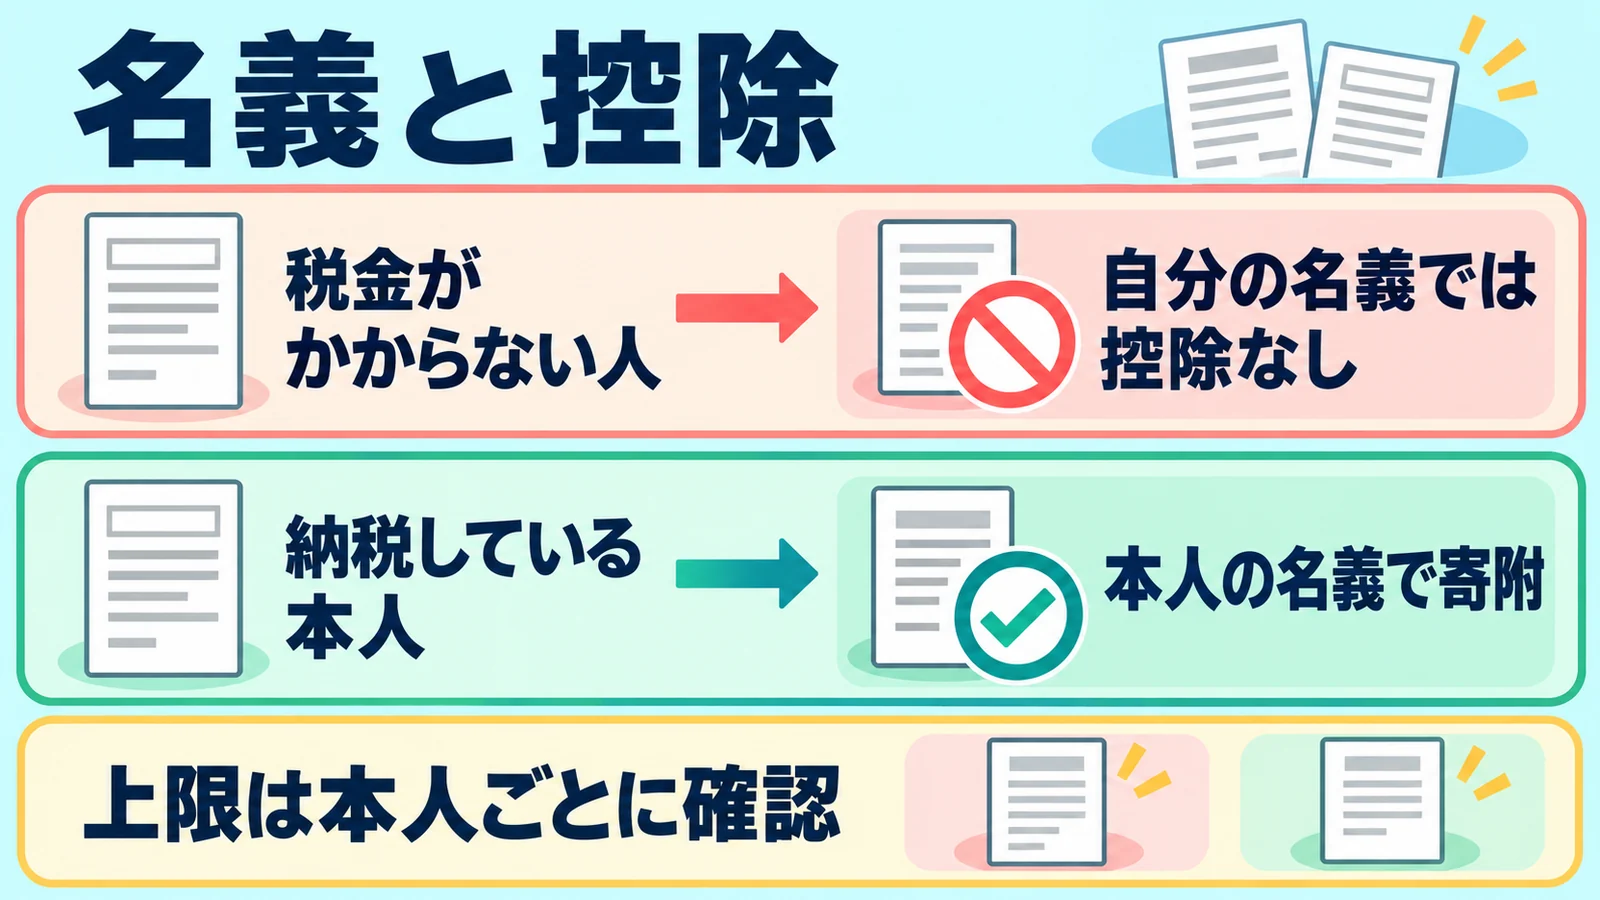
控除は「税金から差し引く」仕組みなので、差し引く税金がなければ控除も受けられません。そのため、収入がなく所得税も住民税もかからない専業主婦の方が自分の名義で寄附しても、税金は軽くならないと整理できます(編集部の整理)。
一方、パートなどで収入があり、所得税や住民税を納めている方は、本人の名義で寄附すれば控除の対象になります。家庭で活用するなら、まず「誰が税金を納めているか」を確認し、その人の名義で寄附することが出発点です。
専業主婦・パート主婦で混同しやすい「名義」と「控除」
総務省のふるさと納税ポータルサイトの「よくある質問」では、同じ家庭内なら誰が寄附しても大丈夫かという問いに対し、控除を受けるには納税者本人がふるさと納税を行う必要があり、名義も本人である必要があると答えています。
この表でわかること:控除は「世帯」ではなく「納税している本人」ごとに決まる
| 家庭の状況 | 控除を受けられる人 | 寄附の名義 |
|---|---|---|
| 専業主婦(収入がなく、所得税・住民税がかからない) | 税金を納めている配偶者 | 配偶者本人の名義 |
| パート主婦(所得税や住民税を納めている) | 本人と配偶者のそれぞれ | それぞれ自分の名義(上限もそれぞれに計算) |
| パート主婦(年末調整で所得税が0円、住民税の所得割がかかる) | 本人(住民税の所得割から控除) | 本人の名義。住民税の申告が必要になる場合がある |
自分がどれに当たるかは、勤務先の源泉徴収票や住民税の通知書で確認できます。
名義や住所など、申し込み時のほかの間違いやすい点はふるさと納税の申し込みで間違えやすい5項目|名義・住所・ワンストップで詳しくまとめています。
総務省が示すふるさと納税の控除の仕組みと上限
控除される額は、所得税と住民税の3つに分かれて計算されます。総務省の「税金の控除について」では、次のように示されています。
この表でわかること:いわゆる「上限」を決めているのは、主に住民税の特例分の2割の枠
| 控除の種類 | 計算式 | 上限の考え方 |
|---|---|---|
| 所得税からの控除 | (ふるさと納税額-2,000円)×所得税の税率 | 対象となる寄附額は総所得金額等の40%が上限 |
| 住民税からの控除(基本分) | (ふるさと納税額-2,000円)×10% | 対象となる寄附額は総所得金額等の30%が上限 |
| 住民税からの控除(特例分) | (ふるさと納税額-2,000円)×(100%-10%-所得税の税率) | 住民税所得割額の2割を超えない範囲 |
表の所得税の税率は、2026年分については復興特別所得税を含めて計算します。また、住民税の特例分で使う税率は、住民税の課税総所得金額から人的控除差調整額を差し引いた金額により求めるため、所得税の控除で使う税率と異なる場合があります。
特例分が住民税所得割額の2割を超える場合、3つの控除を合計しても全額は控除されず、実質の負担は2,000円を超えると総務省は説明しています。なお、自己負担の2,000円は寄附1回ごとではなく、1年間(1月〜12月)の寄附の合計に対してかかるものです。
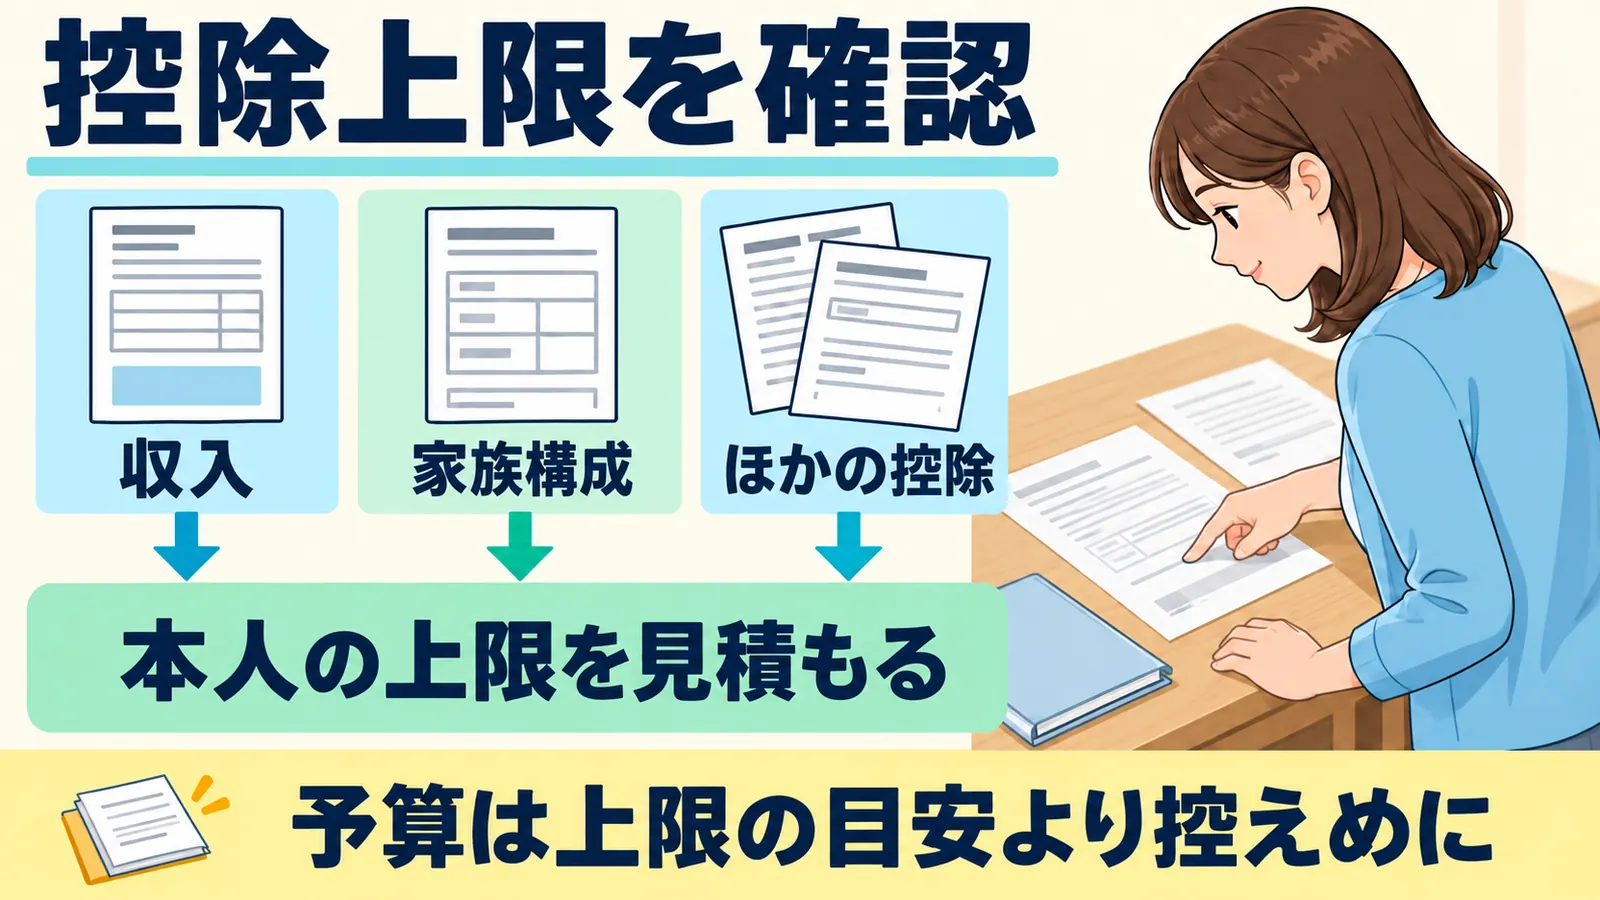
上限額は収入や家族構成、ほかの控除によって人ごとに違います。総務省は、具体的な上限額の計算はお住まいの市区町村の住民税の担当部署に問い合わせるよう案内しています。自分で見積もる手順はふるさと納税の控除上限額の考え方|自分で確認する手順と注意点を参考にしてください。
主婦の家計で先に決めておく3つのこと
ふるさと納税は、申し込みそのものより、その前後の段取りで失敗が起きやすい制度です。家計を預かる立場なら、寄附を始める前に次の3つを家族と決めておくと混乱が減ります。
この表でわかること:主婦が申し込みを担当しても、名義と手続きは納税者本人の分として考える
| 決めておくこと | 具体的に決める内容 | 決めておかないと起きること |
|---|---|---|
| 1. 誰の名義で寄附するか | 税金を納めている人を確認し、その人の名義で申し込む(支払いのカードや口座も本人名義にそろえると確認しやすい:編集部の見方) | 名義が違い、控除を受けられない |
| 2. 1年の予算をいくらにするか | 上限の目安より少し下に、家計の予算として枠を決める | 上限を超えて、2,000円を超える自己負担が出る |
| 3. 手続きを誰がいつやるか | ワンストップ特例の申請書(翌年1月10日必着)や確定申告を担当する人と期限を決める | 申請を忘れて控除が受けられない |
家計のネット通販をまとめて担当している方は、いつもの自分のアカウントで申し込むと、寄附の名義が自分になってしまうことがあります。配偶者の分は、配偶者の名義で申し込んでください。
ワンストップ特例と確定申告、主婦の家庭での選び方
この表でわかること:医療費控除などで確定申告をする年は、ワンストップ特例では済まない
| 手続き | 使える条件 | 控除のされ方 |
|---|---|---|
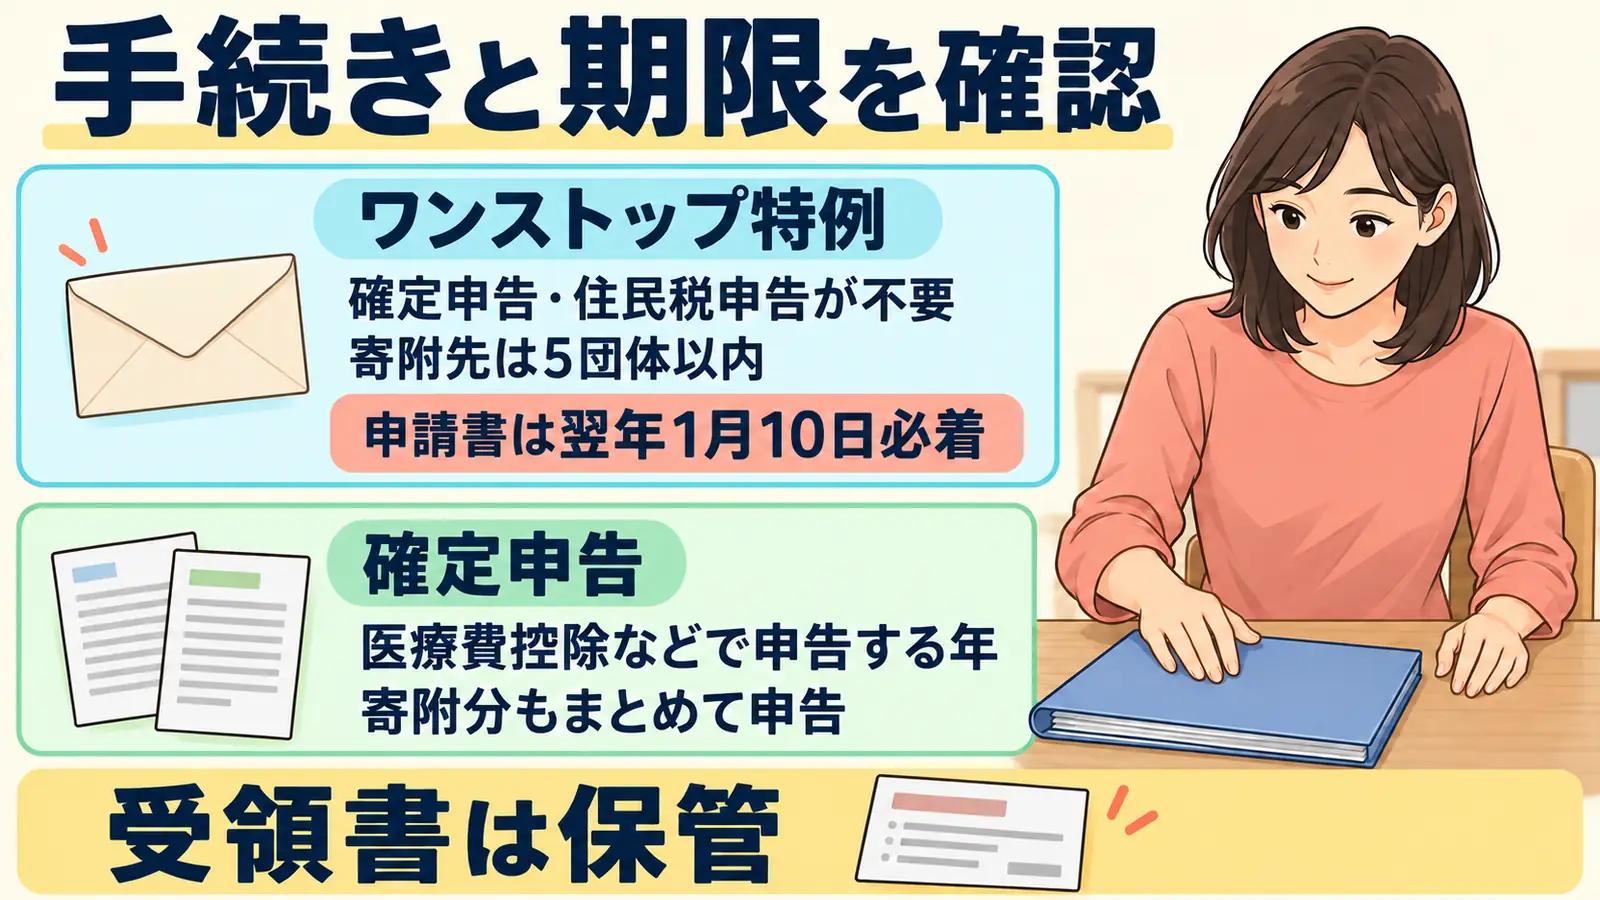
| ふるさと納税ワンストップ特例 | 確定申告・住民税の申告が不要な給与所得者等で、寄附先が5団体以内 | 所得税からの控除はなく、全額が翌年度の住民税から控除 |
| 確定申告 | 上記に当てはまらない人、確定申告をする人 | 所得税からの控除(還付)と、翌年度の住民税からの控除 |
総務省は、5団体を超えて寄附した人や、ふるさと納税の有無にかかわらず確定申告を行う人は、控除を受けるために確定申告を行う必要があると説明しています。寄附金控除の確定申告は、原則として寄附をした翌年の3月15日までに行います。
ワンストップ特例の申請書は、寄附した翌年の1月10日までに寄附先の自治体へ届くように提出します(寄附先の北九州市の案内。期限は法令で定められています)。申請後に転居などで内容が変わった場合も、寄附の翌年の1月10日までに、寄附先の自治体へ変更届出書を出すよう案内されています。寄附先の自治体が発行する受領書は、どちらの手続きでも捨てずに保管しておきましょう。
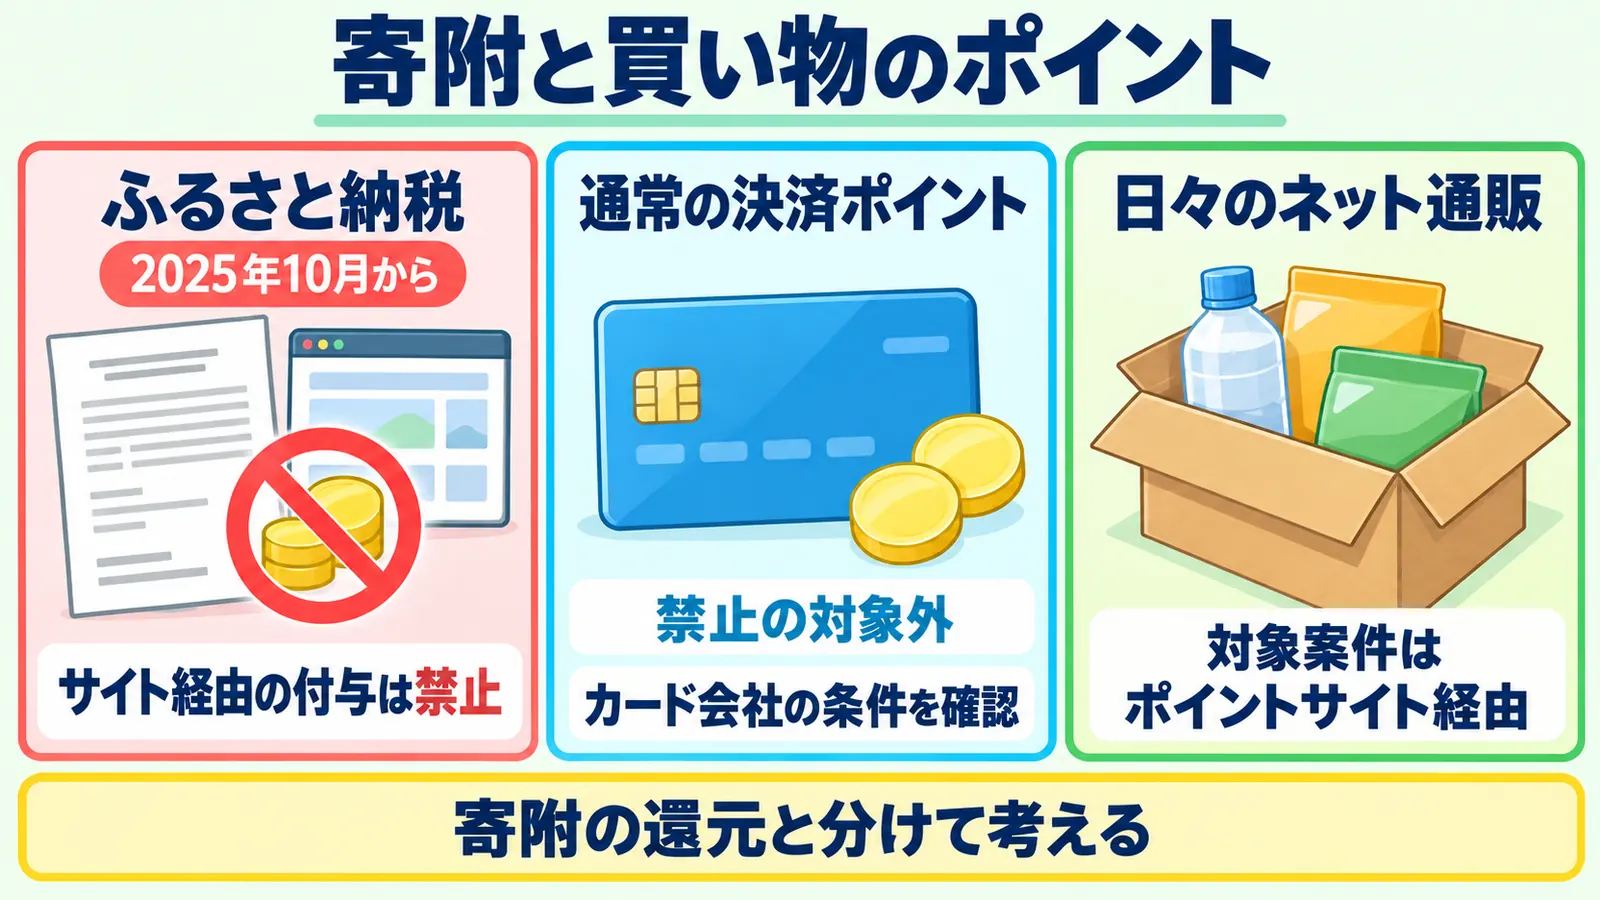
2025年10月から、ふるさと納税サイト・ポイントサイト経由のポイント付与は禁止
総務省は2024年6月28日付けで告示を改正し、寄附に伴いポイント等を付与する者を通じた募集を禁止しました。この改正は2025年10月1日から適用されています。総務省のQ&A(問1の3)での整理は次のとおりです。
- 禁止:ふるさと納税サイト(ポータルサイト)の運営事業者等が寄附に付随して付与するポイント
- 禁止:ポイントサイト等を経由してポータルサイトに移り、寄附した際に付与されるポイント
- 禁止:決済事業者がふるさと納税の決済を対象に上乗せして付与するポイントや、ふるさと納税以外のサービス等の利用状況に応じて追加的に付与するポイント
- 禁止の対象外:クレジットカード等の決済で、通常の買い物と同等に付与されるポイント
ハピタスもポイントサイトなので、ハピタスを経由してふるさと納税サイトで寄附しても、ふるさと納税の分のポイントは付きません。一方、寄附をカードで支払ったときに、ふだんの買い物と同等に付くカードのポイントは禁止の対象外です。ただし、実際に付与されるかはカード会社の条件によるため、利用前に確認してください。
サイトを比べるときの新しい基準はふるさと納税サイトの選び方|2025年10月のポイント禁止後、何で比べるかで整理しています。ふるさと納税は税の控除と返礼品の制度として考え、ポイント還元を前提にしないのが今のルールに合った使い方です。
主婦がふるさと納税で気をつけたい税の注意点
総務省の「よくある質問」では、返礼品は一時所得に当たると説明されています。一時所得は、返礼品を受け取った年のほかの一時所得と合算し、収入を得るために直接要した支出と最高50万円の特別控除を差し引いて計算します。その所得金額の2分の1を、給与所得などのほかの所得と合計して税額を計算します(国税庁)。ふるさと納税の寄附金自体は、返礼品を得るための支出として差し引くことはできません。
ポイントや懸賞など、家計のほかの収入と税金の関係はポイ活の税金と確定申告|国税庁の見解を条文つきで整理で扱っています。
控除の上限や申告の要否は、収入の種類や家族の状況によって変わります。パート収入が増えた年、扶養の状況が変わった年、医療費控除や住宅ローン控除を受ける年などは、自己判断で寄附額を決めず、お住まいの市区町村の住民税担当窓口や税務署に確認してください。判断が難しい場合は税理士への相談も検討しましょう。本記事は一般的な仕組みの説明であり、個別の税額を保証するものではありません。
ふるさと納税とは別に、日々のネットの買い物はポイントサイト経由で
ふるさと納税の寄附は、ハピタスを含むポイントサイトを経由してもポイントは付きません。一方、日用品や食品などのふだんのネットの買い物は、ポイントサイトを経由してからショップへ進むことで、支払う金額の一部がポイントとして戻る経路があります。
ふるさと納税は控除、日々の買い物はポイントと役割を分けると整理しやすくなります。買い物の流れに組み込む考え方は家計を管理する人のポイ活|手間を増やさず始める3つの順番で紹介しています。ハピタスでは、対象のショップや条件を案件ページで確認できます。
よくある質問
専業主婦でもふるさと納税はできますか
寄附そのものはできますが、所得税も住民税もかからない場合は控除を受けられません。控除を受けたいなら、税金を納めている配偶者が、配偶者本人の名義で寄附する必要があります。
夫の分を妻の名義で申し込んでもよいですか
総務省は、控除を受けるには納税者本人がふるさと納税を行い、名義も本人である必要があるとしています。夫の控除にしたい分は、夫の名義で申し込んでください。
年末調整で所得税が0円でも控除は受けられますか
住民税の所得割がかかっていれば、住民税から控除を受けられる場合があります。均等割だけの場合は、住民税からの寄附金控除を受けられません。総務省は、この場合は住民税に関する申告書を市区町村に提出する必要があると案内しています。
ふるさと納税でポイントはもらえますか
2025年10月1日から、ふるさと納税サイトが付与するポイントと、ハピタスなどのポイントサイトを経由した寄附で付くポイントは禁止されています。クレジットカード払いで通常の買い物と同等に付くポイントは対象外ですが、ふるさと納税向けの上乗せ分は禁止です。
まとめ
- 控除を受けられるのは所得税・住民税を納めている本人で、名義も本人
- 収入がなく税金がかからない専業主婦の名義では、税金は軽くならない
- 上限は主に住民税所得割額の2割の枠で決まり、自己負担2,000円は1年の合計にかかる
- 家計では名義・予算・手続きの担当の3つを先に決める
- ワンストップ特例は5団体以内で確定申告・住民税の申告が不要な人だけ。申請書は翌年1月10日必着
- 2025年10月からふるさと納税サイト・ポイントサイト経由のポイントは禁止。通常のカード決済分のポイントは対象外
- 収入や扶養が変わる年は、市区町村の窓口・税務署・税理士に確認する
- 総務省「ふるさと納税のしくみ|税金の控除について」(https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html)2026年9月29日確認。控除額の計算式と上限(総所得金額等の40%・30%、特例分は住民税所得割額の2割)、翌年3月15日までの確定申告、所得税0円の場合の住民税の申告
- 総務省 ふるさと納税ポータルサイト「よくある質問」(https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/faq/)2026年9月29日確認。自己負担2,000円は1年間の寄附金総額に対してかかる旨(Q3)、上限額は市区町村の住民税担当部署に問い合わせる旨(Q5)、納税者本人が本人名義で寄附する必要がある旨(Q9)、返礼品は一時所得に該当する旨(Q12)
- 総務省「制度改正について(2015年4月1日)」(https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/topics/20150401.html)2026年9月29日確認。ワンストップ特例は確定申告不要な給与所得者等で5団体以内が対象、変更届出書は翌年1月10日まで、確定申告をする人は確定申告が必要な旨
- 総務省 報道資料「ふるさと納税の指定基準の見直し等」(https://www.soumu.go.jp/menu_news/s-news/01zeimu04_02000126.html)2026年9月29日確認。2024年6月28日付けの告示改正で、寄附に伴いポイント等の付与を行う者を通じた募集を禁止(2025年10月1日から適用)
- 総務省自治税務局市町村税課長通知「ふるさと納税に係る指定制度の運用についてのQ&Aについて」(令和6年6月28日)(https://www.soumu.go.jp/main_content/000955668.pdf)2026年9月29日確認。問1の3:ポータルサイト等が付与するポイントとポイントサイト経由の寄附で付くポイントは禁止、通常の商取引相当の決済ポイントは対象外(ふるさと納税向けの上乗せ分は禁止)
- 北九州市「ふるさと納税ワンストップ特例申請に関するQ&A」(https://www.city.kitakyushu.lg.jp/contents/28500193.html)2026年9月29日確認。法令によりワンストップ特例申請書の提出期限は寄附した翌年の1月10日まで(令和8年分は令和9年1月10日到着分まで)
- 国税庁「No.1155 ふるさと納税(寄附金控除)」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1155.htm)2026年10月10日確認。復興特別所得税を加算した税率と、確定申告・個人住民税の申告をする場合のワンストップ特例の扱い
- 国税庁「No.1490 一時所得」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1490.htm)および「ふるさと納税の返礼品の収入計上時期」(https://www.nta.go.jp/law/shitsugi/shotoku/03/08.htm)2026年10月10日確認。一時所得の計算、2分の1の合算、受領年の扱い
- 目黒区「都道府県・区市町村に対する寄附金税額控除(ふるさと納税)」(https://www.city.meguro.tokyo.jp/zeimu/kurashi/juuminzei/furusatonouzei.html)2026年10月10日確認。住民税が非課税または均等割のみの場合の注意点
本記事の数値・条件は2026-09-29時点の情報です。最新の内容は各公式サイト・ハピタスの案件ページでご確認ください。
本記事は、公開日または最終更新日(2026-09-29)の時点で編集部が信頼できると判断した情報をもとに作成しています。ポイントの還元率・付与条件・キャンペーン内容・各種サービスの仕様は予告なく変更されることがあり、記事の内容が最新の情報と異なる場合や、誤りが含まれている場合があります。
実際にサービスをご利用の際は、必ず各公式サイトおよびハピタスの該当ページで最新の情報・条件をご自身でご確認ください。本記事の情報にもとづく判断・行動により生じた損害について、当社は責任を負いかねます。