

※本記事の内容は2026年9月時点の情報です。還元率や条件は変更される場合があるため、ご利用前に各公式サイトで最新情報をご確認ください。
目次
結論:主婦の在宅ワークは「形」と「年収の見込み」を先に決める
在宅でできる仕事の種類を比べる前に、決めておくことは2つです。雇われて働くのか、請け負うのか。そして1年でいくらになりそうか。この2つで、夫の扶養に入ったままでいられるかの判定方法が変わります。
この表でわかること:仕事探しの前に、この2つを紙に書き出しておく
| 決めること | なぜ先か | 確認先 |
|---|---|---|
| 働き方の形(雇用・業務委託・内職) | 所得の計算で差し引ける額が形ごとに違う | 契約書・労働条件通知書 |
| 1年間の収入の見込み | 税金は1〜12月の実績、社会保険は今後1年の見込みで判定される | 自分の試算 |
学生の場合は年齢と保護者の同意が先に来ます。学生が在宅で稼ぐときの範囲|年齢の条件と、保護者の同意が必要な場面で扱っています。
主婦の在宅ワークの3つの形|雇用・業務委託・内職の違い
厚生労働省は、注文者から委託を受けて自宅などで情報通信機器を使って成果物を作る働き方を「自営型テレワーク」と呼び、雇用とは分けて扱っています。
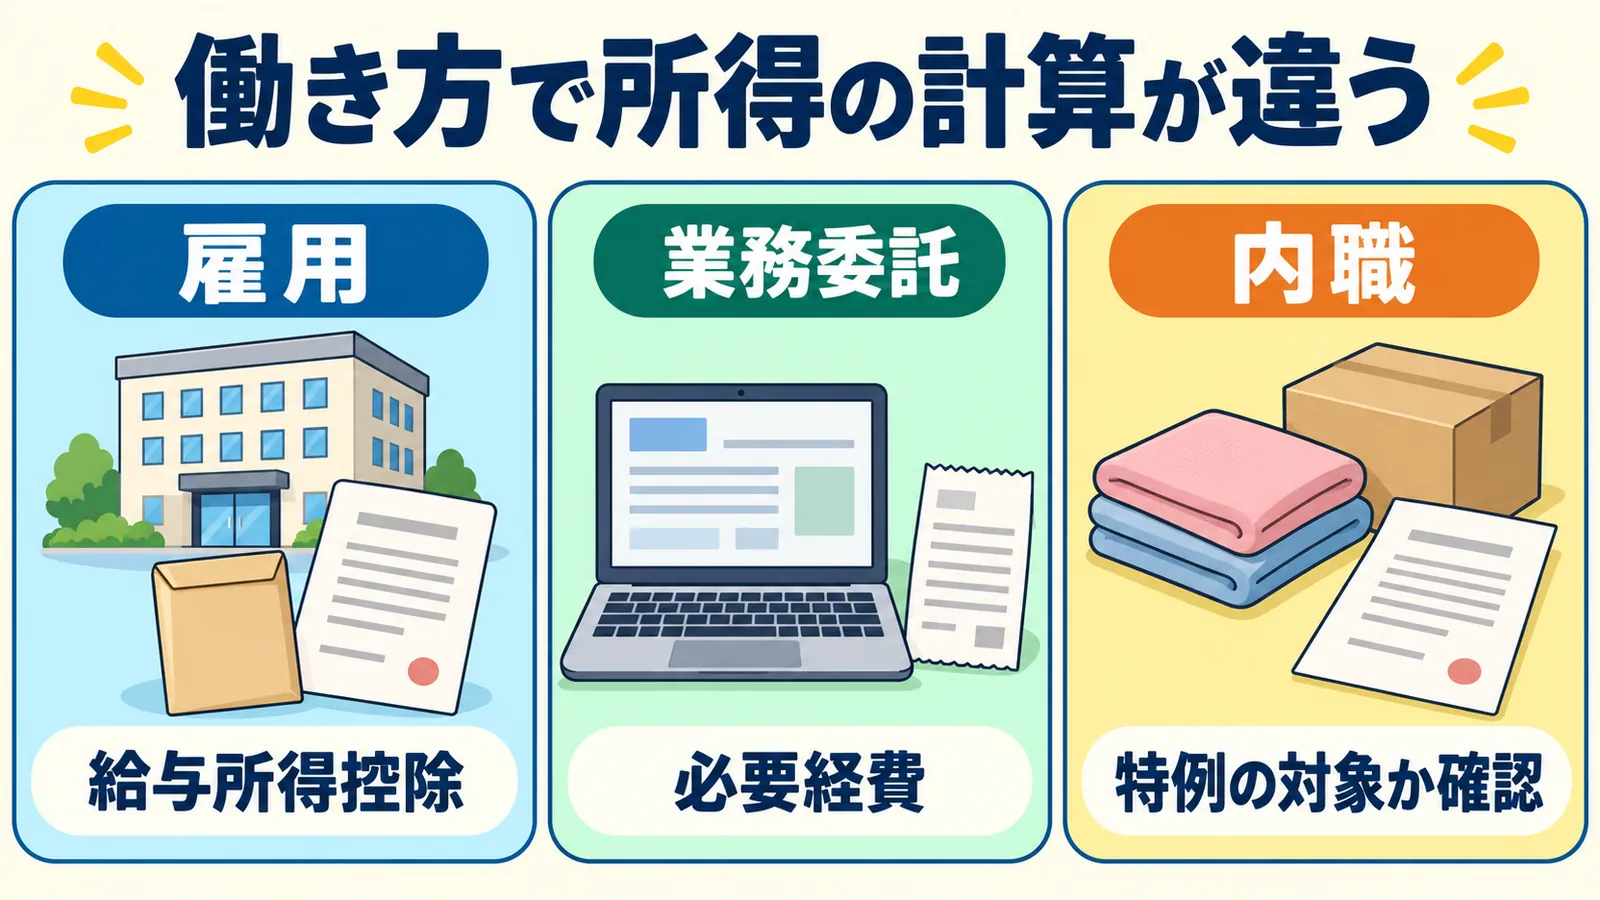
この表でわかること:同じ100万円の収入でも、形によって「所得」が変わる
| 形 | 契約の相手との関係 | 所得税で収入から引けるもの |
|---|---|---|
| 在宅勤務のパート・アルバイト(雇用) | 会社に雇われる | 給与所得控除(令和8・9年分は最低74万円) |
| 業務委託(自営型テレワーク) | 仕事を請け負う | 実際にかかった必要経費 |
| 内職(家内労働者等) | 特定の相手から継続して仕事を受ける | 実際の経費が少なくても必要経費を69万円まで(収入額が上限)認める特例 |
3行目の特例は国税庁のタックスアンサーNo.1810で、家内労働法の家内労働者のほか、外交員や集金人、特定の人に継続して役務を提供する人が対象とされています。給与の収入が69万円以上ある人はこの特例を受けられません。業務委託の仕事がこの特例に当たるかは契約の中身で変わるため、判断に迷うときは税務署に確認してください。
主婦が在宅で稼ぐときの年収の線|令和8年度税制改正(国税庁の案内)
ここで示す金額は令和8年分の制度で、2026年9月29〜30日時点の案内にもとづきます。お読みの時点で制度が改正されている可能性があるため、国税庁・日本年金機構の最新の案内をご確認ください。
国税庁によると、令和8年度税制改正で基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正が行われました。原則として令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。11月までの源泉徴収は変わらず、12月の年末調整で差額を精算する流れです。
この表でわかること:改正前(給与だけで123万円以下)から線が上がっている
| 確認すること(令和8年分) | 所得の要件 | 収入の目安(上3行は給与のみ) |
|---|---|---|
| 配偶者控除の対象になる(夫の合計所得1,000万円以下の場合) | 合計所得62万円以下 | 136万円以下 |
| 配偶者特別控除の対象になる(夫の合計所得1,000万円以下の場合) | 62万円超133万円以下 | 136万円超207万円以下 |
| 配偶者特別控除が満額の38万円 | 62万円超95万円以下(夫の合計所得900万円以下の場合) | 136万円超169万円以下 |
| 内職の特例だけの人が配偶者控除の対象になる | ― | 総収入131万円以下 |
| 内職の特例だけの人に本人の所得税がかからない | ― | 総収入173万円以下 |
基礎控除は、合計所得132万円以下の人なら令和8・9年分で104万円です。給与だけの人は「収入−74万円」が給与所得になるので、国税庁の表の数字をあてはめると、ほかの控除を考えない場合、給与収入178万円までは所得が104万円以内に収まる計算です(編集部の計算)。
この104万円や74万円は令和8・9年分の特例を含んだ額で、令和10年分以後は別の額が示されています。令和10年分以後も同じ線が続く前提で働く時間を決めないでください。
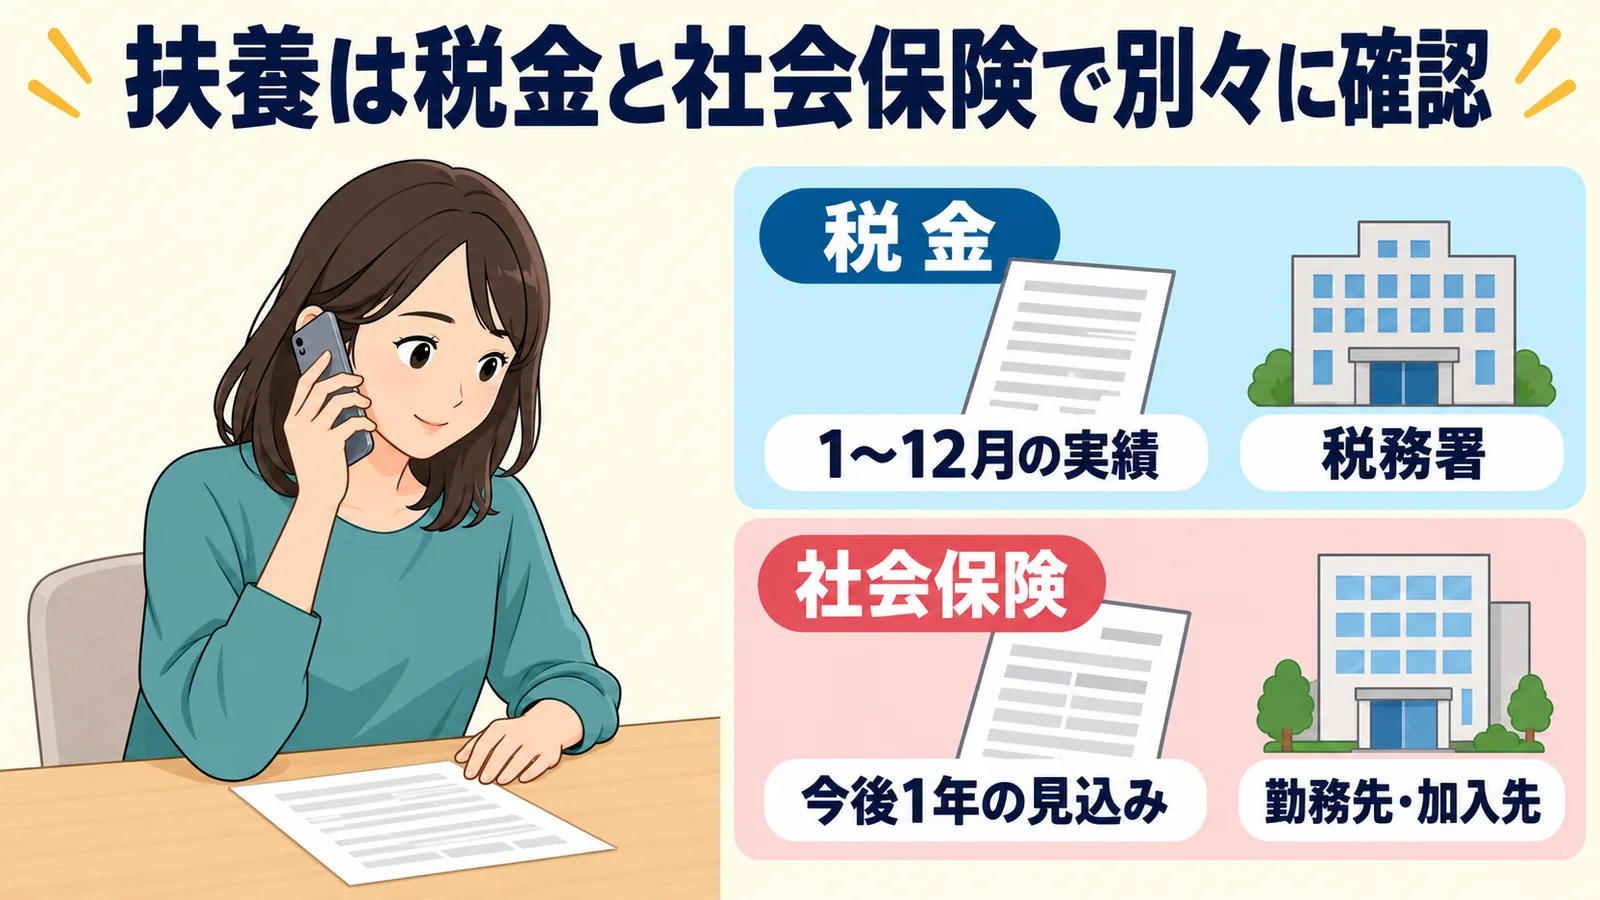
主婦の扶養は「税金」と「社会保険」で別の線
日本年金機構によると、健康保険の被扶養者になる収入要件は、年間収入130万円未満(60歳以上または障害者は180万円未満)で、同居なら扶養者の収入の半分未満です。ここでいう年間収入は過去の実績ではなく、認定される時点から先の1年の見込み額で、給与なら月額108,333円以下が目安とされています。
雇用型の在宅パートは、勤務先の規模や週の労働時間などの条件によっては、年収130万円未満でも本人が勤務先の社会保険に加入し、扶養から外れる場合があります。日本年金機構の案内では、2026年9月時点で被保険者51人以上の企業等に勤め、週20時間以上働くなどの要件を満たす人が対象です。月額賃金8.8万円以上という要件は、令和8年10月に撤廃されると案内されています。
自営の収入は、事業に必要な経費を引いた額で見られます。令和8年4月1日以降は、給与収入だけの人なら労働条件通知書などの契約内容で年間収入を判定する取り扱いも始まりました。
扶養の線は、税金(国税庁)と社会保険(日本年金機構・加入先の健康保険)で別々に判定されます。本記事の数字は2026年9月29日時点で確認した令和8年分のものです。制度改正が続いているため、最終判断は税務署、夫の勤務先の担当部署(健康保険組合に加入している場合はその組合)、年金事務所に確認してください。住民税の扱いはお住まいの市区町村に問い合わせてください。
在宅ワークを始める前に確かめる、募集と契約の6項目
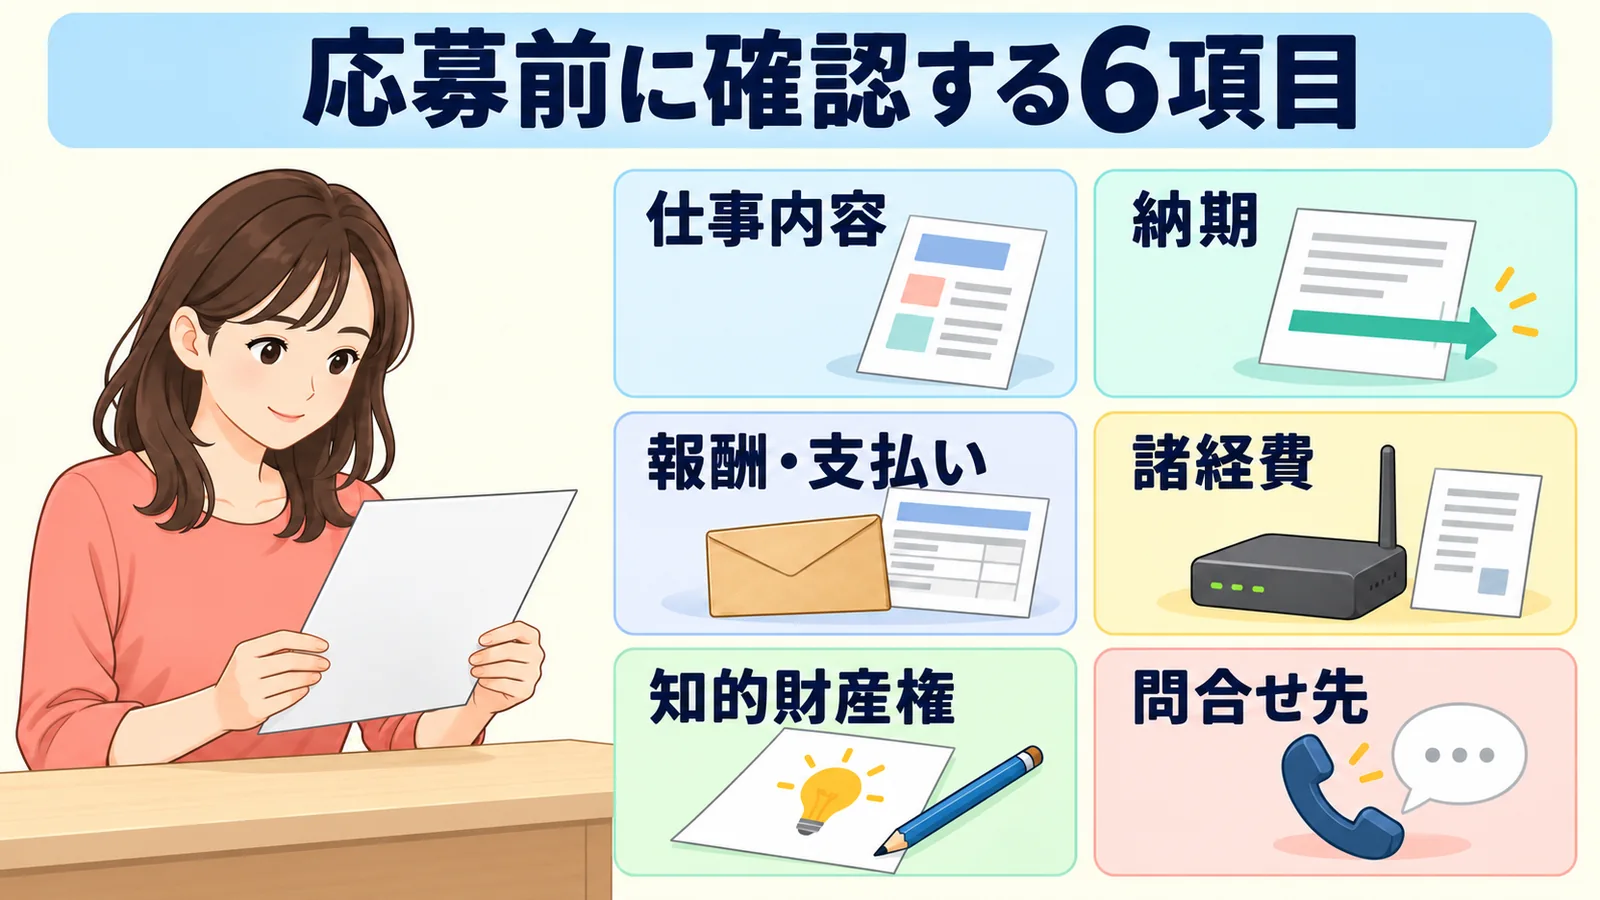
厚生労働省の「自営型テレワークの適正な実施のためのガイドライン」(2026年7月一部改正)は、注文者や仲介事業者が仕事を募集するとき、次の6つを文書やメール、ウェブサイトで示すよう定めています。この6つが書かれていない募集は、判断材料が足りません。
この表でわかること:報酬より先に、4行目の「諸経費」と6行目の「問合せ先」を見る
| 募集で示されるべき項目 | 主婦が見るポイント |
|---|---|
| 注文する仕事の内容 | 業務に必要な技術・経験や所要時間の目安まで書いてあるか |
| 成果物の納期予定日 | 家事・育児の時間と重ならないか |
| 報酬予定額、支払期日、支払方法 | 時給換算でいくらになるか |
| 仕事にかかる諸経費の取扱い | 通信費・機材費を誰が負担するか |
| 提案や作品の知的財産権の取扱い | 不採用の案を勝手に使われないか |
| 募集内容に関する問合せ先 | 確実に連絡が取れる相手か |
主婦を狙う在宅ワーク詐欺の型|消費者庁と国民生活センターの注意喚起
消費者庁は2025年12月19日、求人サイトの「完全在宅ワーク」「未経験OK」といったデータ入力の求人に応募すると、面接で別の「WEBマーケティング」業務を勧められ、44万円などの高額なコンサルティング契約を結ばされる事例を公表しました。育児のために在宅で働きたい消費者が応募していたことも記されています。
国民生活センターも2026年5月19日、「動画を見て“いいね”をするだけ」などとうたう副業のトラブルが20〜30代で増えていると発表しました。最初に少額の報酬を払い、そのあと失敗の連帯責任などを理由に振り込みを求める手口です。
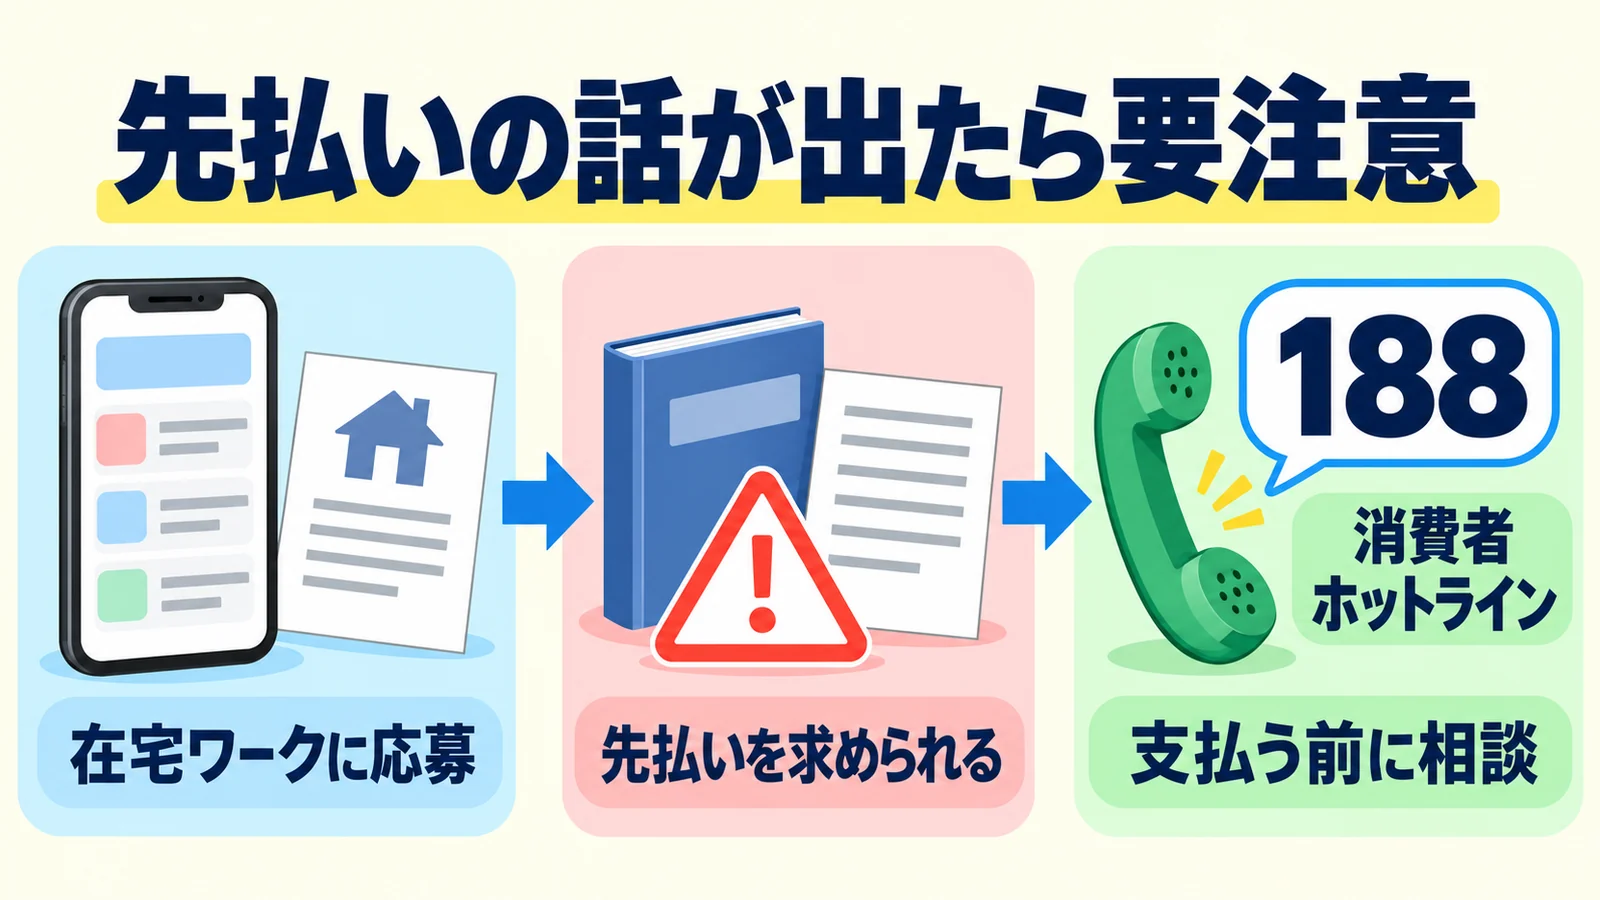
働くためにお金を払うよう求められたら、支払う前に消費者ホットライン「188」に相談してください。いったん振り込むと取り戻すのは難しいと国民生活センターは注意しています。詐欺が疑われる場合は警察相談専用電話「#9110」も案内されています。
在宅で稼ぐ額と、家計から出ていく額を並べて見る
在宅ワークで稼ぐには時間が要りますが、通信費や保険料のような固定費は一度見直せば翌月以降も効きます。固定費は固定費の見直しは何から?家族ともめずに進める4つの順番、家計を預かる立場でのポイントの貯め方は家計を管理する人のポイ活|手間を増やさず始める3つの順番で扱っています。
在宅ワークと並べて使える、ポイントサイト経由の買い物
日用品や家電をネットで注文する前に、ポイントサイトの案件ページを通ってからショップに入ると、支払いに使うカードの還元とは別枠で付与される案件があります。
ハピタスの場合、対象のショップや付与の条件は案件ページに書かれています。ポイントを受け取ったときの税金の考え方はポイ活の税金と確定申告|国税庁の見解を条文つきで整理、経由を習慣にするコツはポイ活とは?仕組みと始め方|支出の一部を取り戻す4ステップにまとめています。
よくある質問
主婦が在宅で稼ぐと、いくらまで夫の扶養でいられますか
税金と社会保険で線が違います。令和8年分の所得税では、給与だけなら136万円以下で配偶者控除の対象です(夫の合計所得1,000万円以下などの条件があります)。社会保険は年間収入の見込みが130万円未満などの条件で判定されます。
在宅のデータ入力は内職の特例の対象ですか
国税庁は、家内労働法の家内労働者や、特定の者に継続して役務を提供する人などを対象に挙げています。個別の契約が当たるかは税務署に確認してください。給与収入が69万円以上ある人は対象外です。
令和8年度税制改正の扶養の線は、いつの収入から適用されますか
令和8年分以後の所得税に適用されます。施行は原則として令和8年12月1日で、夫が12月の年末調整で申告書を出し直すことで反映されます。業務委託や内職の収入がある人は、本人の確定申告が必要な場合があります。
面接で教材やコンサルの契約を勧められました
その場で契約せず、消費者ホットライン「188」に相談してください。消費者庁は、在宅ワークの求人をきっかけに高額な契約を結ばせる事例を公表しています。
まとめ
- 主婦の在宅ワークは雇用・業務委託・内職の3つの形で、所得の計算が違う
- 令和8年分は、給与だけなら136万円以下で配偶者控除の対象(国税庁)
- 内職の特例は必要経費を69万円まで(収入額が上限)認めるが、給与収入69万円以上なら使えない
- 社会保険の扶養は年間130万円未満の見込みなどで別に判定(日本年金機構)
- 募集では仕事内容・報酬・諸経費・問合せ先など6項目が示されているかを見る
- 働くために先に払う話が出たら188へ
- 日本年金機構「社会保険の加入対象の拡大について」(https://www.nenkin.go.jp/tokusetsu/tekiyokakudai.html)2026年9月30日確認。短時間労働者の賃金要件(月額8.8万円以上)は令和8年10月に撤廃
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」(https://www.nta.go.jp/users/gensen/2026kiso/index.htm)2026年9月29日確認。原則として令和8年12月1日施行・令和8年分以後に適用
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」(https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf)2026年9月29日確認。基礎控除104万円、給与所得控除の最低保障74万円、配偶者控除等の所得要件と収入の目安
- 国税庁「No.1810 家内労働者等の必要経費の特例」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1810.htm)2026年9月29日確認。必要経費69万円の特例、対象者、給与収入69万円以上は対象外、総収入173万円・131万円の目安
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」(https://www.nenkin.go.jp/service/kounen/tekiyo/hihokensha1/20141202.html)2026年9月29日確認。被扶養者の収入要件(130万円未満・見込み額)、自営収入の扱い、労働契約内容による判定
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」(https://www.nenkin.go.jp/service/kounen/tekiyo/jigyosho/tanjikan.html)2026年9月29日確認。被保険者51人以上の企業等で週20時間以上などの要件を満たす短時間労働者は加入対象
- 国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」(https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf)2026年9月29日確認。12月の年末調整で配偶者控除等申告書を提出
- 厚生労働省「情報通信機器を利用して自宅などで仕事をしている方へ(自営型テレワーク)」(https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyoukintou/zaitaku/index.html)2026年9月29日確認。自営型テレワークの定義とガイドライン(R8.7一部改正)
- 厚生労働省(ホームワーカーズウェブ)「自営型テレワークの適正な実施のためのガイドライン 全文と各項目の解説(2)」(https://homeworkers.mhlw.go.jp/guideline/gl02.html)2026年9月29日確認。募集時に明示する6項目
- 消費者庁「在宅ワークの求人情報をきっかけに、高額なコンサルティング契約をさせる事業者に関する注意喚起(令和7年12月19日)」(https://www.caa.go.jp/notice/assets/consumer_policy_cms103_251219_01.pdf)2026年9月29日確認。求人から高額契約へ誘導する事例
- 国民生活センター「簡単なタスクで稼げるとうたう副業トラブルに注意!(2026年5月19日公表)」(https://www.kokusen.go.jp/news/data/n-20260519_1.html)2026年9月29日確認。タスク副業の手口と相談先(188・#9110)
本記事の数値・条件は2026-09-29時点の情報です。最新の内容は各公式サイト・ハピタスの案件ページでご確認ください。
本記事は、公開日または最終更新日(2026-09-29)の時点で編集部が信頼できると判断した情報をもとに作成しています。ポイントの還元率・付与条件・キャンペーン内容・各種サービスの仕様は予告なく変更されることがあり、記事の内容が最新の情報と異なる場合や、誤りが含まれている場合があります。
実際にサービスをご利用の際は、必ず各公式サイトおよびハピタスの該当ページで最新の情報・条件をご自身でご確認ください。本記事の情報にもとづく判断・行動により生じた損害について、当社は責任を負いかねます。