

※本記事の内容は2026年9月時点の情報です。還元率や条件は変更される場合があるため、ご利用前に各公式サイトで最新情報をご確認ください。
目次
結論:分ける理由は「還元」ではなく「止まらないこと」
QR決済を2つ以上持つ理由として、還元率が挙げられがちです。ですが実際に効くのは、支払いが止まったときの代替です。
この表でわかること:上の3つは「止まらないため」。下2つは還元のため
| 分ける理由 | 実際に効くか |
|---|---|
| 使えない店の補完 | 効く |
| 上限に当たったときの代替 | 効く |
| 主力アプリの障害時の代替 | 効く |
| 還元率の高いほうを使い分ける | 効きにくい(判断の手数が増える) |
| キャンペーンごとに使い分ける | 効きにくい(管理が増える) |
上の3つは、その場で困る事態を避けるためのものです。下の2つは還元を増やすためですが、判断と管理の手数が増えます。
1本に絞る利点
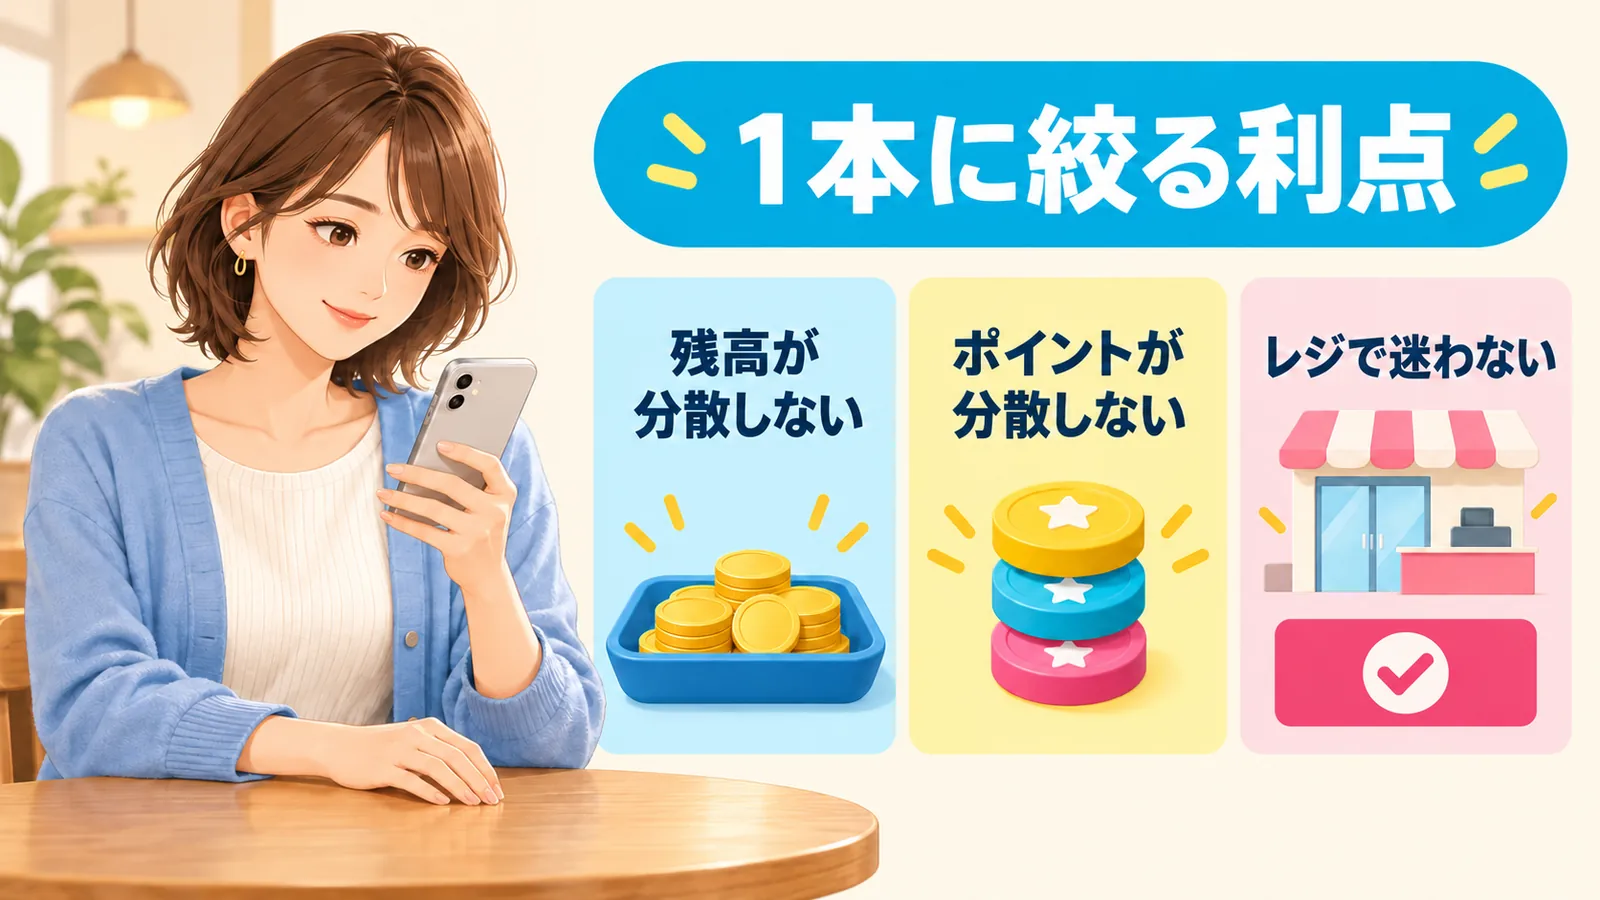
絞ると次の点が有利になります。
- 残高が分散しない。使いたいときに足りる
- ポイントが分散しない。交換の下限に届きやすくなる
- 期限の管理が1つで済む
- レジで迷わない。判断がゼロになる
- 条件つきの上乗せが届きやすい(支出が1つに集まる)
4番目が実務では大きいです。レジで「どちらが得か」を考えていると時間がかかり、結果として使わなくなります。
分散したときの損は、ポイントカードのおすすめ|5大ポイントの違いと自分に合う選び方でも扱っています。
それでも2つ目が必要になる場面
1本に絞っていても、次の3つは起きます。
場面1|使えない店がある
生活圏で使えない店が定期的にあるなら、2つ目の意味があります。ただし「たまに行く店」のためだけに持つのは手数に見合いません。
場面2|上限に当たった
QR決済には利用の上限が置かれています。PayPayのヘルプが示す枠は、暦の1日や1か月ではなく「過去24時間」「過去30日間」という数え方です。
本人認証設定済みのクレジットカード(PayPayカード/三井住友カード)からの支払いは原則、過去24時間で2万円、過去30日間で5万円という枠があります。PayPayカードの優良バッジがある本会員は25万円/25万円に引き上げられる場合があります。金額の大きい買い物でここに当たることがあります。
枠の数え方は暦の1日ではなく「過去24時間」です。23時に使い切ると、日付が変わっても空きません。くわしくはPayPay公式ヘルプ「過去24時間および過去30日間における利用上限金額のカウントについて」をご覧ください。
場面3|障害・電池切れ
主力アプリだけに障害が起き、2つ目は使える場合は代替できます。
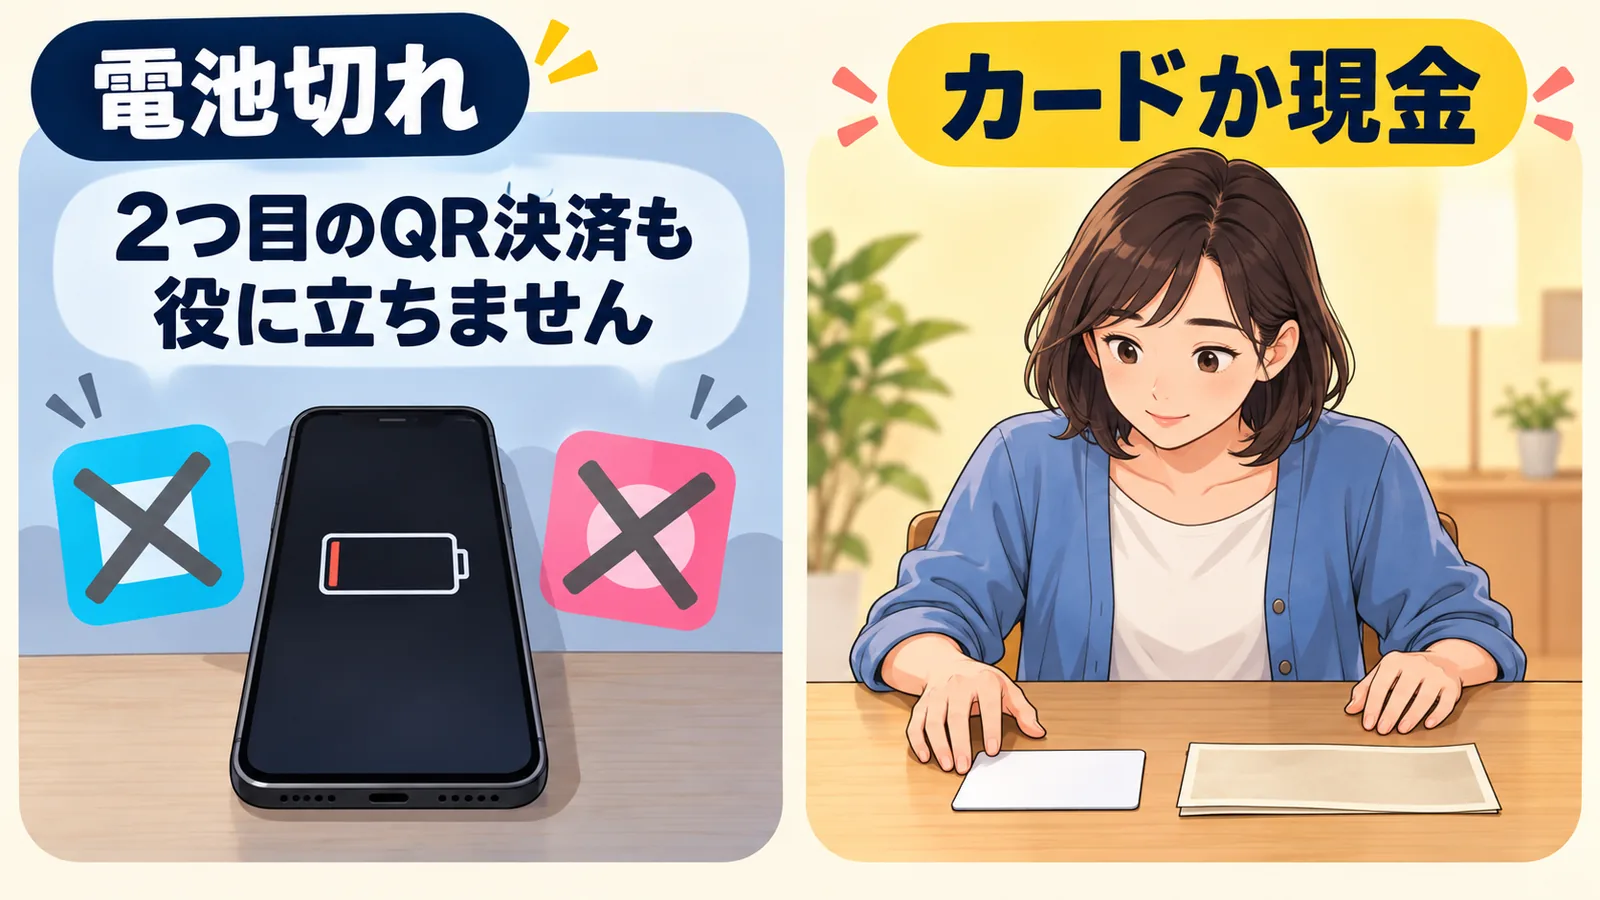
スマホの電池が切れると、どのアプリも使えません。この場面では2つ目のQR決済も役に立ちません。代替になるのはカードか現金です。
つまり「2つ目のQR決済」より「カードか現金を持つ」ほうが、この場面には効きます。
判断の表
この表でわかること:5行目は、QR決済を増やしても解決しない
| 状況 | おすすめ |
|---|---|
| 生活圏の店でほぼ使える | 1本に絞る |
| よく行く店で使えないものがある | 2本にする |
| 1回の支払いが大きい | 残高からの支払いを主にする |
| レジで迷いたくない | 1本に絞る |
| 電池切れが心配 | QR決済ではなくカードか現金を足す |
| キャンペーンを追いたい | 2本以上。ただし管理の手数が増える |
2本にする場合の分け方
2本持つなら、役割を重ねないようにします。同じ役割の2本は、判断の手数だけが増えます。
- 主力を1つ決める。ほとんどの支払いをこれで済ませます
- 2つ目は「主力が使えない店」専用にする。残高は少額でよい
- 2つ目の期限とチャージ経路を確認しておく。使う頻度が低いほど忘れます
3番目が抜けやすいところです。使う頻度の低いアプリは、残高の期限や設定を忘れます。期限のない制度を2本目に選べば、この管理そのものが要らなくなります。PayPayポイント(通常)もPayPay残高も、期限はありません。
還元のために増やさない
還元のために本数を増やすと、支出が増える入口も増えます。
キャンペーンごとに使い分けると、「上限まであと◯円」「期限が近い」という判断が本数分だけ発生します。この判断が買い足しにつながります。
この関係はポイ活が損になる分岐点|還元率を追うほど家計が悪化する条件で扱っています。
本数を増やさず、経由という層で還元を増やす
還元を増やしたいなら、本数ではなく層を足すほうが手数が小さいです。
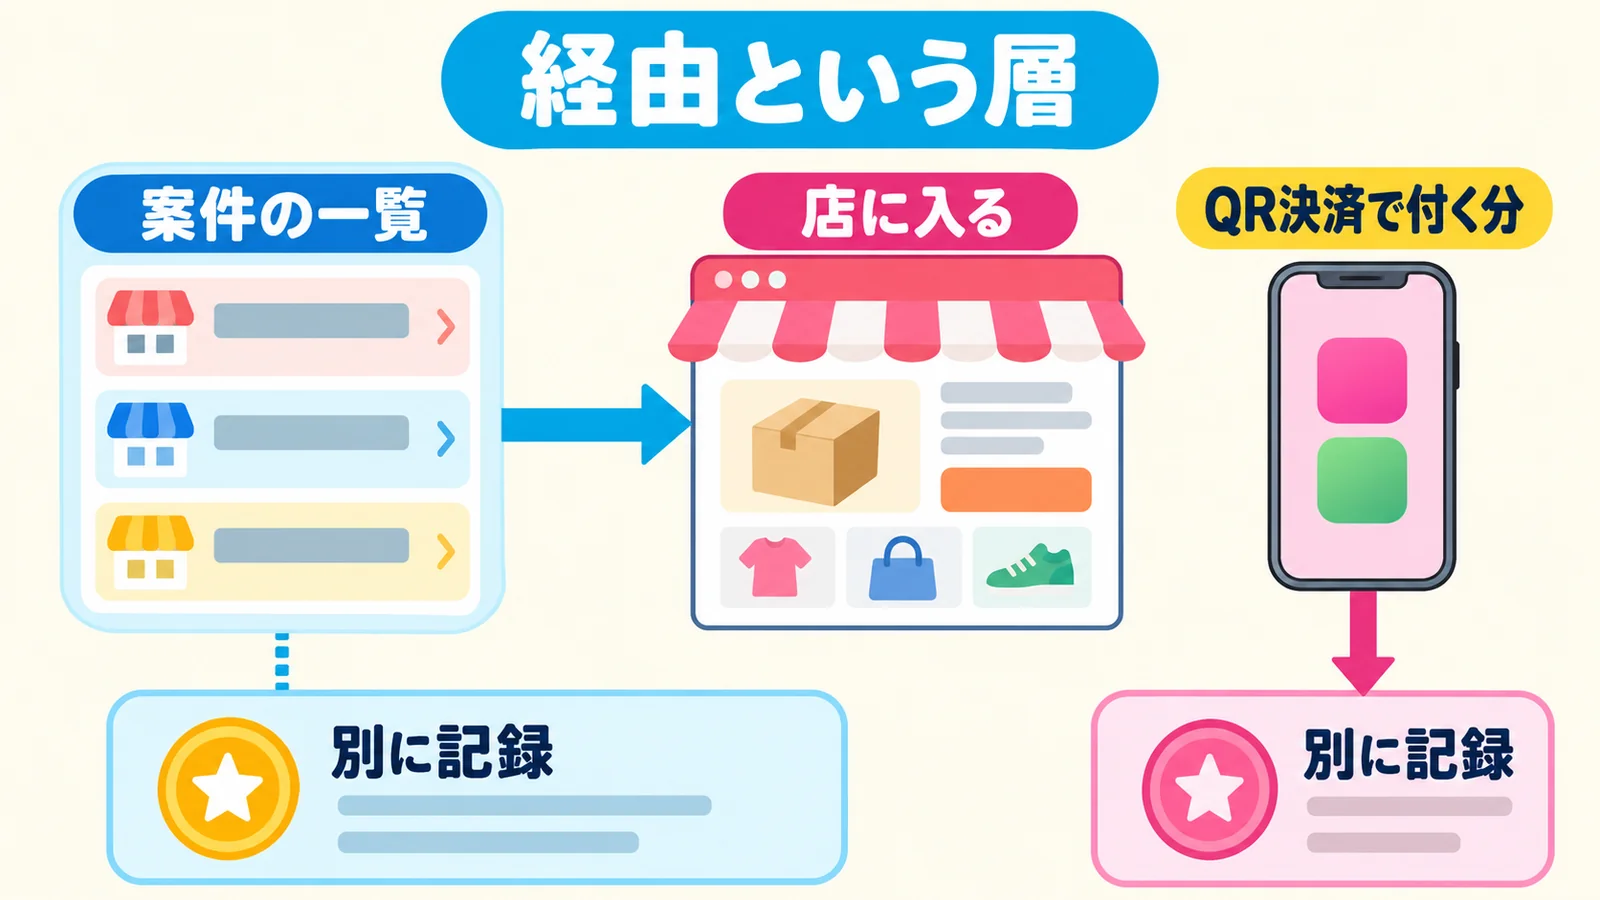
ネットで買う分にも上乗せの層があります。案件の一覧を先に通ってから店に入ると、QR決済で付く分とは別に記録が残ります。どのQR決済を使っていても、本数が1本でも2本でも同じです。
やることは、店を開く前に1画面を通すだけです。QR決済の本数も支払い方も変えません。ハピタスもこの入口にあたるサービスで、登録は無料です。
よくある質問
QR決済は何本持つのがいいですか
生活圏の店でほぼ使えるなら1本で足ります。よく行く店で使えないものがあるなら2本です。還元のために増やすと判断と管理の手数が増えます。
還元率の高いほうを使い分けたほうが得ですか
計算上は得になりますが、レジで判断する手数が毎回発生します。判断に時間がかかると結果として使わなくなります。
上限に当たったときはどうすればいいですか
支払い方法を切り替えてください。PayPayでは、本人認証設定済みのクレジットカード(PayPayカード/三井住友カード)からの支払いに原則、過去24時間で2万円、過去30日間で5万円という枠があります。PayPayカードの優良バッジがある本会員は引き上げられる場合があります。残高からの支払いにすると通ることがあります。
電池切れに備えるにはどうすればいいですか
QR決済を増やしても解決しません。カードか現金を持つほうが確実です。
2本目はどう選べばいいですか
主力が使えない店で使えるものを選んでください。使う頻度が低くなるため、期限のない制度を選ぶと管理が楽になります。
まとめ
- 分ける理由は還元ではなく「止まらないこと」
- 効くのは使えない店の補完・上限の代替・主力アプリの障害時の代替の3つ
- 1本に絞る利点は残高とポイントが分散しない・期限の管理が1つ・レジで迷わない
- 上限は「過去24時間」で数える。本人認証設定済みの対象クレジットカードでの支払いは原則2万円/5万円
- 電池切れはQR決済を増やしても解決しない。カードか現金を持つ
- 2本にするなら役割を重ねない。2つ目は期限のない制度が楽
- PayPayヘルプ「PayPayで設定しているご利用上限金額について」(https://paypay.ne.jp/help/c0043/)2026年9月7日確認。PayPay残高での支払いは過去24時間100万円(本人確認未完了は50万円)/過去30日間200万円。PayPayクレジットは本人確認完了の本会員でカード利用可能額の範囲内、家族会員は25万円/25万円、本人確認未完了は10万円/10万円。クレジットカード(PayPayカード/三井住友カード、本人認証設定済み)は原則2万円/5万円(PayPayカードの優良バッジがある本会員は25万円/25万円まで引き上げ可能)。チャージは銀行口座が100万円/200万円(未完了は50万円/200万円)、セブン銀行ATM・ローソン銀行ATMが50万円/200万円、本人認証設定済みPayPayカードが2万円/5万円。「利用可能額の設定」を自分で行うこともできる
- PayPayヘルプ「PayPay残高(マネー、マネーライト)とPayPayポイントとは」(https://paypay.ne.jp/help/c0048/)2026年9月7日確認。PayPayポイント(通常)・PayPay残高はいずれも有効期限が無期限、PayPayポイント(期間限定)は期限あり、支払い時は期間限定→通常の順で利用
- 経済産業省「キャッシュレス」(https://www.meti.go.jp/policy/mono_info_service/cashless/index.html)2026年9月7日確認。キャッシュレスの定義と主な手段、2025年のキャッシュレス決済比率58.0%(162.7兆円)とその内訳
本記事の数値・条件は2026-09-07時点の情報です。最新の内容は各公式サイト・ハピタスの案件ページでご確認ください。
本記事は、公開日または最終更新日(2026-09-07)の時点で編集部が信頼できると判断した情報をもとに作成しています。ポイントの還元率・付与条件・キャンペーン内容・各種サービスの仕様は予告なく変更されることがあり、記事の内容が最新の情報と異なる場合や、誤りが含まれている場合があります。
実際にサービスをご利用の際は、必ず各公式サイトおよびハピタスの該当ページで最新の情報・条件をご自身でご確認ください。本記事の情報にもとづく判断・行動により生じた損害について、当社は責任を負いかねます。