

※本記事の内容は2026年9月時点の情報です。還元率や条件は変更される場合があるため、ご利用前に各公式サイトで最新情報をご確認ください。
目次
結論:分岐点は「還元率」ではなく「増えた支出」で決まる
還元率を上げれば得になる、という理解は条件付きです。還元率を上げるために支出が増えれば、どこかで逆転します。
本記事は家計の考え方を整理したものです。具体的な金額や制度の適用は各サービスの公式サイトでご確認ください。税務や資産形成など個別の判断が必要な事柄については、税務署・税理士・金融機関の窓口・有資格の専門家にご相談ください。当編集部では個別の助言はできません。
逆転する条件は、式で書けます。以下は1pt=1円相当として使え、付与上限や端数処理がない場合の計算です。
増えた支出-買い足し分に付くポイントの円換算額 > 元から予定した支出×還元率の上がり分
この式が成り立つと損です。左辺は買い足しの実質負担、右辺は元から予定した支出で増えたポイントです。買い足し分が還元対象外なら、左辺は増えた支出そのものです。
具体的に計算する
月の支出が50,000円、還元率が0.5%から1.5%に上がった場合を考えます。
この表でわかること:買い足しにも1.5%還元されるなら、分岐点は約508円
| 計算 | 結果 | |
|---|---|---|
| 還元率0.5%のとき | 50,000円×0.5% | 250pt |
| 還元率1.5%のとき | 50,000円×1.5% | 750pt |
| 増えたポイント | 750-250 | 500pt |
| 損益分岐となる支出の増加 | 500円÷(1-1.5%) | 約508円 |
検算:50,000×0.005=250。50,000×0.015=750。750-250=500。500÷0.985=約507.61。
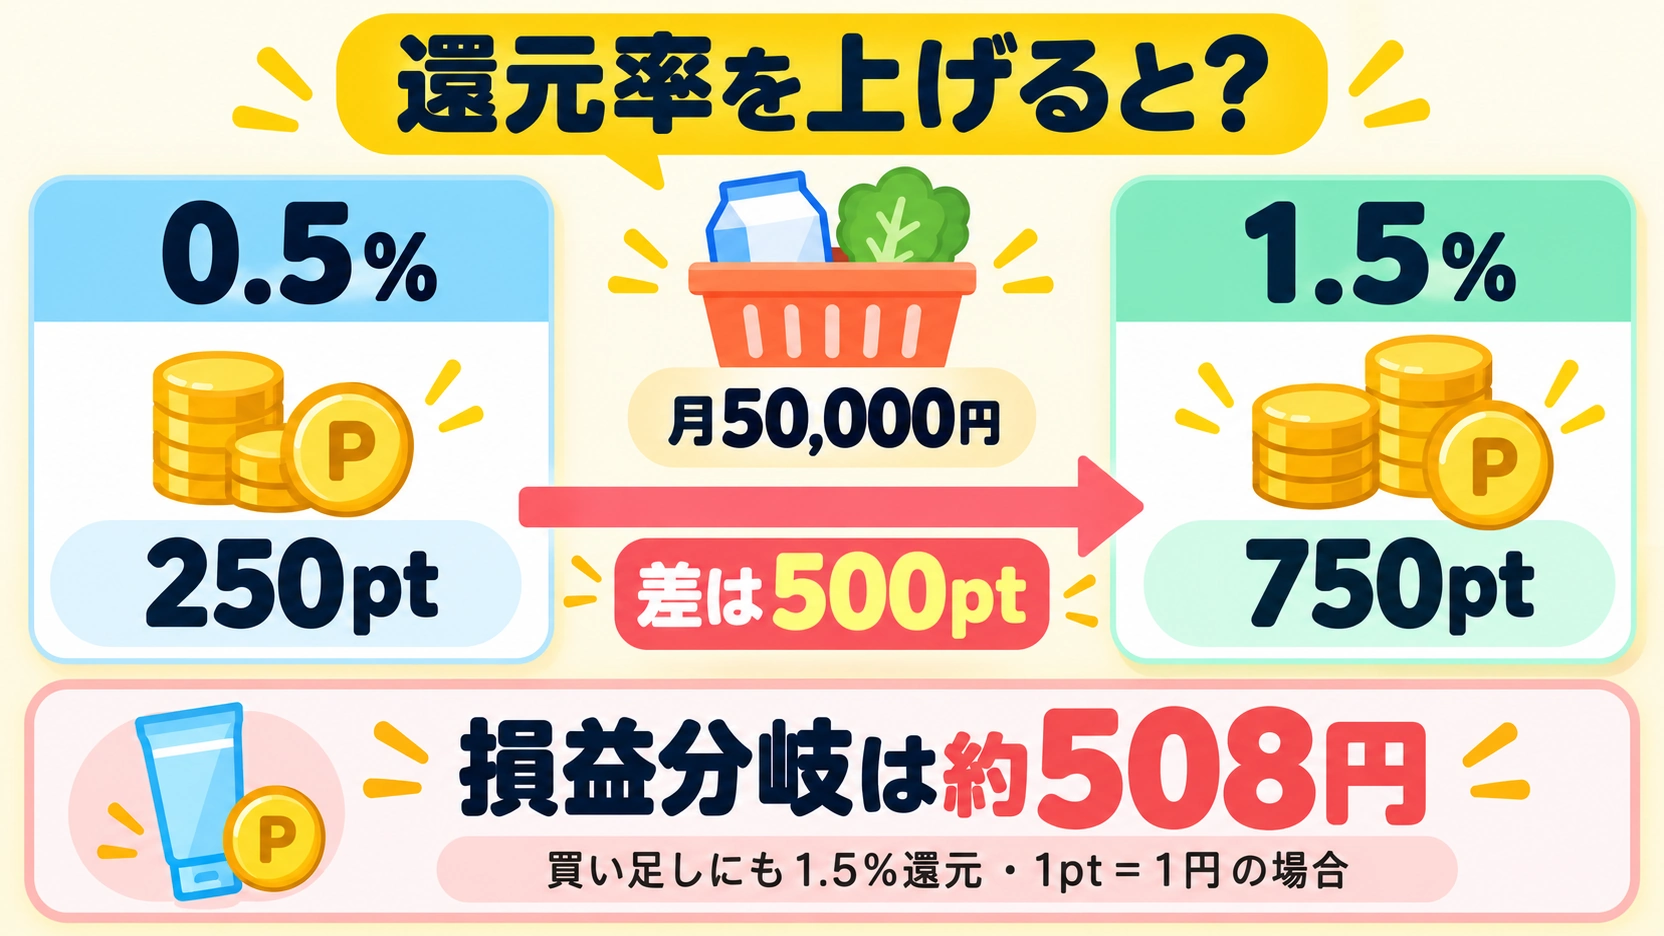
元から予定した月50,000円への還元増は500ポイントです。「あと少しで上限」「送料無料まであと500円」という理由で不要な買い足しをすると、金額次第で差し引きが逆転します。
支出が増える・時期がずれる5つの入口
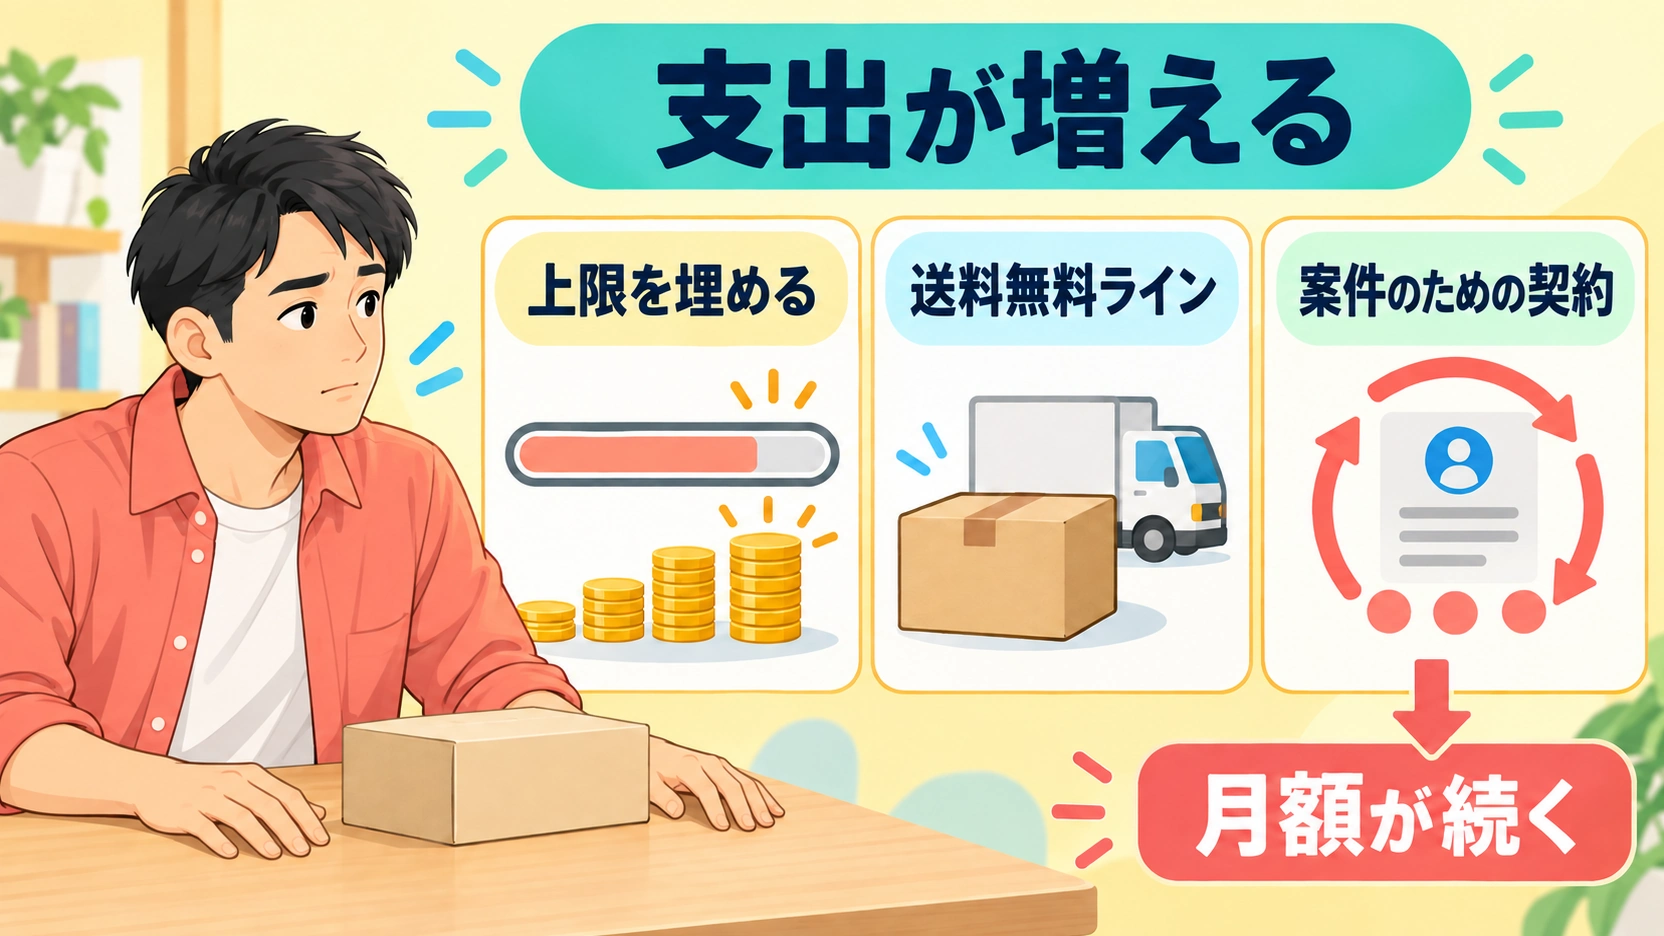
この表でわかること:5番目だけは、1回では終わらない
| 入口 | 文言 | 支出への影響 |
|---|---|---|
| 上限を埋める | 「あと◯円で上限まで」 | 数百〜数千円 |
| 送料無料ライン | 「あと◯円で送料無料」 | 数百円 |
| 期限のためのポイント消費 | 「今月末で失効」 | 数千円 |
| 倍率デーの前倒し | 「今日は◯倍」 | 本来の支出(前倒し) |
| 案件のための契約 | 「登録で◯pt」 | 月額が続く |
5番目がもっとも危ないです。1回の獲得に対して、月額の支出が続きます。無料期間があっても、解約を忘れると毎月出ていきます。
買い足しによる支出増はポイ活はおすすめしない?7つの批判を検証し、向いていない人も示すで扱っています。
還元率を上げる「費用」も数える
もう一つの見落としがあります。還元率を上げるために、費用がかかる場合です。
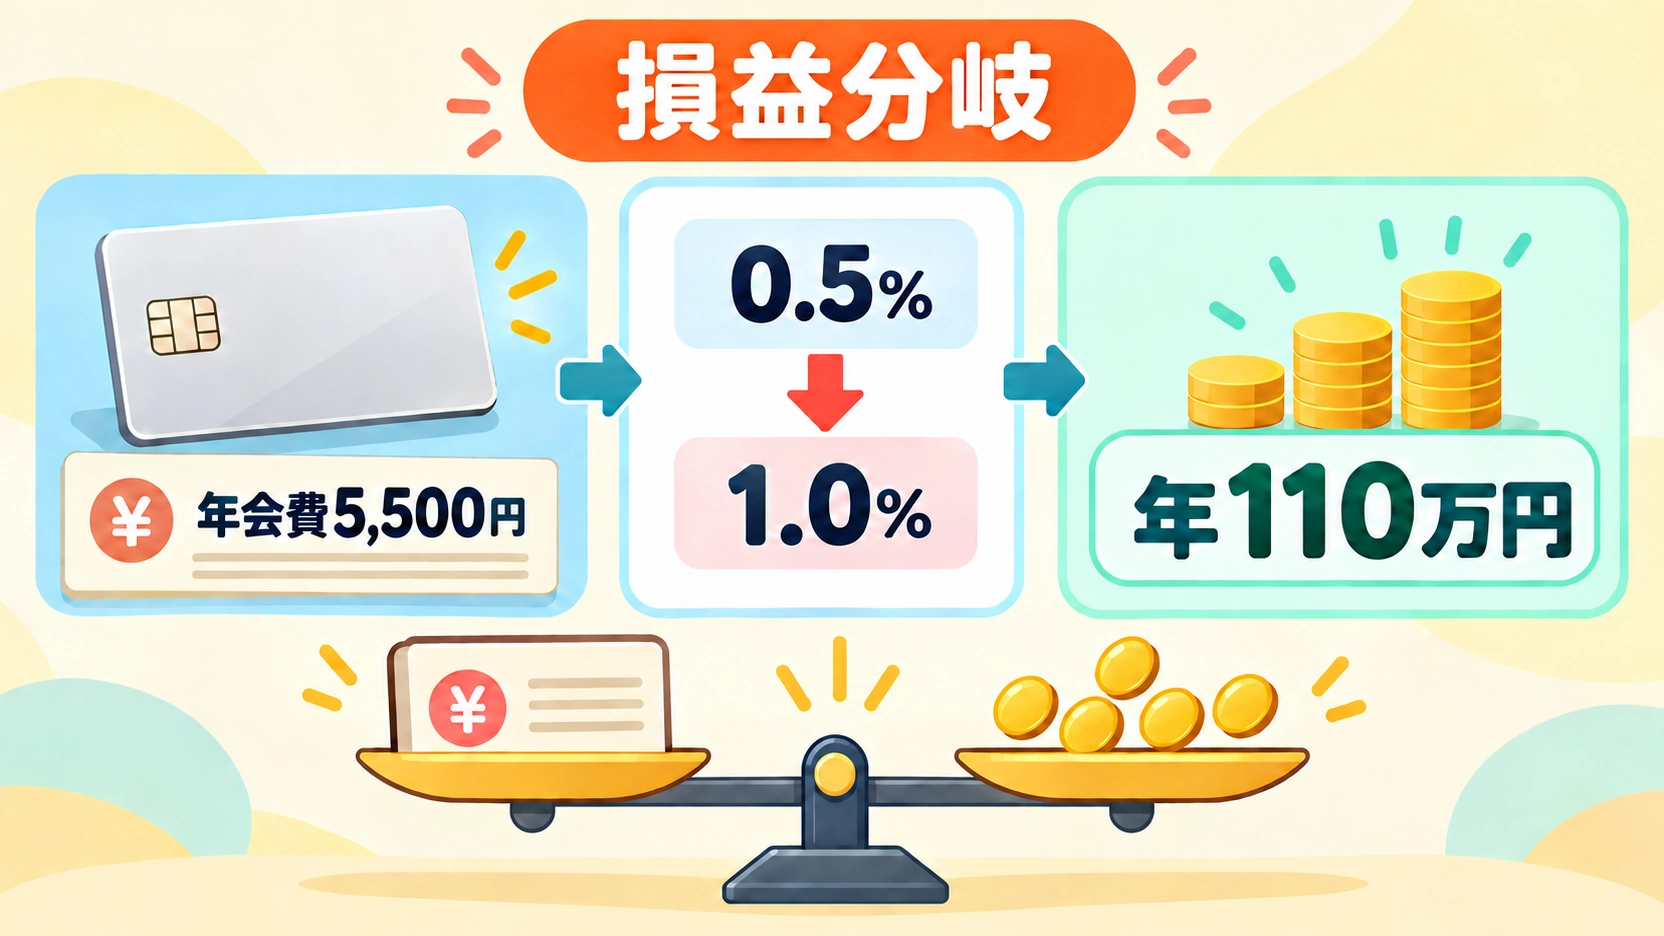
年会費5,500円のカードで還元率が0.5%から1.0%に上がるなら、損益分岐は5,500円÷(1.0%-0.5%)=1,100,000円です。検算:1,100,000円×0.5%=5,500円。
年110万円、月およそ9万2千円を1枚に通さないと、年会費のほうが大きくなります。
さらに、上位の条件が別サービスの契約を前提にしているなら、その月額も費用に数えます。通信契約を変えて月額が1,000円上がるなら、1年で12,000円です。還元率1%分でこれを埋めるには、年120万円の支出が必要になります。検算:12,000円÷1%=1,200,000円。
時間の費用も数える
費用は金額だけではありません。時間もかかります。
1日3分の作業は、1か月で90分=1.5時間です。検算:3分×30日=90分。これで月500ポイント増えるなら、1時間あたり約333ポイントです。検算:500÷1.5=333.3。
この数字が自分にとって高いか低いかは、その時間で何を諦めているかで変わります。時間あたりの比較はポイ活アプリを整理する|増やしすぎたときの減らし方と残す基準で扱っています。
「実質値引き」として数えると、上限が見える
還元を「実質値引き」と考えると、上限が見えます。1pt=1円相当で使い切れる場合、還元率1%は実質1%の値引きに相当します。ポイントの使い道や期限によって実際の価値は変わります。
この表でわかること:還元は値引きの一種。支出そのものは減らない
| 還元率 | 10万円の支出に対して | 値引きとして見ると |
|---|---|---|
| 0.5% | 500pt | 500円の値引き |
| 1.0% | 1,000pt | 1,000円の値引き |
| 2.0% | 2,000pt | 2,000円の値引き |
| 5.0% | 5,000pt | 5,000円の値引き |
検算:100,000×0.01=1,000。100,000×0.05=5,000。
ここで比べるべき相手は、固定費の見直しです。通信費を月1,000円下げれば年12,000円で、これは還元率に換算すると年120万円の支出に1%を乗せたのと同じ額です。検算:12,000円÷1%=1,200,000円。
この例では通信費を月1,000円下げると、年12,000円の支出減になります。還元率を上げる場合も、追加の費用や手間を含めて比較してください。
効果の順番は節約術まとめ|効果・手間・継続性で並べた優先順位と家計の平均値で扱っています。
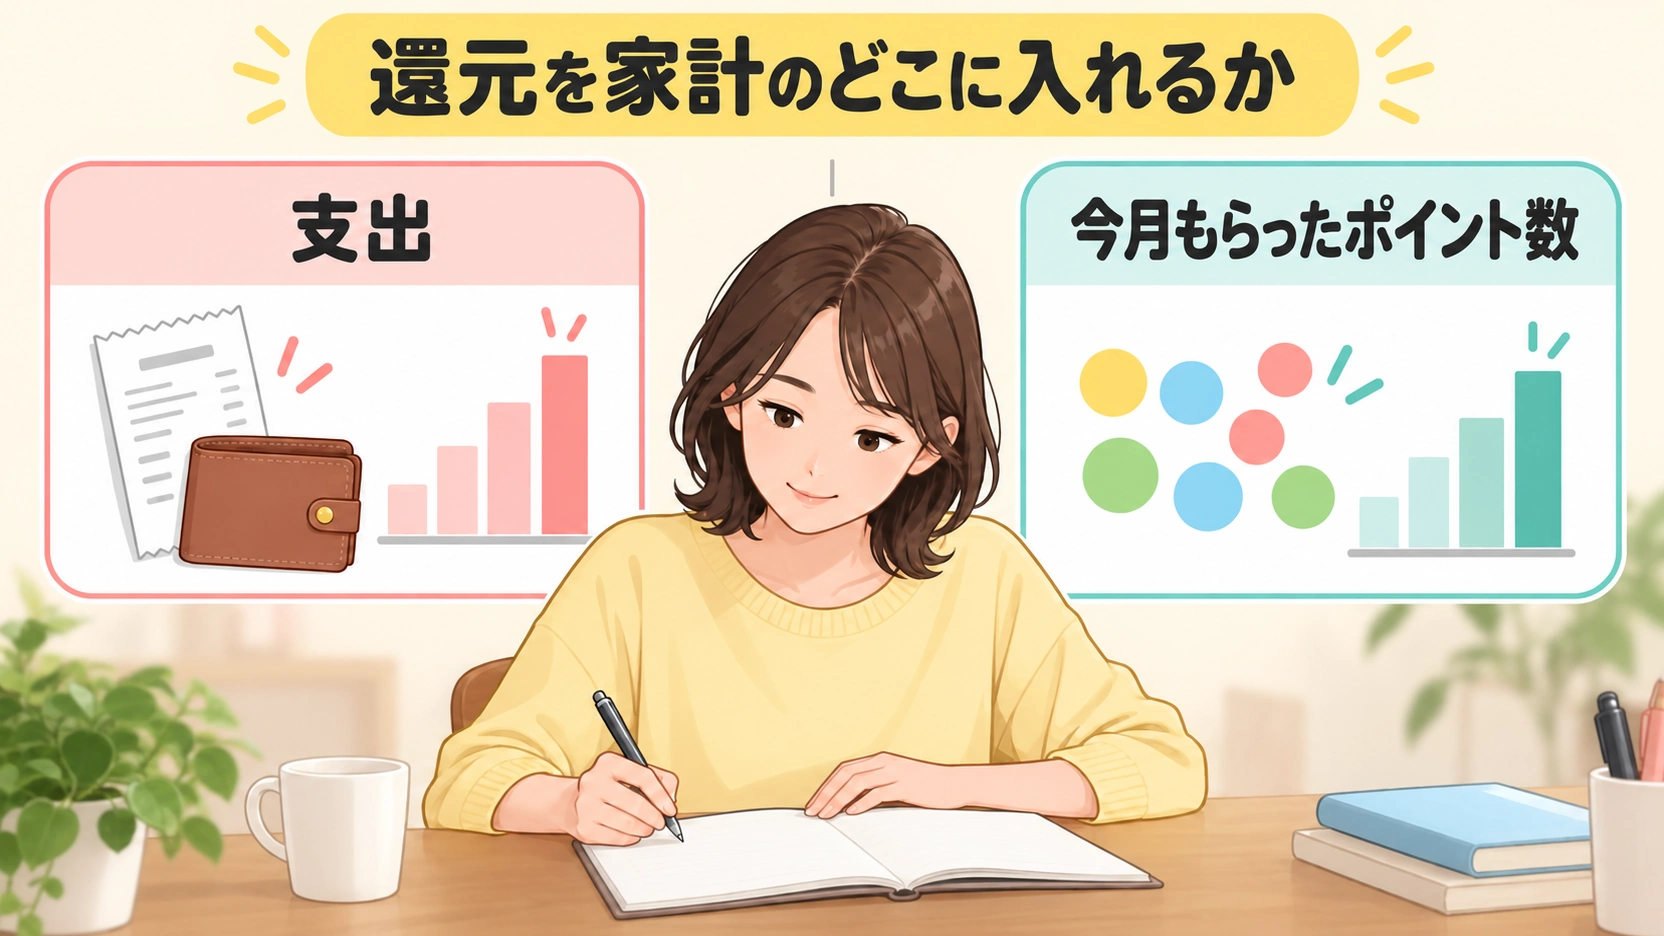
還元を家計のどこに入れるか
還元されたポイントを支出の一部として扱うと、家計の数字が読みにくくなります。
おすすめは、支出とは別の欄で数えることです。
- 支出は「購入額」で記録する。現金・カード・ポイントで払った分を合わせ、その額として記録します
- 還元は別欄に「今月もらったポイント数」だけ書く
この形にすると、支出の傾向と還元の傾向を別に追えます。混ぜると「支出が減った」のか「還元で埋めた」のかが分からなくなります。
家計を悪化させないための確認
逆に、次の3点を確認します。
この表でわかること:3つとも「増えていないこと」の確認
| 条件 | 確認の仕方 |
|---|---|
| 支出の総額が変わっていない | 直近3か月の支出合計を見る |
| 費用(年会費・月額)が増えていない | 還元率を上げるために払っている額を出す |
| 期限のためにポイントを使っていない | 期限のない制度に寄せているか |
1番目がもっとも重要です。還元率を上げても、支出の総額と費用(年会費・月額・時間)が変わらず、ポイントを必要な支出に使えるなら、増えた分が家計のプラスになります。
支出を増やさずに還元を増やす層|経由という別枠
5つの入口には、買う量や月額費用が増えるものと、支出の時期が変わるだけのものがあります。家計が悪化するのは、還元増より実質負担が増えたときです。
これに対して、買う量に手を付けずに還元だけを増やせる層があります。ネットの買い物では、ポイントサイトを先に開いてから店へ進むことで、支払い手段の還元と別の枠が立ちます。
同じ商品を同じ価格で購入し、案件条件を満たしてポイントが付くなら、購入額を増やさず還元を上乗せできます。経由にかかる時間も比較に含めます。
ハピタスもポイントサイトのひとつで、登録は無料です。
計算がシンプルになる人
- 支出の総額を先に決めている人。予算外の買い足しを防ぎやすくなります
- 年会費のかからない手段だけを使っている人。年会費の項を省けます
- 期限のない制度だけを使っている人。期限による買い足しを防げます
よくある質問
還元率を上げれば得になりますか
支出の総額と費用が変わらず、獲得ポイントを必要な支出に使えるなら、家計のプラスになります。還元率を上げるために支出や費用(年会費・月額・時間)が増えると、どこかで逆転します。
損益分岐はどう計算しますか
元から予定した支出で増えた還元と、買い足しの実質負担を比べます。月50,000円で還元率が1%上がるなら、増えるポイントは500です。買い足しにも1.5%還元される場合は、約508円の追加支出で釣り合います(1pt=1円相当で、上限・端数処理がない場合)。
年会費のあるカードは損ですか
使う額によります。年会費5,500円で還元率が0.5%上がるなら、年110万円が損益分岐です。
時間の費用も数えるべきですか
数えたほうが実態に近づきます。1日3分は月1.5時間です。その時間で何を諦めているかによって判断が変わります。
悪化しているかどうか、どこで分かりますか
支出の総額・費用・期限のための消費の3つが増えていないかを見てください。獲得ポイントを必要な支出に使えるかも合わせて確認してください。
まとめ
- 分岐点は買い足しの実質負担 > 元から予定した支出×還元率の上がり分
- 月50,000円で還元率が1%上がっても、増えるのは月500ポイント
- 還元率を追う際の入口は上限・送料無料・期限・倍率デー・案件の契約の5つ
- 年会費5,500円で0.5%上げるなら、損益分岐は年110万円
- 費用には別サービスの月額と時間も入る
- 支出の総額と費用が変わらず、ポイントを必要な支出に使えるなら家計のプラスになる
- 経済産業省「キャッシュレス」(https://www.meti.go.jp/policy/mono_info_service/cashless/index.html)2026年9月7日確認。キャッシュレスの定義と主な手段、2025年のキャッシュレス決済比率58.0%(162.7兆円)とその内訳
- PayPayヘルプ「PayPay残高(マネー、マネーライト)とPayPayポイントとは」(https://paypay.ne.jp/help/c0048/)2026年9月7日確認。PayPayポイント(通常)・PayPay残高はいずれも有効期限が無期限、PayPayポイント(期間限定)は期限あり、支払い時は期間限定→通常の順で利用
- ドコモからのお知らせ「【重要】dポイントの有効期限変更について」(2025年10月20日発表/2025年12月11日更新、https://www.docomo.ne.jp/info/notice/page/251020_00.html)2026年9月7日確認。dポイント(通常)の有効期限は最後に利用(ためる・つかう)した日から12か月後で利用のたびに延長、2025年12月1日にいったん2026年12月1日へ設定、一部のポイント進呈と期間・用途限定は延長対象外、プラスチックカード裏面に旧制度(獲得月から48か月)の記載が残る旨の注記
- 本記事の計算例は、本文で置いた仮定による当編集部の計算です(2026年9月7日確認)。損益分岐は「買い足しの実質負担 > 元から予定した支出×還元率の上がり分」で計算しています。年会費の例(5,500円/0.5%→1.0%で年110万円)は本文で置いた仮定による計算です。実際の年会費・還元率は各社公式サイトでご確認ください。
本記事の数値・条件は2026-09-07時点の情報です。最新の内容は各公式サイト・ハピタスの案件ページでご確認ください。
本記事は、公開日または最終更新日(2026-09-07)の時点で編集部が信頼できると判断した情報をもとに作成しています。ポイントの還元率・付与条件・キャンペーン内容・各種サービスの仕様は予告なく変更されることがあり、記事の内容が最新の情報と異なる場合や、誤りが含まれている場合があります。
実際にサービスをご利用の際は、必ず各公式サイトおよびハピタスの該当ページで最新の情報・条件をご自身でご確認ください。本記事の情報にもとづく判断・行動により生じた損害について、当社は責任を負いかねます。