

※本記事の内容は2026年9月時点の情報です。還元率や条件は変更される場合があるため、ご利用前に各公式サイトで最新情報をご確認ください。
目次
結論:上限に当たる支払い額は、割り算1回で出る
上限の記載は読んでも実感が湧きません。ですが、自分がその上限に当たるかどうかは、割り算1回で分かります。
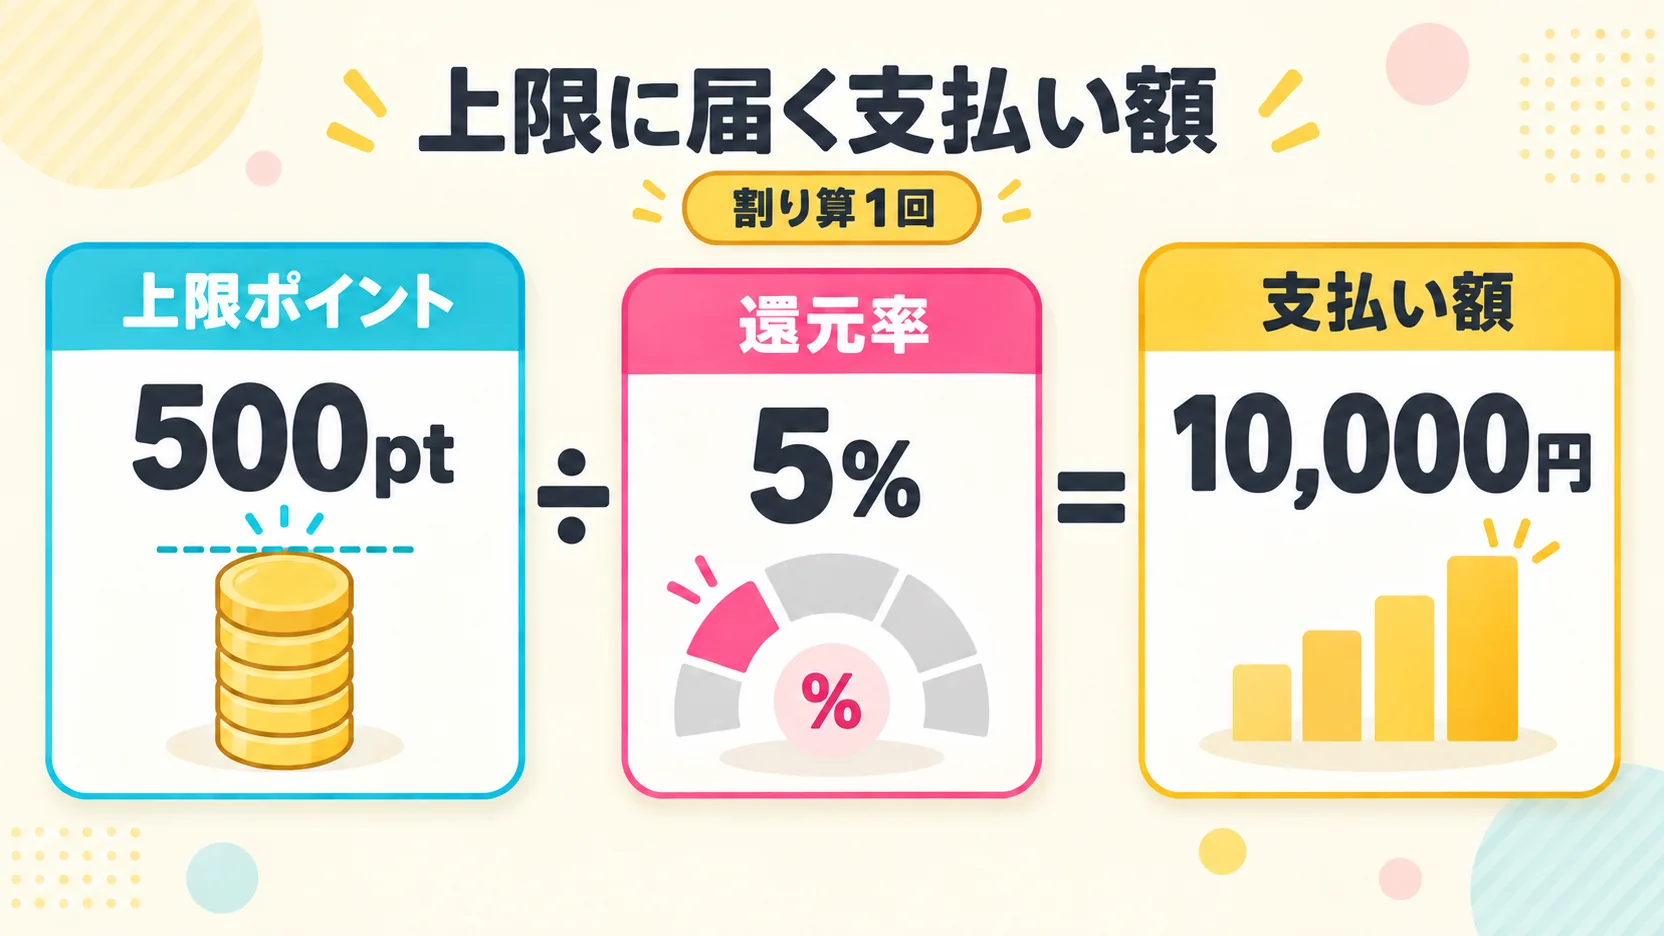
上限ポイント ÷ 還元率 = 上限に届く支払い額です。
この表でわかること:上限が同じなら、還元率が高いほど上限に当たるのが早い
| 還元率 | 上限500pt | 上限1,000pt | 上限5,000pt |
|---|---|---|---|
| 0.5% | 100,000円 | 200,000円 | 1,000,000円 |
| 1.0% | 50,000円 | 100,000円 | 500,000円 |
| 2.0% | 25,000円 | 50,000円 | 250,000円 |
| 5.0% | 10,000円 | 20,000円 | 100,000円 |
| 10.0% | 5,000円 | 10,000円 | 50,000円 |
検算:500pt÷0.5%=100,000円。100,000円×0.5%=500pt。500pt÷5.0%=10,000円。10,000円×5.0%=500pt。
ここに逆説があります。上限が同じなら、還元率が高いキャンペーンほど、上限に当たるのが早いのです。「10%還元、上限500pt」は、5,000円使った時点で終わりです。それ以上はそのキャンペーン分の還元が増えません。
「◯%還元」と「最大◯pt」は、必ずセットで読む
キャンペーンの見出しには、たいてい還元率か上限額のどちらかしか出ていません。片方だけでは判断できません。
この表でわかること:3行目の形でしか判断できない
| 見出しの書き方 | 分かること | 足りない情報 |
|---|---|---|
| 「10%還元」 | 率 | 上限が分からない |
| 「最大5,000ポイント」 | 上限 | 率が分からない |
| 「10%還元・最大500ポイント」 | 両方 | — |
片方しか書かれていない場合、条件文で残りを探してください。探しても見つからない場合は、上限なしとは限りません。「予算に達し次第終了」という形の上限があることもあります。
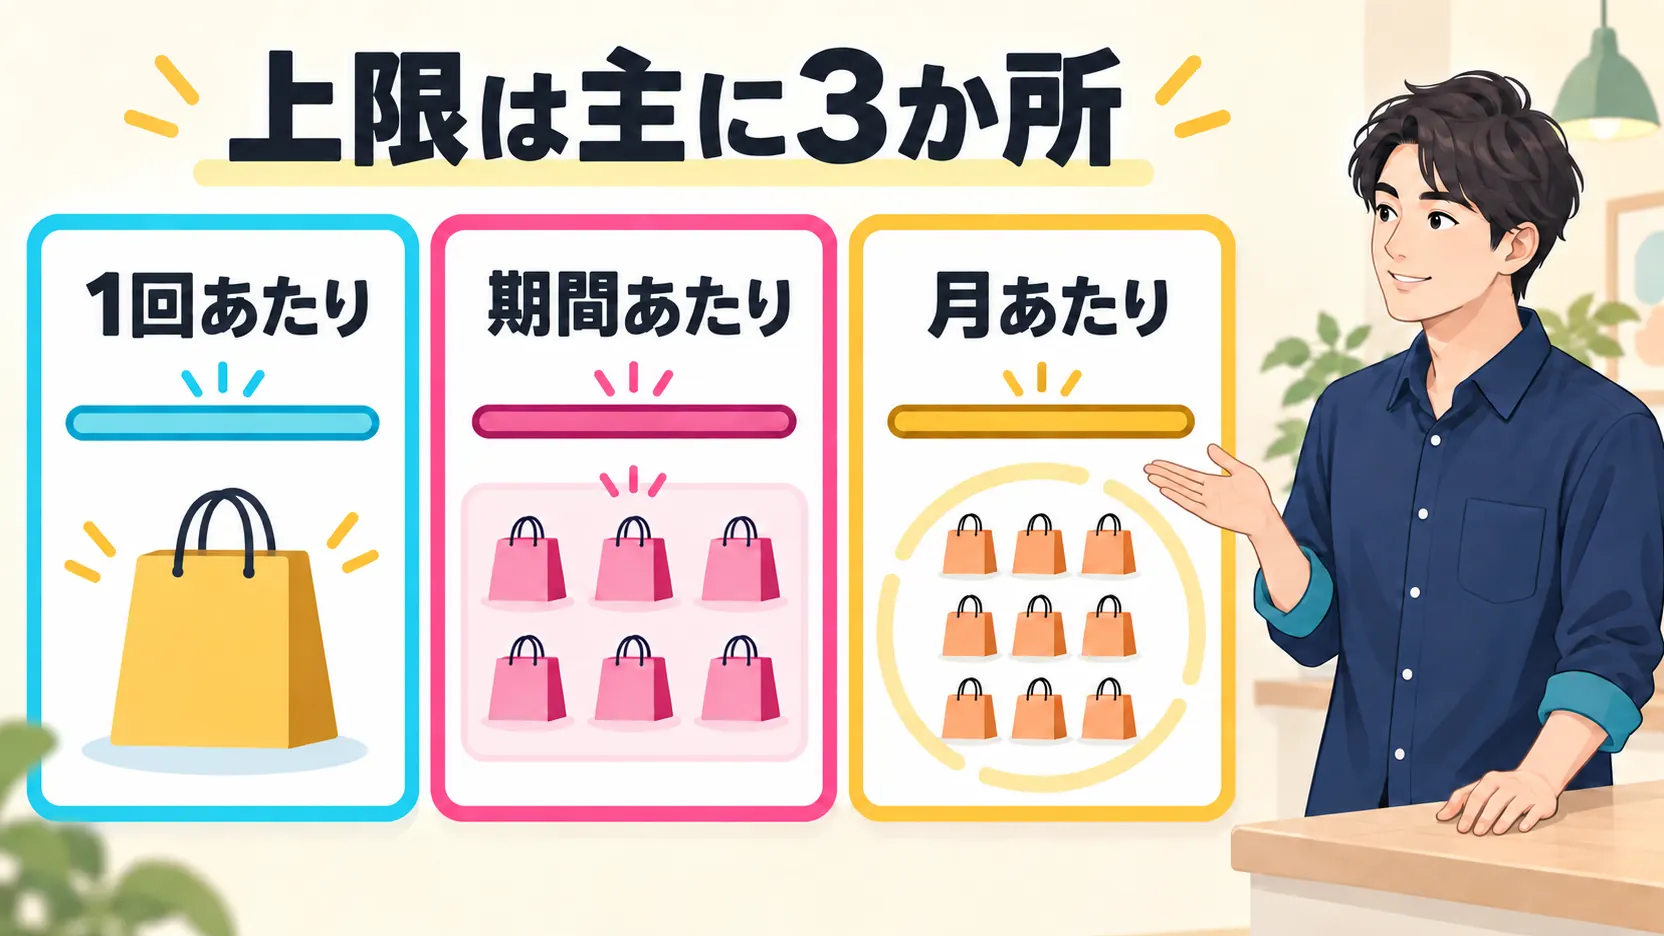
上限は主に3か所にかかる
上限は1種類ではありません。複数が同時にかかっていることがあります。
この表でわかること:自分の支出の形で、どれに先に当たるかが変わる
| 上限のかかり方 | 書かれ方 | 当たりやすい人 |
|---|---|---|
| 1回あたり | 「1回のお支払いにつき最大◯ptまで」 | 1回の買い物が大きい人 |
| 期間あたり | 「期間中お一人様最大◯ptまで」 | 回数が多い人 |
| 月あたり | 「1か月あたり最大◯ptまで」 | 毎日使う人 |
3つが同時にかかっている場合、実際の還元は、3つすべての上限を満たす範囲に限られます。
還元率5%、1回あたり500pt、期間中2,000ptの場合を考えます。1回で上限に届く額は500pt÷5%=10,000円。期間中に2,000ptを取るには、2,000pt÷500pt=4回の10,000円の支払いが必要です。検算:10,000円×5%=500pt。500pt×4回=2,000pt。
期間中に40,000円使わないなら、「最大2,000pt」には届きません。
上限に当たったあと、還元はどうなるか
上限を超えた分の扱いは、制度によって2通りあります。
- 基本の還元率に戻る。上乗せの分だけが止まります
- まったく付かない。そのキャンペーンの対象外になります
どちらかは条件文に書かれています。前者なら、上限を超えても損はありません。後者なら、上限に達した時点で別の支払い方に切り替えたほうが有利になることがあります。
上限に「当たらない人」のほうが多い
ここが見落とされがちな点です。多くの人は、上限に当たる前に終わります。
還元率1%で上限が月1,000ポイントなら、上限に届く支払い額は1,000pt÷1%=100,000円です。検算:100,000円×1%=1,000pt。1つの支払い手段に月10万円を通す人は多くありません。
上限に当たらないなら、上限の数字を比較する意味はありません。「上限が高いほうを選ぶ」という判断は、自分が上限に届く場合にだけ有効です。届かないなら、上限より還元率などほかの条件を優先して比べてください。
逆に、上限を優先すべき人
次の場合は、還元率より上限のほうが重要になります。
この表でわかること:1回または月の総額が大きいほど、上限が効く
| 状況 | なぜ上限が優先か |
|---|---|
| 家賃・光熱費などをまとめて支払っている | 1回の額が大きく、すぐ上限に当たる |
| 世帯の支出を1枚に集めている | 月の総額が大きい |
| 高額の買い物を予定している | その1回で上限を使い切る |
| 事業の支出と混ざっている | 総額が読みにくい |
この場合は「還元率が低くても上限が高い(または上限がない)手段」のほうが、受け取る総額が大きくなることがあります。
還元率0.5%で上限なしと、還元率2%で上限500ptを比べます。月100,000円使う場合、前者は100,000円×0.5%=500pt、後者は上限に当たって500ptです。同じになります。月200,000円なら前者は1,000pt、後者は500ptで、前者が有利になります。
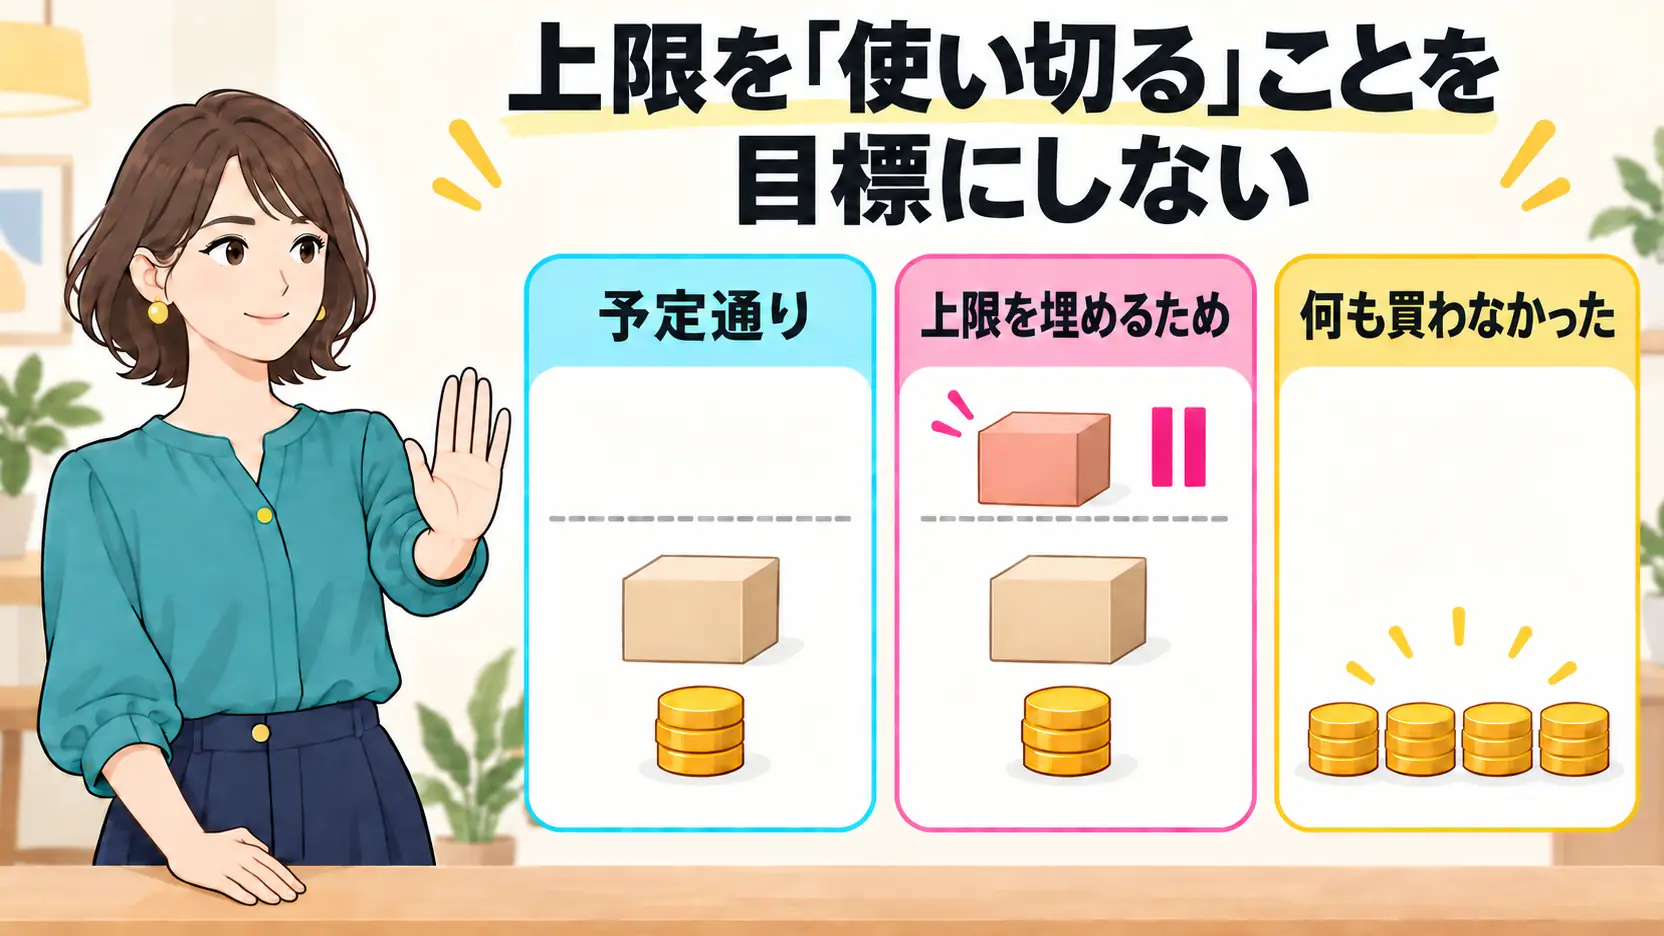
上限を「使い切る」ことを目標にしない
上限が分かると、次に「上限まで使い切りたい」という気持ちが出ます。ここが危ないところです。
還元率5%で上限500ポイントの場合、上限まで取るには10,000円の支払いが必要です。もともと10,000円使う予定があったなら、500ポイントは純粋な得です。ですが、上限を埋めるために予定外の買い物をしたなら、話が変わります。
この表でわかること:2行目は還元が同じで、支出だけ増えている
| 状況 | 支出 | 還元 | 手元に残るもの |
|---|---|---|---|
| 予定通り10,000円使った | 10,000円 | 500pt | 買う予定だったもの+500pt |
| 上限を埋めるため3,000円足した | 13,000円 | 500pt(上限) | 不要なもの3,000円分 |
| 何も買わなかった | 0円 | 0pt | 10,000円 |
上限に達しているため、追加の3,000円を使ってもそのキャンペーンの還元は増えません。上限を埋めるための買い足しは、そのキャンペーンの還元が増えない支出です。上限は「ここまでは得になる」という線であって、目標ではありません。
この判断のずれはポイ活はおすすめしない?7つの批判を検証し、向いていない人も示すでも扱っています。
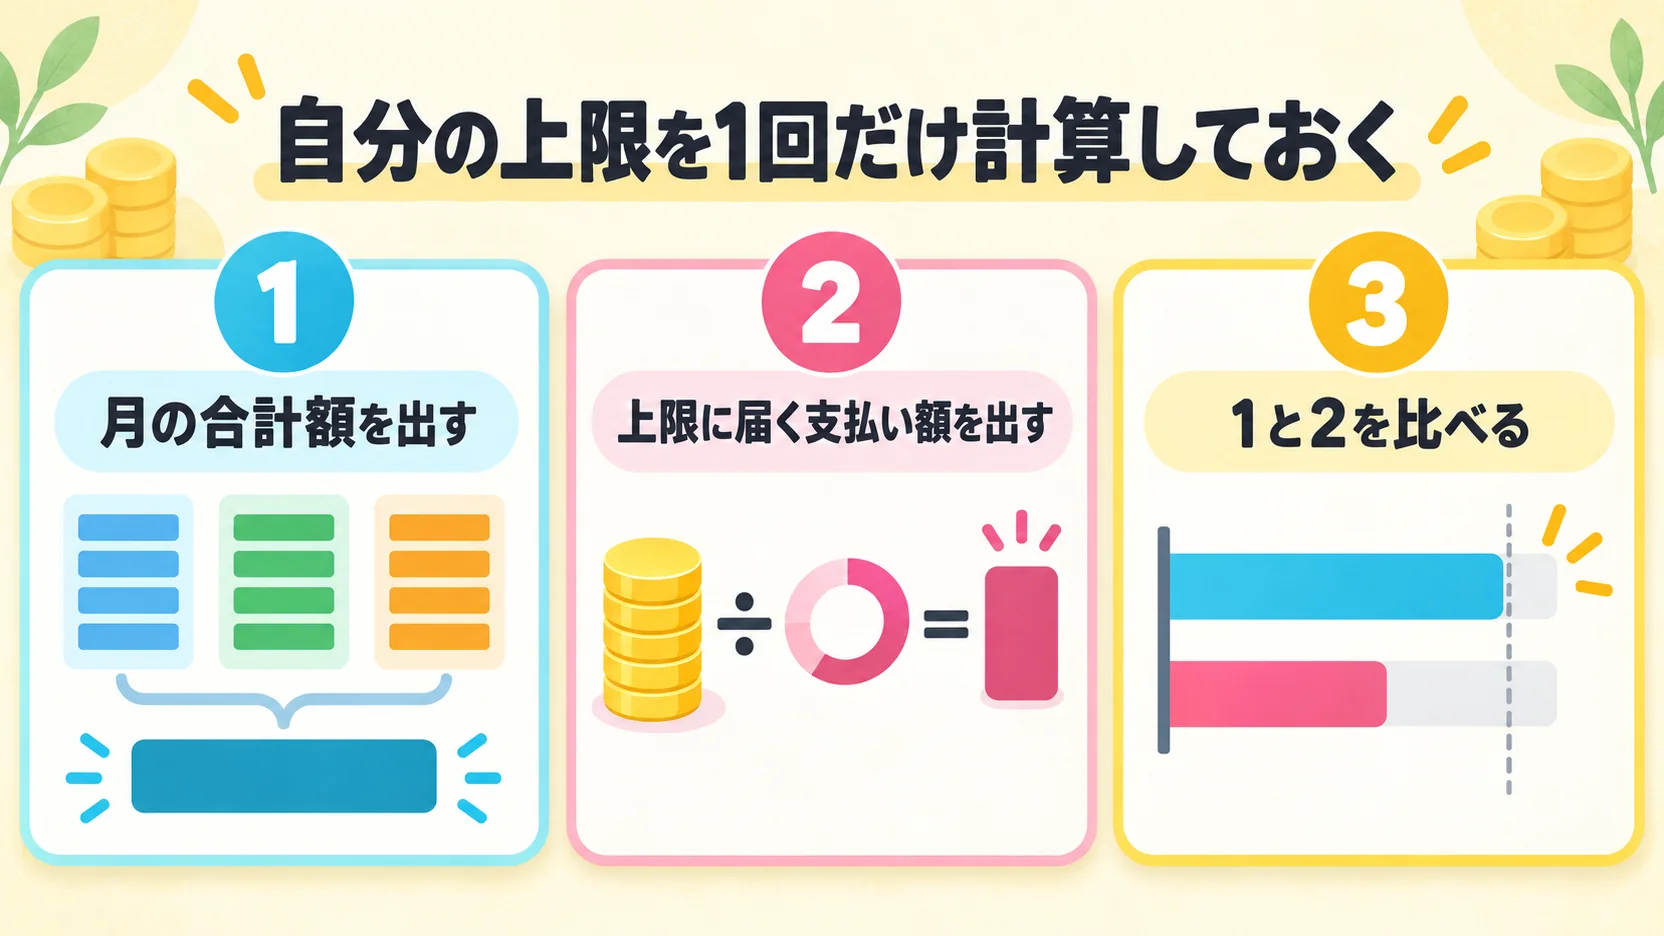
自分の上限を1回だけ計算しておく
やることは3ステップです。
- 直近3か月の明細から、その支払い手段を通した月の合計額を出す
- 上限ポイント ÷ 還元率 で、上限に届く支払い額を出す
- 1と2を比べる。1が小さければ、上限は関係ない
この計算は、同じ還元率・上限なら一度やれば済みます。支出の額や還元率・上限が大きく変わらないかぎり、結論は変わりません。
決済側の上限とは別に、経由の還元がある
ここまでは、支払い手段に設定された上限の話でした。ネットの買い物には、決済側とは別の条件で還元される層があります。
たどった経路にも上乗せがあります。案件の一覧を先に通ってから店に入ると、決済と重ならない名義で記録されます。案件の獲得条件を満たせば、決済側とは別枠で加算されます。
ただし、案件ごとに上限が設定されている場合があります。「1回のご利用につき」「お一人様1回限り」といった条件が書かれていることがあるため、案件ページの獲得条件を先に読んでください。
やることは、店を開く前に画面を1枚挟むだけ。決済のしかたは変えません。ハピタスもそうした入口で、登録の費用はかかりません。
上限を気にしなくてよい人
- 月の支出が上限に届かない人。還元率だけで比べてかまいません
- 支払いを複数の手段に分けている人。1つあたりの額が小さくなり、上限に当たりにくくなります
- キャンペーンに参加しない人。常設の還元には上限がないこともあります
よくある質問
上限に届く支払い額はどう計算しますか
上限ポイント÷還元率です。上限500ポイント・還元率5%なら、500÷0.05=10,000円です。
還元率が高いキャンペーンのほうが得ですか
上限とセットで見る必要があります。上限が同じなら、還元率が高いほど上限に当たるのが早く、それ以上はそのキャンペーン分の還元が増えません。
上限を超えた分はどうなりますか
基本の還元率に戻る場合と、まったく付かない場合があります。条件文で確認してください。
上限が高い手段を選べばいいですか
自分が上限に届く場合だけ有効な判断です。届かないなら、上限の数字を比べる意味はありません。
家賃をカードで払っている場合はどうですか
1回の額が大きいため上限に当たりやすくなります。この場合は還元率が低くても上限が高い(または上限がない)手段のほうが総額で有利になることがあります。
まとめ
- 上限ポイント ÷ 還元率 = 上限に届く支払い額。割り算1回で出る
- 上限が同じなら、還元率が高いほど上限に当たるのが早い。「10%還元・上限500pt」は5,000円で終わり
- 上限は主に1回・期間・月の3か所にかかる。実際の還元は、それぞれの上限をすべて満たす範囲に限られる
- 多くの人は上限に当たらない。その場合、上限の比較は意味を持たない
- 1回または月の総額が大きい人は還元率より上限を優先する
- 同じ条件なら、計算は一度やれば済む
- dポイントクラブ よくあるご質問「ランクの判定対象、対象外のポイントについて知りたい」(https://dpoint.docomo.ne.jp/static/guide/faq/Rank/Rank08/)2026年9月7日確認。判定対象は街やネットのお買い物・毎月のご利用料金・dカード GOLD特典。期間・用途限定、キャンペーン、ミッション、毎日くじ、dポイントスタンプ、動画でためる、遊んでためる、アンケートでためるは判定対象外
- 三井住友カード「Vポイントの付与」(https://www.smbc-card.com/mem/wp/vpoint_schedule.jsp)2026年9月8日確認。「対象のコンビニ・飲食店で最大8%還元!」「家族ポイント」「セブン‐イレブンで最大11%還元!(+2.5%還元)」「USJで最大8%還元!」「リワードアップ U25」はカードご利用月の原則3ヵ月以内、「Vポイントアッププログラム」はカードご利用月の翌々月末まで、「三井住友カードつみたて投資」はつみたて分のカードご利用日(毎月14日頃)の翌々月10日頃、「Vミッション」はミッション達成の翌月末頃に付与。お支払い金額に応じたポイントは支払日が10日なら支払月の前月25日頃、26日なら当月10日頃。事務処理の都合により付与が遅れる場合がある旨
- PayPayヘルプ「PayPay残高(マネー、マネーライト)とPayPayポイントとは」(https://paypay.ne.jp/help/c0048/)2026年9月7日確認。PayPayポイント(通常)・PayPay残高はいずれも有効期限が無期限、PayPayポイント(期間限定)は期限あり、支払い時は期間限定→通常の順で利用
- 本記事の計算例は、上記の公表条件を用いた当編集部の計算です(2026年9月7日確認)。上限ポイント÷還元率で上限に届く支払い額を出しています。表の例(上限500pt/1,000pt/5,000pt、還元率0.5〜10.0%)は条件文で一般的に見られる範囲を仮定した計算です。実際の上限は各制度の条件文でご確認ください。
本記事の数値・条件は2026-09-07時点の情報です。最新の内容は各公式サイト・ハピタスの案件ページでご確認ください。
本記事は、公開日または最終更新日(2026-09-07)の時点で編集部が信頼できると判断した情報をもとに作成しています。ポイントの還元率・付与条件・キャンペーン内容・各種サービスの仕様は予告なく変更されることがあり、記事の内容が最新の情報と異なる場合や、誤りが含まれている場合があります。
実際にサービスをご利用の際は、必ず各公式サイトおよびハピタスの該当ページで最新の情報・条件をご自身でご確認ください。本記事の情報にもとづく判断・行動により生じた損害について、当社は責任を負いかねます。