

※本記事の内容は2026年8月時点の情報です。還元率や条件は変更される場合があるため、ご利用前に各公式サイトで最新情報をご確認ください。
目次
結論:Vポイントの弱点は「条件の細かさ」に集約される
Vポイントは条件を満たせば高い還元率になりますが、その条件が細かく、しかもひとつ外すと丸ごと効かなくなる設計です。還元率の数字だけを見て選ぶと、実際の明細を見たときに差に驚くことになります。
ここでは公式に明記されている条件をもとに、不利になりやすい点を7つ整理します。自社メディアで自社に近い領域を扱うため断っておくと、本記事はハピタスが運営するメディアに掲載しています。そのうえで、公式に書かれている不利な条件も省かずに書きます。
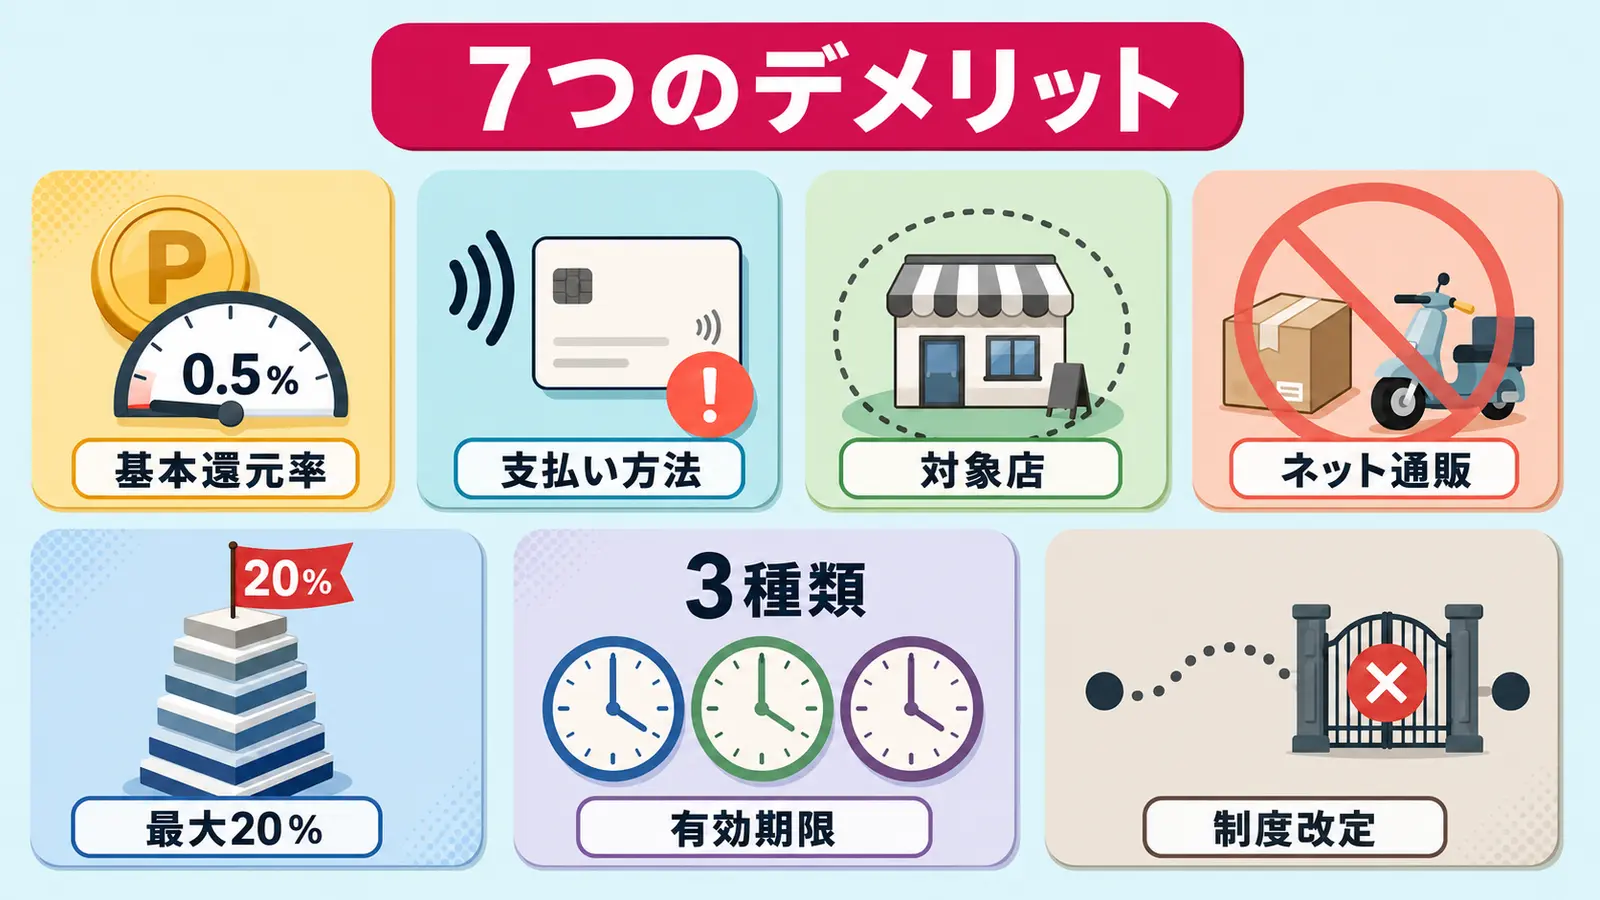
この表でわかること:影響が大きいのは、基本還元率・支払い方法・ネット対象外の3つ
| # | 不利になりやすい点 | 影響の大きさ |
|---|---|---|
| 1 | 基本還元率が0.5%と低い | 大きい |
| 2 | 上乗せの条件が支払い方法まで指定されている | 大きい |
| 3 | 対象店が限定されており、館内店舗は対象外のことがある | 中くらい |
| 4 | ネットショッピングと配達サービスが対象外 | 大きい |
| 5 | 「最大20%」に届く条件が現実的でない | 中くらい |
| 6 | 有効期限の数え方が3種類ある | 中くらい |
| 7 | 制度改定で出口が消えることがある | 大きい |
還元率の内訳はVポイントアッププログラムとは、有効期限はVポイントの有効期限で詳しく整理しています。
1. 基本還元率が0.5%と低い
公式には、毎月のお支払い金額の合計200円(税込)ごとに1ポイントと案内されています。つまり基本は0.5%です。一部付与ポイント数が異なるカードもあるとされています。
この水準は、還元率1%前後のカードと比べると低い部類に入ります。条件を満たさない支出については、Vポイントは不利になります。対象店以外での買い物、ネットの買い物、公共料金の支払いなどは、すべて0.5%のままです。
金額で見る
この表でわかること:条件を満たさない支出が多いほど、基本還元率の差が効いてくる
| 月の支出 | 0.5%のカード | 1%のカード | 差 |
|---|---|---|---|
| 50,000円 | 250pt | 500pt | 250pt |
| 100,000円 | 500pt | 1,000pt | 500pt |
| 200,000円 | 1,000pt | 2,000pt | 1,000pt |
月10万円の支出で年間6,000ポイントの差になります(500pt×12ヵ月=6,000pt)。対象店での支出が少ない人にとっては、この差が上乗せの効果を上回ることがあります。
2. 上乗せの条件が支払い方法まで指定されている
もっとも取りこぼしやすい点です。対象店での上乗せは、公式にスマホのVisaのタッチ決済・Mastercardタッチ決済またはモバイルオーダーが条件と明記されています。
逆に言えば、次はすべて対象外です。
- カード本体のタッチ決済
- iD
- カードの差し込み・磁気取引
- 対象カードを登録したバーコード決済アプリ
- Oliveフレキシブルペイのポイント払いモード
とくにiDとの取り違えが多く起こります。スマホをかざしている以上どちらも同じ動作に見えるため、設定でiDが優先されていることに気づかないまま使い続けることになります。還元率が10分の1以下になっていても、レジでは何も表示されません。
また、一定金額(原則1万円)を超えるとタッチ決済ではなくカードを差し込む方式になる場合があり、その分は対象外と明記されています。上限額は店によって異なるとされています。まとめ買いをする人ほど不利になります。
3. 対象店が限定されており、館内店舗は対象外のことがある
上乗せの対象はコンビニと飲食店が中心で、23系列程度です。スーパー、ドラッグストア、家電量販店、衣料品店は含まれません。日常の支出のうち、対象になるのは一部です。
さらに公式には、対象店が百貨店・駅ビル・ショッピングセンターなどの施設の中にある場合や、ガソリンスタンド併設店舗では加算の対象にならない場合があると記載されています。同じ看板の店でも立地で結果が変わります。
これは利用者側から事前に判別しにくい条件です。駅ビルの中のコンビニで使っても、加算されるかどうかは明細を見るまで分かりません。対象店リストを覚えても、この不確実性は残ります。
4. ネットショッピングと配達サービスが対象外
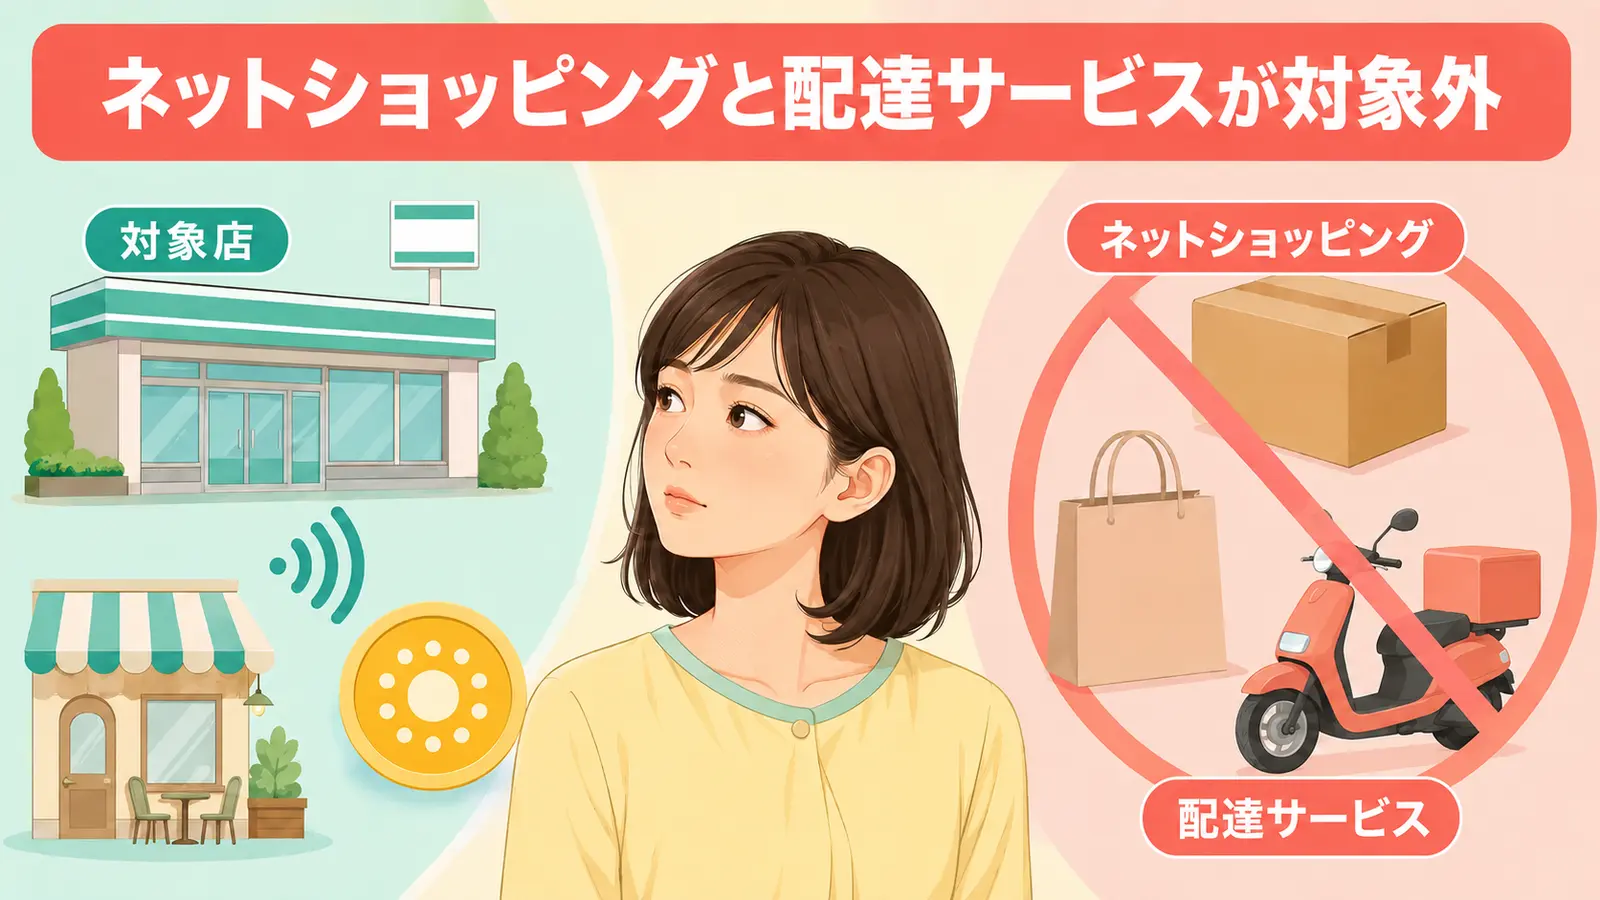
公式に「対象店舗のネットショッピング、配達サービスなどのご利用はポイント加算の対象となりません」と明記されています。家計のうちネットで使う分には、この制度が一切効きません。
ネット通販の比率が高い家計ほど、この影響は大きくなります。対象店での還元率が8%でも、支出の大半がネットなら、世帯全体の実質還元率は0.5%に近づきます。
この部分をどう埋めるか
カード側で埋める手段が用意されていない以上、別の経路を使うしかありません。実務的なのは、ポイントサイトを経由してから通販サイトや申し込みページに進む方法です。広告費の一部が利用者に還元される仕組みで、カード側のポイントとは別枠で貯まります。
ハピタスもそうしたサイトのひとつで、通販・旅行予約・各種申し込みなどの案件を扱っています。買うものも支払い方法も変える必要はなく、入り口を一つ挟むだけです。対象店での上乗せが効かない領域を埋める手段として使えます。
案件によって還元の水準も条件も異なり、時期による見直しもあります。条件を満たさない申し込みには付与されません。金額の保証はありませんので、事前に案件ページをご確認ください。
5. 「最大20%」に届く条件が現実的でない
公式が示す最大20%の内訳は、通常0.5%+スマホのタッチ決済7.5%+家族ポイント5%+対象サービス7%です。このうち後半2つの条件が重くなっています。
この表でわかること:20%は「家族6人以上かつ金融サービスを網羅している人」の数字
| 条件 | 内容 | 満たしやすさ |
|---|---|---|
| 家族ポイント+5% | 本会員1人+従会員5人以上の登録 | 6人以上の世帯に限られる |
| 対象サービス+7% | 10種類の対象サービスをすべて利用 | うち7種はOliveアカウントが前提 |
対象サービスには住宅ローン、外貨預金、生命保険、カードローンが含まれます。還元率のために契約するものではありません。外貨預金には為替変動による元本割れの可能性があり、カードローンには利息が発生します。ポイントの数百円のために、こうした商品を契約するのは合理的ではありません。
現実的に多くの人が届くのは8%までです。「最大20%」という表示を前提に家計を組むと、実際との差が出ます。
6. 有効期限の数え方が3種類ある
Vポイントの有効期限は一律ではありません。公式の記載を整理すると3種類あります。
この表でわかること:同じ残高欄に見えても、延長されるものとされないものがある
| 種類 | 期限 | 自動延長 |
|---|---|---|
| 通常のVポイント | 最終変動日から1年 | 対象 |
| PayPayポイント交換分 | 交換日から1年 | 対象外 |
| ANAマイレージ移行可能ポイント | ランクに応じて2〜4年 | ― |
通常のVポイントは自動延長があるため失効しにくいのですが、PayPayポイント交換分には自動延長がありません。通常分を毎月使っていても、この分だけが期限を迎えます。残高をまとめて見ていると気づけません。
ANAカードを持っている場合はさらに「ANAマイレージ移行可能ポイント」が加わります。3つの異なるルールを同時に管理する必要があるのは、利用者側の負担として無視できません。
7. 制度改定で出口が消えることがある
もっとも見落とされやすい弱点です。Vポイントでは2026年3月にポイント移行サービスが終了しています。マイル移行を前提に貯めていた人は、期限内にもかかわらず想定していた使い道を失いました。
公式にも「対象店舗や対象サービス・還元率・達成条件など、当サービスは予告なく変更・終了となる場合がございます」と明記されています。有効期限を守っていても、出口そのものが変わる可能性は残ります。
対策は「出口を複数持つ」こと
公式に案内されている1ポイント1円の使い先は6つあります。このうち2つ以上を実際に使える状態にしておけば、片方が変わってももう片方で出せます。貯め込まず、こまめに出すのが結論です。
それでもVポイントが向いている人
弱点を並べましたが、条件が合えば効率のよい制度です。向き不向きを整理します。
この表でわかること:対象店を日常的に使い、スマホ決済が使えるかどうかで決まる
| 条件 | 向いているか | 理由 |
|---|---|---|
| 対象のコンビニ・飲食店をよく使う | 対象 | 8%が効く支出が多い |
| スマホ決済に抵抗がない | 対象 | 上乗せの条件を満たせる |
| 家族が6人以上いる | 対象 | 家族ポイントが満額になる |
| すでにSBI証券やOliveアカウントを使っている | 対象 | 対象サービスの層を埋められる |
| ネット通販の比率が高い | 対象外 | 上乗せが効かない |
| カードを店員に渡す習慣がある | 対象外 | 上乗せの対象外になる |
| まとめ買いが多い | 条件により異なる | 1万円超で対象外になることがある |
判断の基準はシンプルです。対象のコンビニ・飲食店での支出が月にいくらあるか。ここが少なければ、基本還元率0.5%のカードを主力にする理由は乏しくなります。多ければ、条件を整える価値があります。
「還元率が高い」の裏側にある構造
Vポイントの設計を一段引いて見ると、高い還元率を、条件の細かさで絞り込んでいる構造が見えます。これは批判ではなく、仕組みとしてそうなっているという話です。
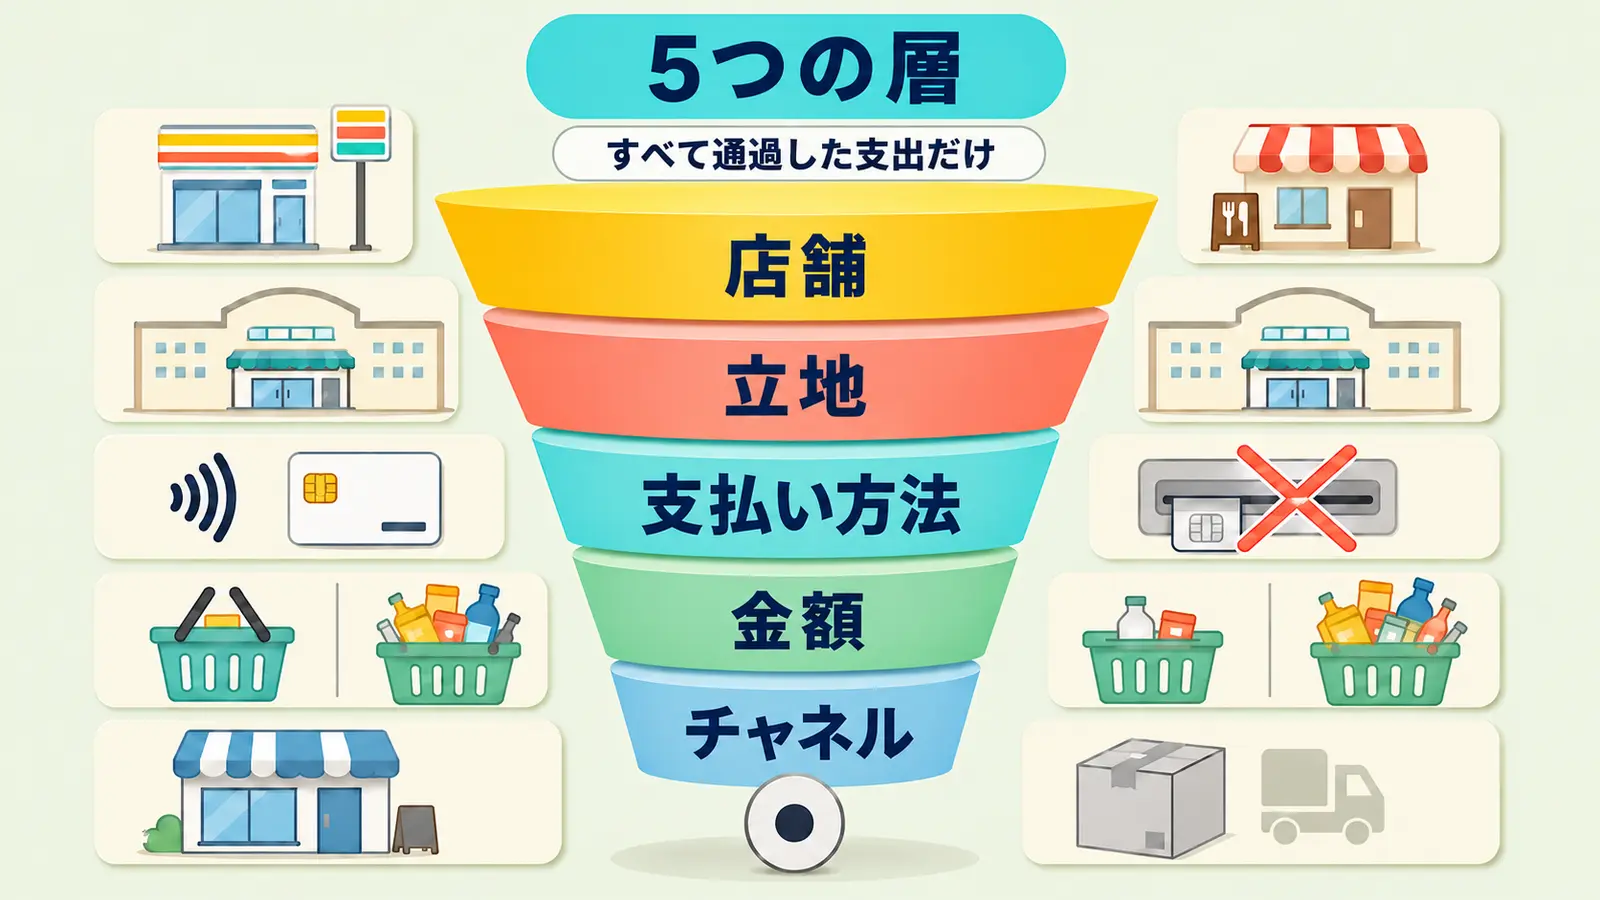
この表でわかること:5つの層すべてを通過した支出だけが高還元になる
| 絞り込みの層 | 何で絞っているか | 外れる人 |
|---|---|---|
| 店舗 | コンビニ・飲食店の23系列程度 | スーパーや量販店が中心の人 |
| 立地 | 商業施設内やガソリンスタンド併設は対象外の場合がある | 駅ビルや百貨店をよく使う人 |
| 支払い方法 | スマホのタッチ決済またはモバイルオーダー | カードを店員に渡す人 |
| 金額 | 原則1万円超はカード差し込みになる場合がある | まとめ買いをする人 |
| チャネル | ネットショッピング・配達サービスは対象外 | ネット通販中心の人 |
5つの層をすべて通過するのは、「路面店のコンビニで、スマホをかざして、1万円未満の会計をする」という限られた場面です。この場面が多い人には有利で、少ない人には効きません。
ここから導ける実務的な結論は、還元率の数字ではなく自分の支出が何層目で落ちるかを見るべきだということです。ネット中心の家計なら、5層目で全額が落ちます。その場合、Vポイントの上乗せは家計にほとんど影響しません。
他のポイントと比べたときの位置づけ
Vポイントだけを見ていると判断しにくいので、一般的なポイント制度の型と比べて位置づけを整理します。
この表でわかること:Vポイントは「特定店舗×条件達成」の複合型
| 型 | 特徴 | Vポイントは |
|---|---|---|
| 基本還元率が高い型 | どこで使っても一定率 | 該当しない(基本0.5%) |
| 特定店舗で高還元の型 | 対象店だけ大きく上乗せ | 該当する |
| 条件達成で倍率が上がる型 | サービス利用状況で変動 | 該当する |
| 期間限定ポイントで還元する型 | 使途と期限に制限 | 該当しない |
複合型は、条件を満たせる人にとっては効率がよく、満たせない人には基本還元率の低さだけが残ります。中間がないのが特徴です。
なお、Vポイントには期間限定ポイントの区分がある、という記載を三井住友カードの公式ページで確認できませんでした。この点は、期間限定ポイントの管理が不要という意味で利点になります。ただしPayPayポイントから交換した分は「利用先限定ポイント」と表示され、自動延長がないと明記されています。
弱点を踏まえた現実的な使い方
7つの弱点を挙げましたが、使わないという結論にはなりません。 条件が合う支出にだけ寄せて、合わない支出は別の手段を使う。 これが実務的な答えです。
具体的には、対象のコンビニ・飲食店ではスマホのタッチ決済で払う。 それ以外の店では、還元率の高い別のカードがあればそちらを使う。 ネットの買い物は、ポイントサイトを経由してから進む。 支出の種類ごとに手段を分けるという考え方です。
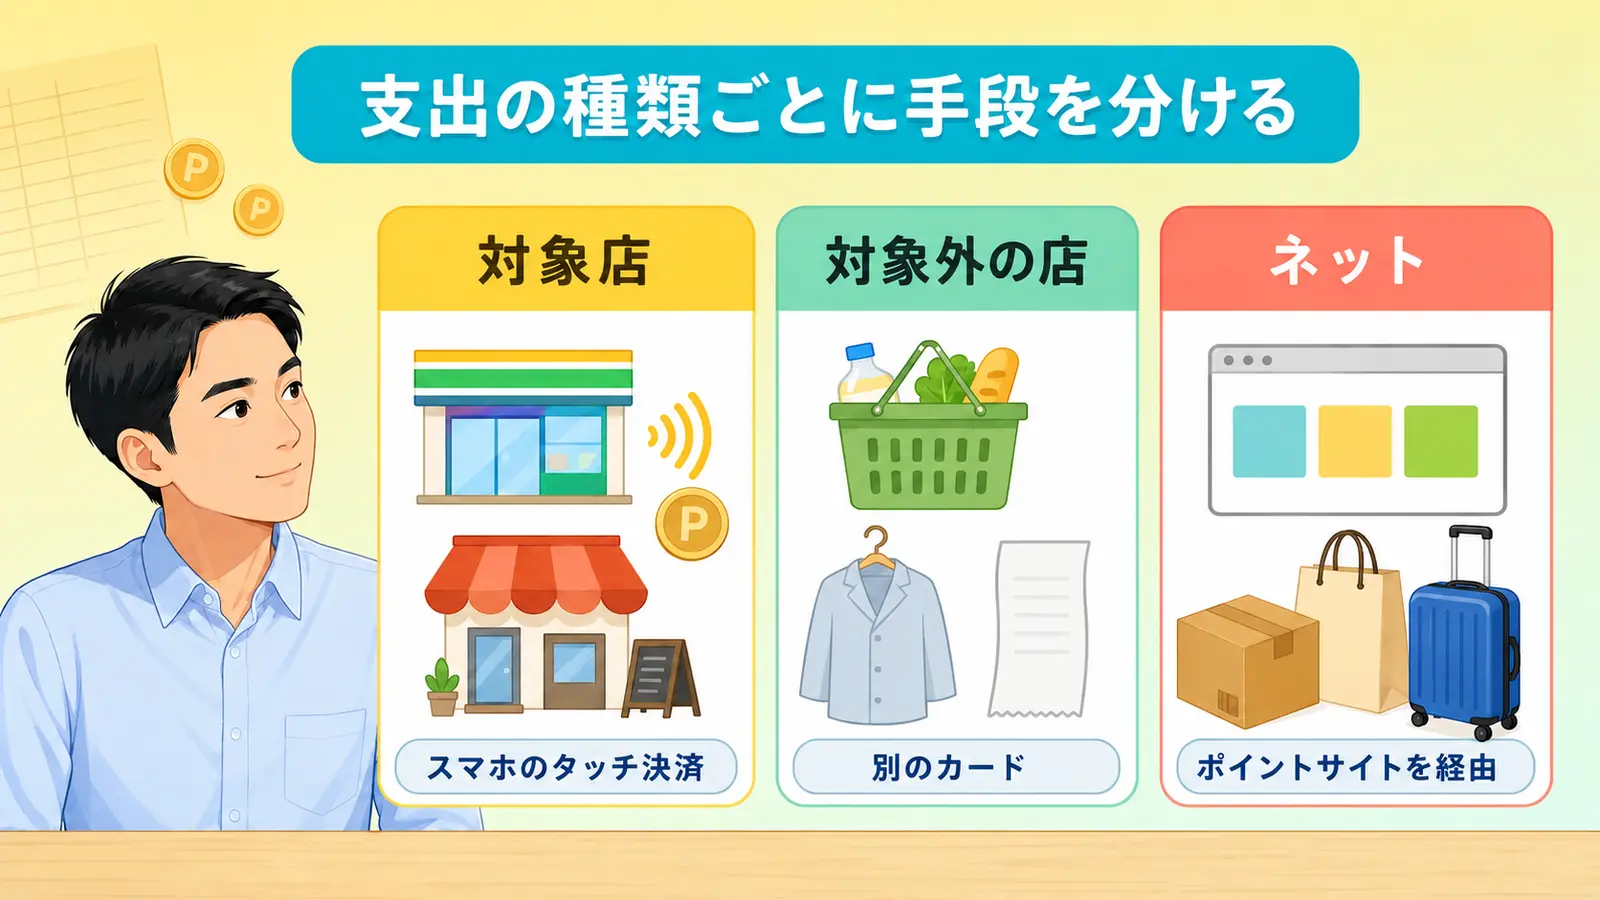
1枚のカードですべてを賄おうとすると、 基本還元率0.5%という弱点が家計全体に効いてきます。 逆に、対象店だけに絞って使えば、8%という数字がそのまま活きます。
カードは1枚に絞るものだという前提を外すと、 弱点の多くは「使わない場面を決める」だけで回避できます。 Vポイントに向いていない支出があること自体は、 そのカードを持たない理由にはなりません。
不利な点を先に知っておく意味
ポイント制度の弱点を先に把握しておくと、 期待と結果のずれが小さくなります。 「思ったより貯まらない」という感覚の多くは、 条件を満たしていない支出が含まれていることが原因です。
本記事で挙げた7つのうち、自分でコントロールできるのは 支払い方法の1つだけです。 残りは制度側の条件なので、受け入れるか、 その支出には別の手段を使うかの選択になります。
どちらを選ぶにしても、条件を知ったうえで選ぶことが重要です。 知らないまま使い続けると、取りこぼしに気づく機会がありません。
判断に使う数字を、自分で出す
向き不向きの結論は、他人の記事ではなく自分の支出から出ます。 必要な作業は1つだけです。
直近1ヵ月の支出を、対象店・対象外の店・ネットの3つに分ける。 レシートやカードの明細を見れば10分で分かります。
対象店が月2万円なら、条件を整えることで年間18,000ポイント前後の差が出ます (20,000円×8%=1,600pt、20,000円×0.5%=100pt、差1,500pt×12ヵ月=18,000pt)。 この金額なら、設定にかける時間は十分に見合います。
逆に対象店が月3,000円しかないなら、 条件を整えても年間3,000ポイント前後です (3,000円×8%=240pt、3,000円×0.5%=15pt、差225pt×12ヵ月=2,700pt)。 この場合は、ネット側の対策に時間を使うほうが効果があります。
どちらが正しいという話ではありません。 自分の支出構成によって答えが変わるだけです。 記事に書かれた還元率ではなく、自分の数字で判断してください。
よくある質問
Vポイントは他のポイントより不利ですか?
使い方によります。基本還元率は0.5%と低めですが、対象のコンビニ・飲食店でスマホのタッチ決済を使えば最大8%になると案内されています。支出の内訳によって有利にも不利にもなります。対象店での月の支出額を確認してから判断してください。
デビットモードだと損ですか?
対象店での還元率は、Oliveのクレジットモードが8%、デビットモードが1.5%と公式に案内されています。また家族ポイントはデビットモードでは対象外とされています。還元率の面では差がありますが、使いすぎを防げるという別の利点があります。
期間限定のような制約はありますか?
三井住友カードの公式ページには、Vポイントに期間限定ポイントの区分があるという記載を確認できませんでした。ただしPayPayポイントから交換した分は「利用先限定ポイント」と表示され、自動延長がないと明記されています。
貯めたポイントを現金にできますか?
できません。カードの支払い充当については、ポイントが支払い金額を超過していても3ヵ月繰越後の残高は失効し、現金が口座に振り込まれることはないと公式に明記されています。
Vポイントをやめるべきですか?
本記事は特定のカードやポイントの利用・解約を勧めるものではありません。判断の材料として、対象のコンビニ・飲食店での月の支出額と、ネットでの支出額を比べてみてください。前者が多ければ条件を整える価値があり、後者が多ければ別の経路で上乗せする工夫のほうが効きます。
デメリットを避ける一番の方法は何ですか?
支払い方法をスマホのタッチ決済に固定することです。本記事で挙げた7つのうち、2番目の「支払い方法の指定」は自分の設定だけで解決できます。他の項目は制度側の条件なので、利用者側では変えられません。
まとめ
- 基本還元率は0.5%。条件を満たさない支出では不利になる
- 上乗せの条件は支払い方法まで指定されている。iDやカード本体のタッチ決済は対象外
- 対象店は23系列程度。館内店舗やガソリンスタンド併設店は対象外のことがある
- ネットショッピングと配達サービスは対象外。ネット比率が高い家計ほど不利
- 「最大20%」は家族6人以上かつ金融サービスを網羅した場合の数字
- 有効期限の数え方が3種類あり、PayPayポイント交換分は自動延長されない
- 2026年3月の移行サービス終了のように、出口が消えることがある
- 判断基準は「対象のコンビニ・飲食店での月の支出額」
弱点の多くは制度側の条件ですが、支払い方法だけは自分で解決できます。まずスマホのタッチ決済が既定になっているかを確認してください。そのうえで、対象店での支出が少ないなら、別の経路を組み合わせる判断になります。
- 三井住友カード「Vポイントアッププログラム」https://www.smbc-card.com/mem/wp/vpoint_up_program/index.jsp(2026年8月18日確認)
- 三井住友カード「Vポイントとは」https://www.smbc-card.com/mem/wp/about_vp.jsp(2026年8月18日確認)
- 三井住友カード「【重要】Vポイントのポイント移行サービス終了のお知らせ」https://www.smbc-card.com/mem/cardinfo/25/cardinfo4030030.jsp(2026年8月18日確認)
- 三井住友カード「キャッシュバック(お支払い金額への充当)」https://www.smbc-card.com/mem/addcard/cashback.jsp(2026年8月18日確認)
本記事の数値・条件は2026-08-18時点の情報です。最新の内容は各公式サイト・ハピタスの案件ページでご確認ください。
本記事は、公開日または最終更新日(2026-08-18)の時点で編集部が信頼できると判断した情報をもとに作成しています。ポイントの還元率・付与条件・キャンペーン内容・各種サービスの仕様は予告なく変更されることがあり、記事の内容が最新の情報と異なる場合や、誤りが含まれている場合があります。
実際にサービスをご利用の際は、必ず各公式サイトおよびハピタスの該当ページで最新の情報・条件をご自身でご確認ください。本記事の情報にもとづく判断・行動により生じた損害について、当社は責任を負いかねます。