

※本記事の内容は2026年9月時点の情報です。還元率や条件は変更される場合があるため、ご利用前に各公式サイトで最新情報をご確認ください。
目次
結論:Vポイントの「チャージ」には行き先が3つある
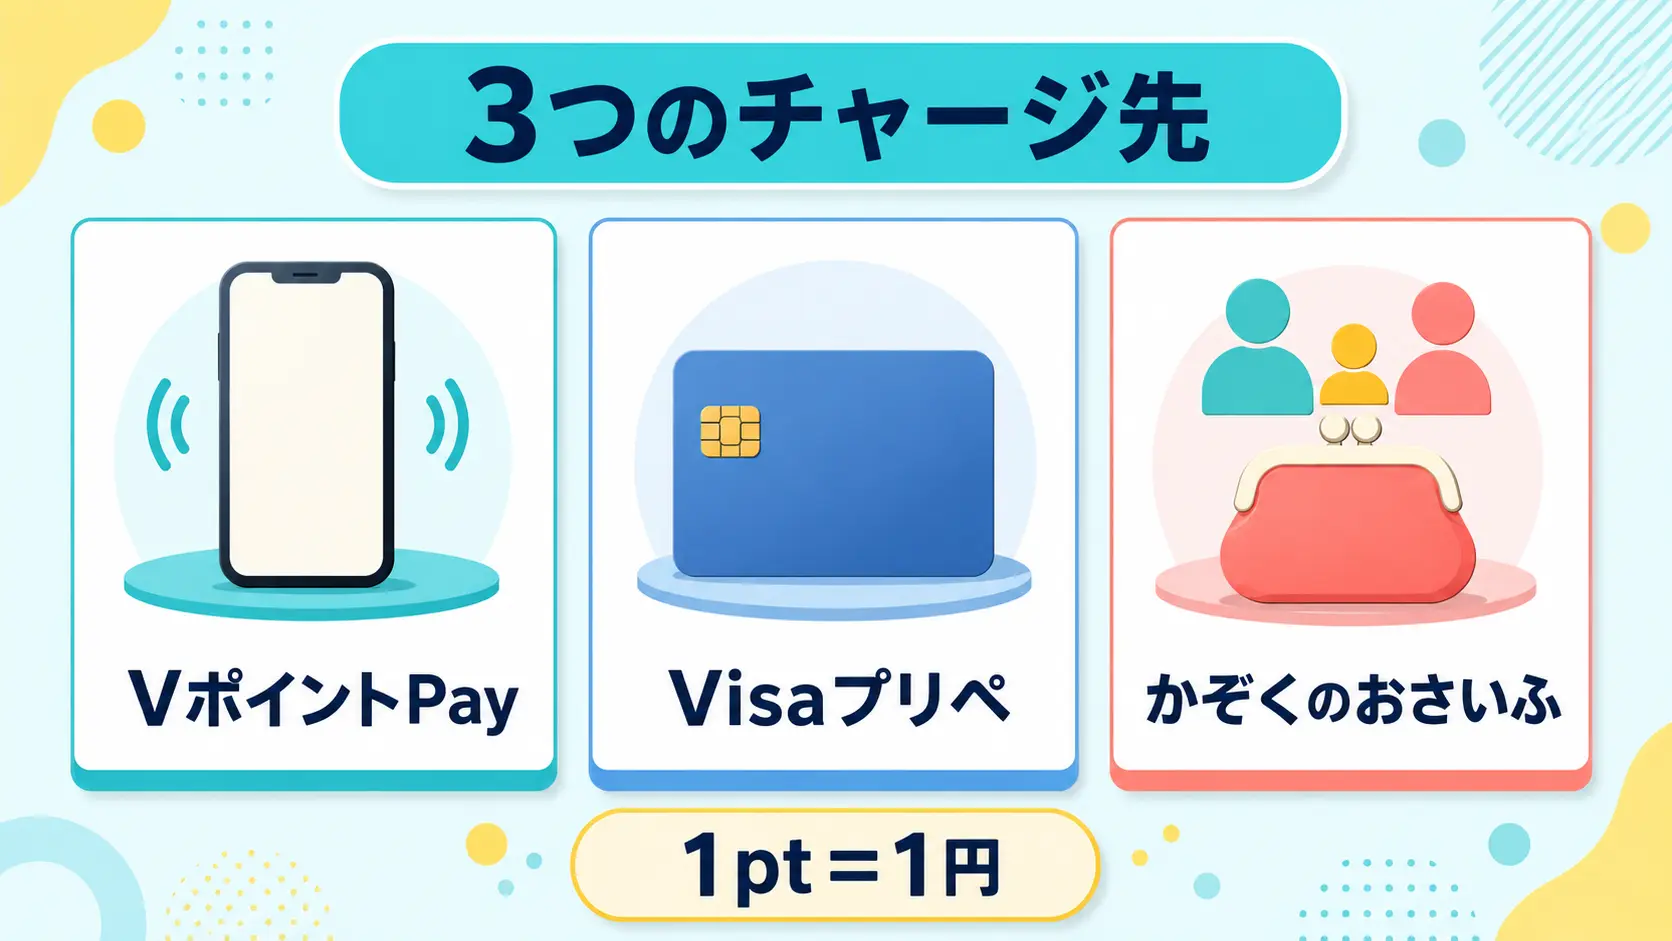
Vポイントをチャージする、という表現には複数の意味が含まれています。三井住友カードの公式ページで案内されているチャージ先は3つあり、それぞれ使える場所も、向いている場面も違います。どれを選ぶかで、あとの使い勝手が大きく変わります。
この表でわかること:レートはどれも同じ。差がつくのは「誰が、どこで使うか」
| チャージ先 | レート | チャージ後に使える場所 | 向いている場面 |
|---|---|---|---|
| VポイントPay | 1pt=1円 | ネットショッピング/Visaのタッチ決済加盟店/iD加盟店 | 自分で幅広く使いたい |
| Visaプリペ | 1pt=1円 | Visaプリペの利用先 | 使いすぎを防ぎたい |
| かぞくのおさいふ | 1pt=1円 | かぞくのおさいふの利用先 | 家族に渡したい |
迷ったときはVポイントPayです。Vポイント提携先でなくても、原則としてVisaのタッチ決済やiDなどの対応店で使えます。ただし、一部利用できない加盟店があります。Visaプリペとかぞくのおさいふは、「予算を区切る」「家族に渡す」といった目的がはっきりしている場合の選択肢になります。
この記事はチャージの手順と使い分けを扱います。チャージ以外の出口も含めた比較はVポイントの使い方、使える場所の全体像はVポイントが使える場所で整理しています。
VポイントPayへのチャージ
VポイントPayにチャージすると、1ポイント=1円として支払いに使えます。公式に案内されている利用先は、ネットショッピング、Visaのタッチ決済対応加盟店、iD対応加盟店です。ただし、一部利用できない加盟店があるため、利用前に確認が必要です。
アプリの用意が先に必要
利用にはVポイントPayアプリのインストールが必要です。ここでつまずく方が多いのですが、Vpassアプリとは別のアプリです。役割が分かれており、公式にも両者の違いを説明するページが用意されています。Vpassの中を探しても見つからないのは、この違いが理由です。
この表でわかること:確認はVpass、支払いはVポイントPay。役割が分かれている
| アプリ | 主な役割 |
|---|---|
| Vpassアプリ | カードの明細・支払い・保有ポイントの確認、各種手続き |
| VポイントPayアプリ | チャージした残高での支払い、モバイルVカードの提示 |
PayPayポイントから交換した分もチャージできる
PayPayポイントをVポイントに交換した分も、VポイントPayで利用できると記載されています。この分は明細上「利用先限定ポイント(PayPayポイント交換分)」または「PayPayポイント交換分」と表示されます。有効期限が交換日から1年で自動延長がないため、持っている場合はこちらを先にチャージするのが合理的です。
Visaプリペ・かぞくのおさいふへのチャージ
VポイントはVisaプリペとかぞくのおさいふの残高にも、1ポイント=1円でチャージできると案内されています。どちらもプリペイドカードで、チャージした金額の範囲でしか使えません。この制約が、目的によっては利点になります。
この表でわかること:プリペイドは「使える範囲を狭める」ことに意味がある場合に選ぶ
| 目的 | 向いているか | 理由 |
|---|---|---|
| 自分の支出の上限を決めたい | 対象 | チャージ額を超えて使えない |
| 家族に渡して使ってもらいたい | 対象 | かぞくのおさいふは渡す前提の設計 |
| どこでも幅広く使いたい | 条件により異なる | 使える先はカードごとに決まっている |
| すぐに使い切りたい | 対象外 | カードを持っていなければ発行から必要 |
注意したいのは、チャージした残高の使える先はカードごとに決まっていることです。「とりあえずチャージしておく」と、渡した相手が使う店で対応していない場合に残高が動かなくなります。渡す前に、相手が実際に使う店で使えるかを確認してください。
「チャージ」と「充当」はどう違うのか
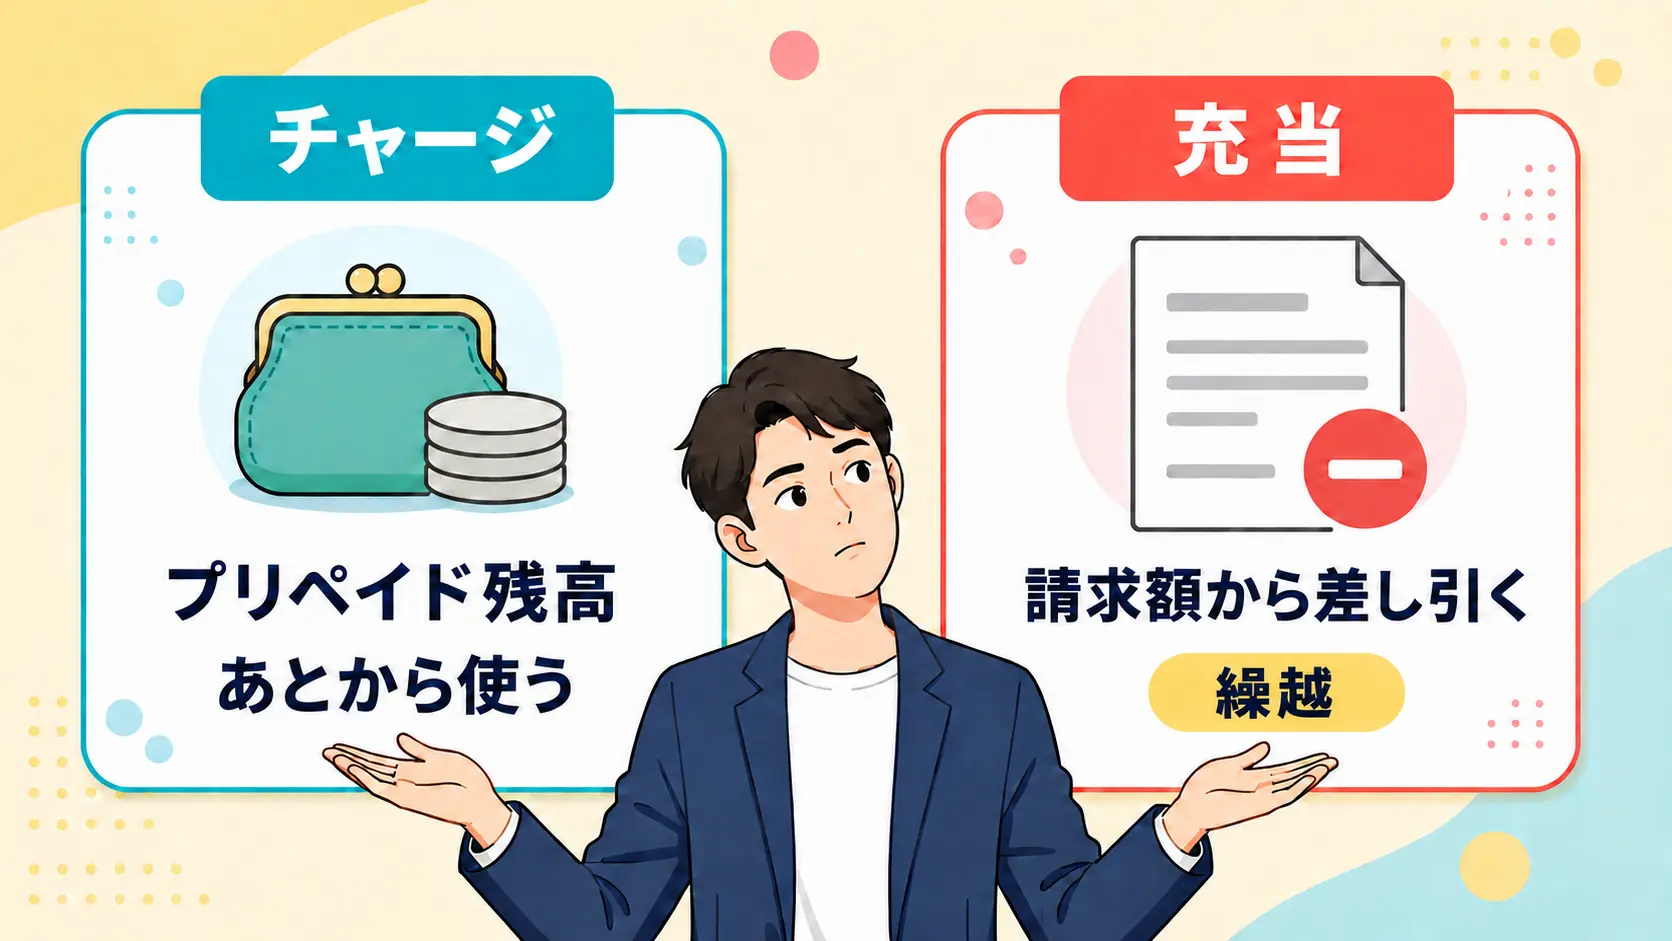
混同されやすい2つですが、性質がまったく違います。この違いを理解しておくと、どちらを選ぶべきかが自動的に決まります。
この表でわかること:残高と今後3ヵ月の充当対象となる請求額の見込みを比べると、どちらを選ぶか判断しやすい
| チャージ | 充当(キャッシュバック) | |
|---|---|---|
| ポイントの行き先 | プリペイド残高になる | カードの請求額から差し引かれる |
| 使うタイミング | あとから自分で使う | 請求時に自動で反映される |
| 使い切れなかったとき | 残高として残る | 3ヵ月繰越後に失効する |
| 現金化 | できない | できない |
| 向いている状況 | 残高が今後3ヵ月の充当対象額を上回る見込み | 残高を繰越期限内に充当できる見込み |
公式には、充当について「ポイントがお支払い金額を超過していても、3ヵ月繰越後の残高は失効し現金が口座に振り込まれることはございません」と明記されています。つまり請求額を大きく上回るポイントを充当に回すと、使い切れなかった分が消えます。
数字で見る
1万ポイント保有していて、毎月の請求が3,000円の場合を計算します。
この表でわかること:残高が請求額の3倍を超えるなら、チャージのほうが取りこぼしがない
| 方法 | 3ヵ月後の状態 | 失われる分 |
|---|---|---|
| 充当に回す | 9,000pt分が請求から引かれ、1,000ptは失効 | 1,000pt |
| VポイントPayにチャージ | 10,000円分の残高として残る | 0pt |
毎月3,000円がすべて充当対象となり、3ヵ月間同額の請求が続く前提では、3,000円×3ヵ月=9,000ptが充当され、10,000-9,000=1,000ptが残って失効します。目安としては、保有ポイントが今後3ヵ月の充当対象となる請求額の合計を上回る見込みならチャージも検討すると判断しやすくなります。
チャージしたあとは戻せない
公式には「ポイント交換後、交換した内容の変更・キャンセルはできません」と明記されています。チャージも同様に、申し込んだあとで取り消すことはできないと考えて手続きしてください。
とくに注意が要るのがプリペイドカードへのチャージです。使える先が限られているカードに大きな金額をチャージすると、使い切れないまま残高が動かなくなります。最初は少額で試し、使い切れることを確認してから増やすのが安全です。
いくらチャージするかの決め方
目安は1ヵ月で使い切れる金額です。普段コンビニやスーパーで月8,000円ほど使うなら、まず3,000ポイント程度をチャージして、実際に使い切れるかを確かめてください。問題なく使えるようなら、次から金額を上げていけば失敗を減らせます。
一度に全額をチャージしないほうがいい理由はもうひとつあります。ポイントのまま持っていれば、あとから別の出口(支払い充当、Vふるさと納税、SBI証券の買付など)に回せます。チャージしてしまうと、その残高の使い先は固定されます。選択肢を残しておくという意味でも、必要な分だけを移すのが合理的です。
チャージ後の残高にも期限はあるか
Vポイント自体の有効期限は、公式に「最終変動日から1年間」で「貯める・使う・交換するの度に1年間、自動で延長される」と定められています。チャージは「使う」に当たるため、この操作で期限は更新されます。
一方、チャージした先の残高の期限については、各サービスの規定によります。VポイントPay、Visaプリペ、かぞくのおさいふはそれぞれ別のサービスです。三井住友カードのVポイント案内ページには、チャージ後の残高の有効期限について一律の記載を確認できませんでした。各サービスの利用規約でご確認ください。
実務的な結論としては、チャージは「使い切る直前に行う」のが安全です。ポイントのまま持っている間は延長の仕組みが効きますが、チャージ後は別のルールに移ります。使う予定が立ってから移すようにしてください。
チャージ以外の使い道も比べておく
ポイントを移す前に、チャージ先で何に使うかを決めておきましょう。使う予定が合わない場合は、カード代金への充当など、別の使い道も比較できます。
案件によって還元の水準も条件も異なります。時期による見直しもあります。条件を満たさなかった申し込みには付与されません。金額の保証はありませんので、事前に案件ページをご確認ください。
チャージ先を選ぶときの判断フロー
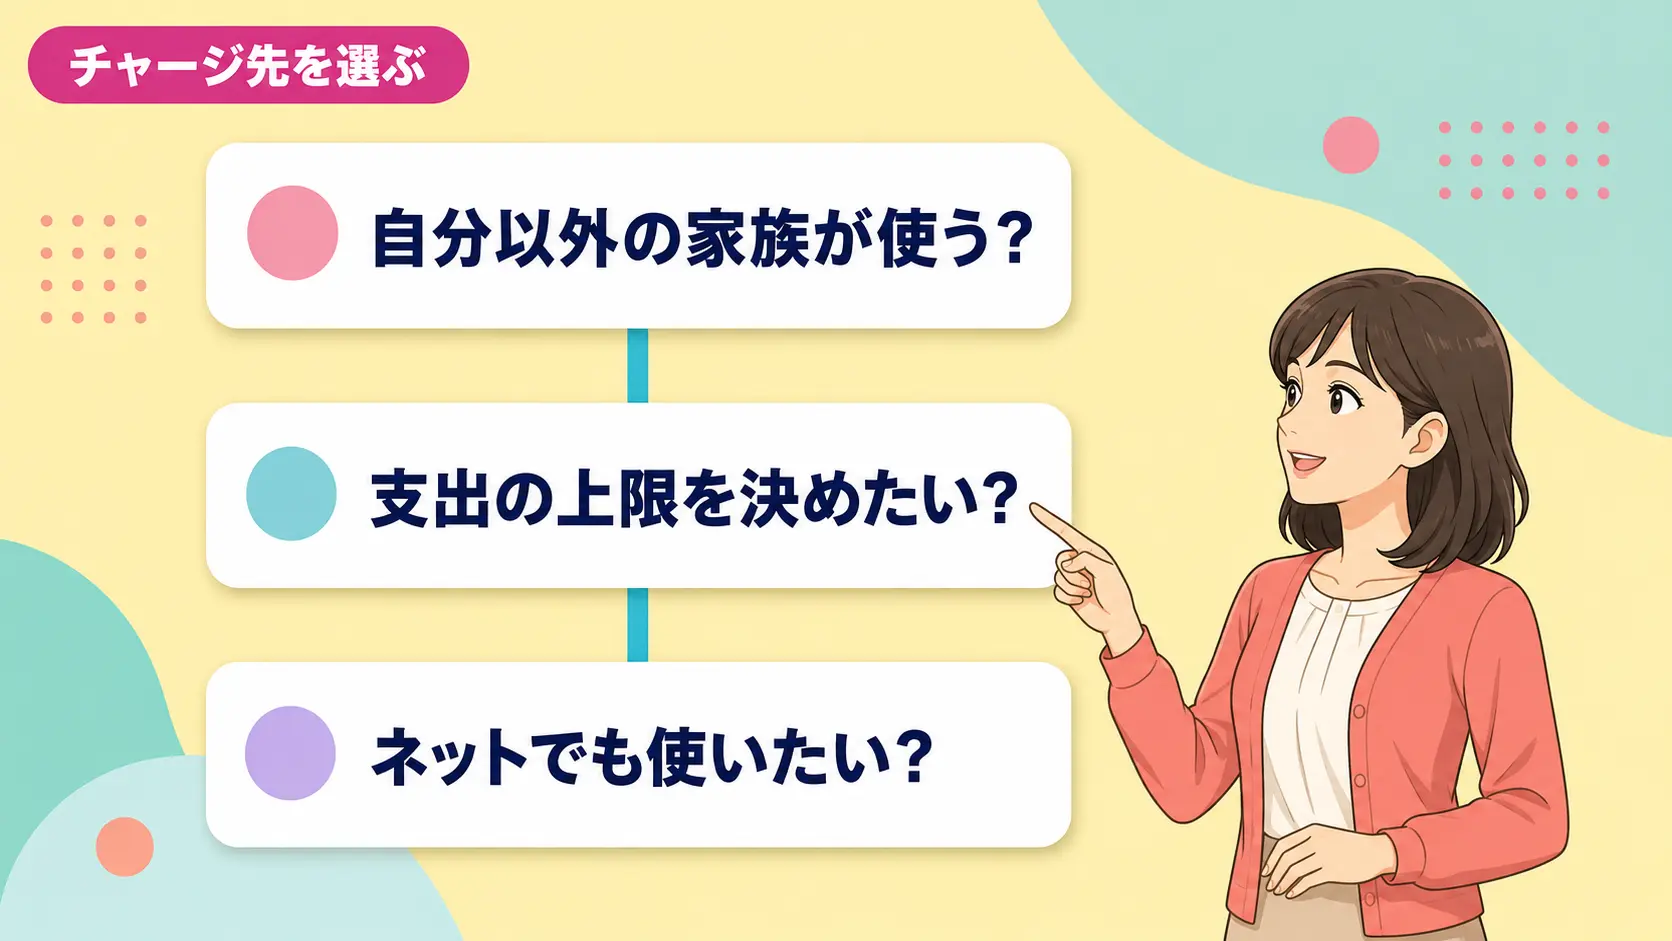
3つのチャージ先はレートが同じなので、選ぶ基準は「誰が使うか」と「どこで使うか」の2つだけです。順に答えていけば決まります。
この表でわかること:3問答えれば行き先が決まる
| 質問 | はい | いいえ |
|---|---|---|
| 自分以外の家族が使う? | かぞくのおさいふ | 次へ |
| 支出の上限を決めたい? | Visaプリペ | 次へ |
| ネットでも使いたい? | VポイントPay | 次へ |
| 近所の店で幅広く使いたい? | VポイントPay | そもそもチャージ以外の出口を検討する |
最後の「いいえ」に行き着いた場合は、チャージ以外の出口のほうが向いています。カードの支払い充当、三井住友銀行の振込手数料の割引、SBI証券での買付、Vふるさと納税での寄付などが公式に案内されています。チャージは目的ではなく手段なので、使う予定がないなら無理に移す必要はありません。
チャージを使い分けている人の実際の流れ
制度の説明だけでは動きが見えにくいので、月単位の運用として整理します。
この表でわかること:月初に判断して、月末に振り返る。判断は月1回で足りる
| タイミング | やること | ねらい |
|---|---|---|
| 月初 | Vpassで保有ポイントと有効期限を確認する | 残高と期限を把握する |
| 月初 | 今後3ヵ月の充当対象となる請求額の見込みと残高を比べる | 充当かチャージかを決める |
| 残高を繰越期限内に充当できる見込み | 支払い充当を申し込む | 請求額から差し引く |
| 残高が今後3ヵ月の充当対象額を上回る見込み | 1ヵ月で使える分だけVポイントPayにチャージ | 失効を避けながら使う |
| 月末 | チャージ分が使い切れたか確認する | 次回のチャージ額を調整する |
この流れの要点は、一度に全部チャージしないことです。使い切れる分だけを移し、残りはポイントのまま持っておく。そうすれば、途中で「やっぱりふるさと納税に使いたい」と思ったときにも切り替えられます。
チャージしてしまうと、その残高の使い先は固定されます。公式にも交換後の変更・キャンセルはできないと明記されています。選択肢を残しておくこと自体に価値があると考えてください。
チャージでよくある3つの失敗
1. 使わないプリペイドカードに大きくチャージした
Visaプリペやかぞくのおさいふは、使える先がカードごとに決まっています。渡した相手が実際に行く店で対応していなければ、残高は動きません。渡す前に、相手が使う店で使えるかを確認してください。チャージは取り消せません。
2. VpassアプリでVポイントPayを探した
VポイントPayは別のアプリです。Vpassの中を探しても見つかりません。公式にも両者の違いを説明するページが用意されています。先にVポイントPayアプリをインストールしてください。
3. 期限直前にチャージ先の準備から始めた
アプリのインストールや初期設定には時間がかかります。期限が数日後という状態でチャージを選ぶと、間に合わないおそれがあります。期限が近いときは、Vpassで手続きできる支払い充当も選択肢です。チャージは余裕のあるうちに準備しておいてください。
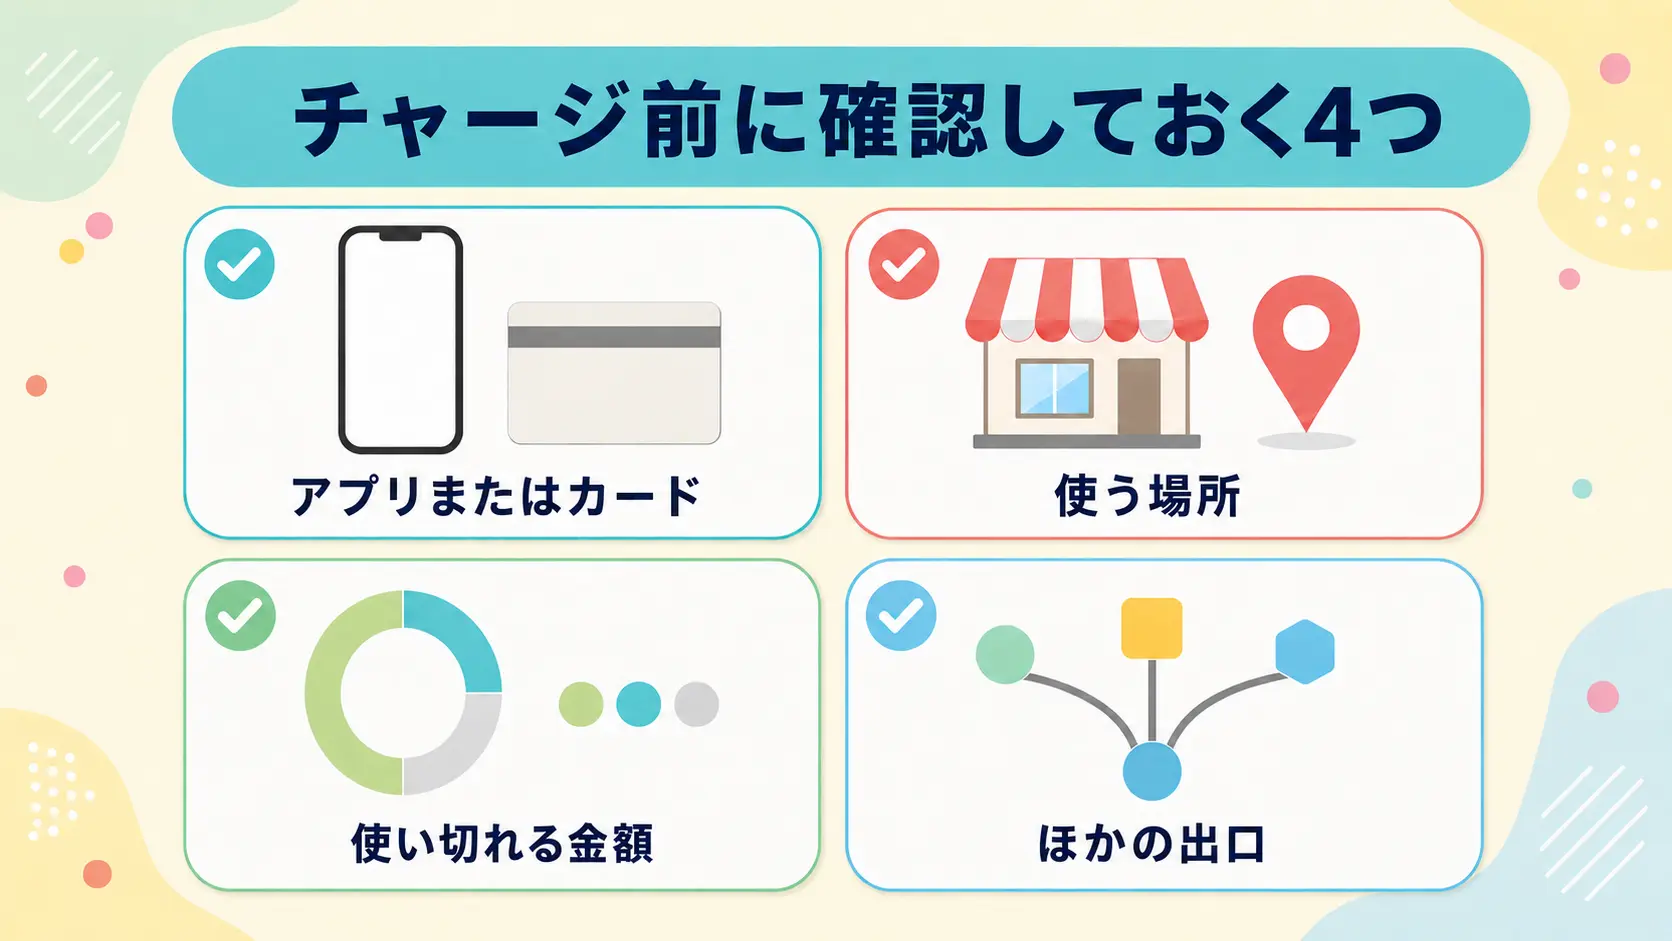
チャージ前に確認しておく4つ
チャージは取り消せません。申し込む前に、次の4点だけ確認してください。 どれも1分もかかりませんが、確認せずに進めると取り返しがつきません。
1つめは、チャージ先のアプリまたはカードが手元にあるかです。 VポイントPayならアプリのインストール、 Visaプリペやかぞくのおさいふならカードの発行が先に必要です。 「チャージしてから準備する」という順番では進みません。
2つめは、その残高を使う場所があるかです。 プリペイドカードは使える先がカードごとに決まっています。 自分または渡す相手が実際に行く店で使えるかを確認してください。
3つめは、金額が1ヵ月で使い切れる範囲かです。 最初から全額を移すと、使い切れずに残ります。 普段の支出額から逆算して、無理のない額に抑えてください。
4つめは、ほかの出口のほうが向いていないかです。 毎月の請求額がポイント残高より多いなら、 チャージより支払い充当のほうが手続きが軽く済みます。 公式に案内されている出口はチャージ以外にもあります。
チャージした残高を使い切るための工夫
チャージしたあとに残高が残り続けるのは、 使うきっかけが決まっていないことが原因です。 金額を決めるより、使う場面を決めるほうが効きます。
おすすめは、用途を一つに固定することです。 「コンビニでの買い物はVポイントPayで払う」「昼食代はここから出す」など、 毎日または毎週発生する支出に紐づけると、放っておいても減っていきます。
逆に「何か大きい買い物のときに使う」と決めると、 その機会が来るまで残高が動きません。 大きい買い物は頻度が低く、そのあいだに使うことを忘れます。
もうひとつは、残高が少なくなってから次をチャージすることです。 残高がある状態で追加すると、いつまでも使い切れません。 使い切ってから補充する流れにすれば、 ポイントのまま持っている分を柔軟に扱えます。
チャージを前提にしない選択肢も持っておく
ここまでチャージの話をしてきましたが、 チャージしないという判断も同じくらい正しい場面があります。
公式に案内されている出口のうち、 カードの支払い充当と三井住友銀行の振込手数料の割引は、 チャージを挟まずにポイントをそのまま使えます。 アプリの準備もカードの発行も不要です。
とくに支払い充当は、Vpassの申し込みだけで完結します。 毎月の請求額がポイント残高より多い状態であれば、 チャージより確実で、手間も少ない選択肢です。 使い切れずに残るリスクもありません。
チャージが向いているのは、残高が請求額を大きく上回っている場合と、 プリペイドとして家族に渡したい場合です。 それ以外では、まず充当を検討してから考えても遅くありません。
よくある質問
チャージに手数料はかかりますか?
三井住友カードの公式ページでは、VポイントをVポイントPay・Visaプリペ・かぞくのおさいふにチャージする際のレートを1ポイント=1円と案内しています。手数料については各サービスの案内をご確認ください。
チャージした残高を別のカードに移せますか?
三井住友カードの公式ページに、チャージ後の残高を別のカードへ移す方法についての記載を確認できませんでした。チャージ先を選ぶ際は、あとから移せない前提でご判断ください。
VポイントPayとVpassアプリはどちらをインストールすればいいですか?
役割が違うため、両方あると便利です。残高や明細の確認はVpassアプリ、チャージした残高での支払いとモバイルVカードの提示はVポイントPayアプリで行います。公式にも両者の違いを説明するページが用意されています。
チャージしたあとにポイントに戻せますか?
戻せません。公式には交換後の変更・キャンセルはできないと明記されています。チャージは片道と考えて、必要な分だけを移してください。
家族にポイントを渡すにはどうすればいいですか?
かぞくのおさいふの残高に1ポイント=1円でチャージする方法が公式に案内されています。家族での使い方については別の記事で整理しています。
PayPayポイント交換分だけを選んでチャージできますか?
公式には、PayPayポイントから交換した分もVポイントPayで利用できると記載されています。明細上は区別して表示されますが、チャージ時に指定できるかどうかについては公式ページで確認できませんでした。アプリの画面表示でご確認ください。
まとめ
- チャージ先はVポイントPay・Visaプリペ・かぞくのおさいふの3つ。レートはいずれも1pt=1円
- VポイントPayはネット・Visaのタッチ決済加盟店・iD加盟店で使えるが、一部利用できない加盟店がある
- VポイントPayアプリはVpassアプリとは別のアプリ。インストールが必要
- プリペイドは「使える範囲を狭める」ことに意味がある場合に選ぶ
- チャージと充当は別物。保有ポイントが今後3ヵ月の充当対象額を上回る見込みならチャージも検討する
- 充当は請求額を超えた分が3ヵ月繰越後に失効し、現金化はできない
- チャージは取り消せない。最初は少額で試し、使い切れることを確認してから増やす
- ポイントのまま持っていれば出口を選べる。使う予定が立ってから移す
まずは3,000ポイント程度をVポイントPayにチャージして、普段の買い物で使い切れるか試してみてください。一度流れが分かれば、次からは金額を決めるだけで済みます。
いまあるVポイントのチャージとは別に、今後の通販でハピタスポイントを貯めたい方は無料登録できます。利用するショップと獲得条件を確認してから、ハピタスを経由して購入しましょう。
無料登録して通販で貯める- 三井住友カード「Vポイントとは」https://www.smbc-card.com/mem/wp/about_vp.jsp(2026年9月3日確認)
- 三井住友カード「VポイントPayアプリの使い方」https://www.smbc-card.com/mem/for_vpointapp/howto/index.jsp(2026年9月3日確認)
- 三井住友カード「キャッシュバック(お支払い金額への充当)」https://www.smbc-card.com/mem/addcard/cashback.jsp(2026年9月3日確認)
- 三井住友カード「プリペイドカード(Visaプリペ・かぞくのおさいふ)」https://www.smbc-card.com/prepaid/inquiry.jsp(2026年9月3日確認)
- 三井住友カード「Vポイントアッププログラム」https://www.smbc-card.com/mem/wp/vpoint_up_program/index.jsp(2026年9月3日確認)
本記事の数値・条件は2026-09-03時点の情報です。最新の内容は各公式サイト・ハピタスの案件ページでご確認ください。
本記事は、公開日または最終更新日(2026-09-03)の時点で編集部が信頼できると判断した情報をもとに作成しています。ポイントの還元率・付与条件・キャンペーン内容・各種サービスの仕様は予告なく変更されることがあり、記事の内容が最新の情報と異なる場合や、誤りが含まれている場合があります。
実際にサービスをご利用の際は、必ず各公式サイトおよびハピタスの該当ページで最新の情報・条件をご自身でご確認ください。本記事の情報にもとづく判断・行動により生じた損害について、当社は責任を負いかねます。